



 입력 2025-07-01 18:03:05


효성·HS효성 분할 1년…독립경영 체제 안정화 진입
HS효성, 안정적인 수익 기반으로 신사업 발굴 속도
효성, 화학 적자 부담 가중…중공업·티앤씨 실적 견인
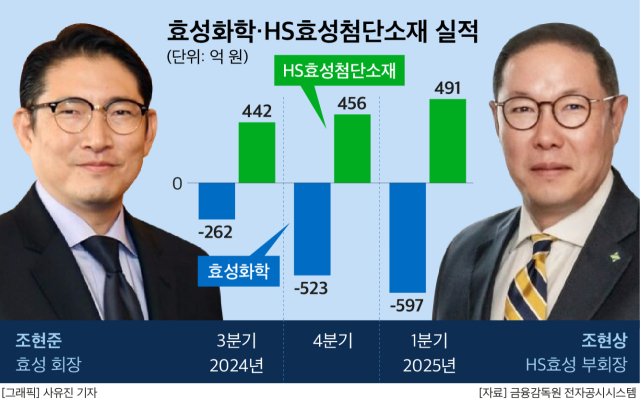
효성그룹이 1일자로 효성과 HS효성 분할 1주년을 맞았다. 효성가의 장남 조현준 회장과 삼남 조현상 부회장은 지난 1년 간 각각 효성과 HS효성을 이끌면서 독립 경영 체제를 공고히 다져 나가고 있다.
다만 두 형제는 그룹 분리 1주년을 맞으면서, 핵심 계열사의 업황에 따라 희비가 엇갈리고 있다.
존속기업인 효성의 수장 조현준 회장은 2022년 1분기 이후 13개 분기 연속 적자를 내며 실적 부진의 늪에 빠진 효성화학을 회생시키기 위해 골머리를 앓고 있다. 반면 조현상 부회장은 HS효성첨단소재를 중심으로 사업을 고도화 하면서, 실적을 빠르게 제고해 나가고 있다.
효성과 HS효성은 1일자로 각자 독립 경영을 한지 1년이 지났다.
효성그룹 분할 1주년을 대하는 태도는 각기 다르다. 존속 기업인 효성은 이날 별다른 행사 없이 지나 갔지만, HS효성은 하루 전인 지난달 30일 별도의 창립 기념식을 갖고 1년간의 성과를 평가하는 시간을 가졌다.
HS효성은 지난해 효성그룹에서 계열 분리한 이후 1년 간 안정적으로 수익성을 제고해 왔다.
조 부회장이 이끄는 HS효성은 지난해 7월 1일 효성그룹으로부터 인적분할 됐다. HS효성첨단소재, HS효성인포메이션시스템, HS효성토요타, 광주일보 등을 주요 계열사로 두고 있다.
이 중 HS효성의 유일한 상장 자회사이자 주력 회사인 HS효성첨단소재는 타이어 코드 사업을 중심으로 그룹의 성장을 견인하는 대표 기업으로 부상했다. 타이어 코드는 고무 안쪽에 들어가는 섬유 재질의 보강재를 일컫는다. 주로 내구성, 주행성, 안정성 등을 높이는 역할을 한다.
현재 HS효성첨단소재는 스틸, 나일론, 폴리에스터(PET) 등 3대 타이어 보강재를 모두 생산하는 업체로 정평이 나 있다. 경기에 따라 성수기와 비수기의 등락이 있지만 폭넓은 포트폴리오를 토대로 견조한 실적을 이어 가고 있다.
실제 HS효성첨단소재는 HS효성으로 계열분리 한 이후 줄곧 흑자행진을 이어가고 있다. 지난해 3분기 442억원의 영업이익을 기록한 HS효성첨단소재는 같은해 4분기 456억원, 올 1분기 491억원 등으로 꾸준히 성장세를 기록하고 있다.
올 2분기에도 양호한 실적을 거둘 것이라는 평가가 많다. 금융정보업체 에프앤가이드에 따르면 HS효성첨단소재의 올 2분기 영업익 전망치는 584억원으로, 직전 분기인 1분기 대비 18.9% 확대될 것으로 추정됐다.
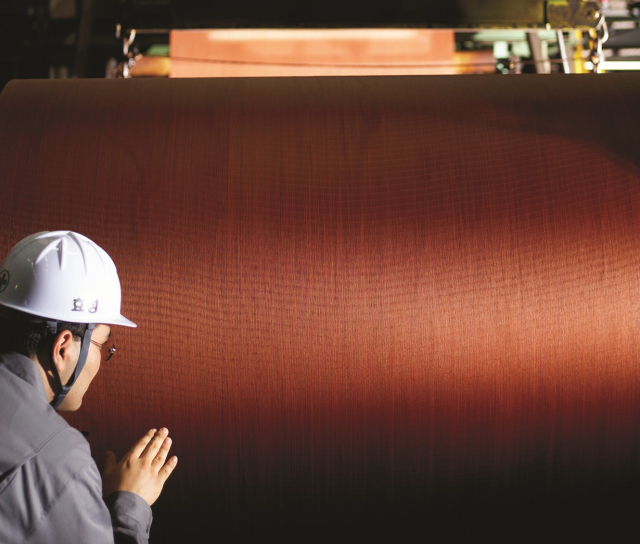
HS효성첨단소재 직원이 타이어코드를 살펴보는 모습. <사진=HS효성첨단소재>
HS효성이 출범 1주년을 맞아 주축인 첨단소재를 통해 안정적인 수익을 거두고 있지만, 고민거리도 있다. 지주사 전환을 매듭 짓기 위한 지분 확보와 함께 신사업 발굴을 위한 투자 재원을 서둘러 마련하는 것이다.
공정거래법에 따르면 지주사는 출범 후 2년 이내에 상장 자회사의 지분 30%, 비상장 자회사 지분 50% 이상을 보유해야 한다. HS효성첨단소재는 상장 자회사인 만큼, HS효성이 지분 30% 이상을 확보할 필요가 있다.
이를 위해, HS효성은 지주사 전환을 마무리하기 위한 작업에 한창이다. 지난해 말 기준 HS효성이 보유한 HS효성첨단소재 지분은 23.33%에서 6개월이 경과한 지난달에는 지분을 25.09%로 더 늘렸다. 아직 1년이란 시간이 남아 있는 만큼 HS효성은 나머지 지분 약 5%를 꾸준히 사들일 전망이다.
신사업 발굴을 위한 밑그림도 그리고 있다. HS효성은 분할 당시 연구개발(R&D) 중심의 다양한 신사업 기회를 모색해 그룹 규모를 성장시키겠다고 밝힌 바 있다. 이어 1년이 지난 현재 이차전지, AI(인공지능), 반도체 소재 등을 미래 먹거리로 낙점한 상태다.
신성장동력 육성에 방점을 찍은 조현상 부회장은 투자 재원 마련에도 팔을 걷어 붙였다.
우선, HS효성은 HS효성첨단소재의 타이어 코드 중 스틸 코드 사업 매각에 나섰다. 최근 매각주관사는 본 입찰을 진행하고, 인수의향서를 받은 것으로 알려졌다. 매각 가격은 약 1조5000억원 수준에 달할 전망이다. 타이어 스틸 코드 부문의 연간 이자, 법인세, 감가상각비 차감 전 영업이익(EBITDA)은 1400억원대다. 이는 연간으로 안정적인 이익 창출이 가능하다는 점이 반영된 금액이다.
HS효성은 스틸 코드 사업 매각 대금을 기반으로 이차전지 등 미래 모빌리티 소재, AI 및 데이터 매니지먼트, 반도체 소재, 친환경 소재 등에서 비즈니스 모델을 적극 발굴한다는 구상이다.
사업확장을 위한 M&A(인수합병)에도 적극 나선다. 지난해 11월 HS효성은 양극재 소재 기업 유미코아에 448억원을 투자한 바 있다. 이렇듯 시장에 매력적인 매물이 나올 경우 M&A에 참여해 그룹 외연 확장에 힘을 쏟을 방침이다.
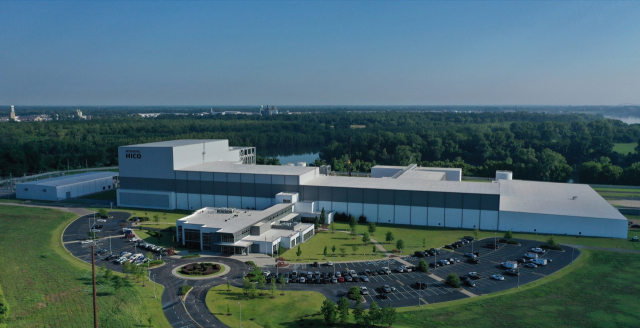
효성중공업 미국 테네시주 멤피스 초고압변압기공장. <사진=효성중공업>
존속기업인 효성그룹의 수장인 조현준 회장은 효성중공업과 효성티앤씨의 성장에도 불구하고 효성화학의 실적악화로 근심이 늘고 있다.
효성그룹의 주축인 효성화학은 지난 2022년 이후로 적자에서 벗어나지 못하고 있다. 2022년 연간 영업익은 -3367억원에 달했고, 2023년 -2137억원, 지난해 -1705억원 등으로 적자 기조가 지속되고 있다. 몇년 간 누적된 적자로 인해 효성화학은 지난해 말 기준 완전자본잠식에 빠지기도 했다. 올 1분기 역시 -597억원의 영업익을 기록한 효성화학은 2분기에도 적자가 유력하다.
위기에 봉착한 효성화학은 현재 재무구조 개선에 집중하고 있다. 효성티앤씨에 특수가스 사업을 9200억원에 매각한 데 이어 ㈜효성에 온산 탱크터미널 사업부를 1500억원에 팔았다. 최근엔 옵티컬 필름 사업부 등의 매각도 검토 중이다. 업계는 해당 사업부의 가치를 약 2000억원 수준으로 평가하고 있다.
그러나 효성화학의 재무 건전성을 제고하기까지는 아직 갈 길이 멀다. 올 1분기 말 기준 효성화학의 총부채는 무려 2조5260억원, 부채비율은 840.1%에 달하고 있다.
글로벌 업황악화와 경쟁심화로 내리막길을 걸으면서, 효성화학은 효성그룹의 주축에서 조현준 회장의 ‘아픈 손가락’으로 전락하는 분위기다. 실제 효성이 존속기업인 효성그룹과 HD효성으로 계열 분리된 이후 효성화학을 빠른 시간내에 본 궤도에 올려 놓아야 한다는 목소리가 높아지고 있다.
주축이던 효성화학이 악화일로를 걷고 있지만, 효성그룹내에도 효성중공업과 효성티앤씨가 견조한 성장세를 이어가며 실적을 견인하고 있다.
효성중공업은 변압기, 차단기 등 주요 제품을 앞세워 수출시장에서 호조를 보이고 있다. 특히 중공업 부문에서 유럽, 미주, 중동 초고압 전력기 수주가 확대됐다. 올 1분기 신규 수주액은 2조85억원으로, 지난해 같은 기간 대비 45.9% 늘었다. 수주 확대에 발맞춰 효성중공업의 실적도 빠르게 개선되고 있다. 올 1분기 영업익은 1024억원으로, 지난해 같은 기간 562억원 대비 두배가량 늘었다.
효성티앤씨는 주력 제품인 스판덱스 사업에 힘입어 실적을 개선해 나가고 있다. 현재 스판덱스 사업을 영위하는 섬유 부문은 원가 경쟁력 강화 및 차별화된 제품 판매를 추진 중이다. 이에 효성티앤씨는 올 1분기 774억원의 영업익을 거뒀다.
앞으로 효성티앤씨는 섬유 사업의 안정적인 현금 창출 능력에 고부가 가치 사업인 특수가스를 더해 안정성, 수익성, 성장성을 모두 확보할 방침이다. 효성티앤씨는 특수가스 자회사 효성네오켐을 지난 2월 출범한 바 있다. 효성네오켐은 1만1500톤의 NF3(삼불화질소) 생산 능력을 자랑한다. 이는 세계 2위 수준이다.
[CEO스코어데일리 / 박대한 기자 / dayhan@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.