



 입력 2025-11-06 17:00:00


3분기 정유 4사 합산 영업이익 1조3678억원
전년 동기 대비 흑자 전환…정유 부문 수익성 회복
4분기 정제마진 강세 지속 전망…계절적 성수기 진입

에쓰오일 울산 공장 전경. <사진제공=에쓰오일>
한동안 실적 부진을 면치 못했던 정유업계가 3분기 반등에 성공하면서 한숨을 돌리는 모습이다. 4분기에도 겨울철 난방유 수요 증가 등 계절적 성수기가 이어질 것으로 전망되면서 상반기 적자를 상쇄할 것이란 기대감이 나온다.
6일 업계에 따르면, 이날 GS칼텍스를 마지막으로 국내 정유 4사(SK이노베이션·에쓰오일·GS칼텍스·HD현대오일뱅크)의 3분기 실적이 모두 발표됐다.
올 3분기 정유 4사의 합산 영업이익은 총 1조3678억원으로, 전년 동기 대비(영업손실 1조4592억원) 흑자 전환했다. 상반기 합산 영업손실 1조3511억원과 비교해도 큰 폭으로 개선된 수치다.
정유업계의 흑자전환은 주력인 정유 업황이 개선된 때문으로 꼽힌다. 3분기 정유 4사의 석유 사업 영업이익은 △SK이노베이션 3042억원 △에쓰오일 1155억원 △HD현대오일뱅크 2297억원 △GS칼텍스 2464억원 등으로 전년 동기, 전 분기 대비 모두 흑자 전환했다. 3분기 들어 미국, 유럽, 러시아 주요 정유소를 중심으로 보수적인 공급 환경이 지속되면서 정제마진이 강세를 유지한 영향이다.
정유사 수익성 지표로 꼽히는 정제마진은 11달러를 돌파하며 손익분기점(배럴당 4~5달러)을 웃돌았다. 국내 수입사 원유의 기준인 두바이유는 올해 3분기 70달러에 머물며 안정적인 가격대를 유지했다.
에쓰오일 관계자는 “두바이 원유 가격은 OPEC+의 증산 기조에도 불구하고 지정학적 리스크와 미국의 대러시아 제재로 인해 보합세를 유지했다”며 “아시아 정제마진은 러시아 정제설비의 가동차질 등에 따른 공급 제한으로 상승했다”고 설명했다.
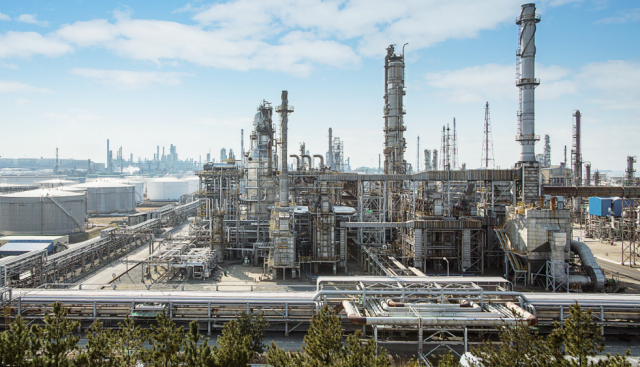
에쓰오일 울산 공장 전경. <사진제공=에쓰오일>
업계에서는 4분기에도 긍정적인 업황이 이어질 것으로 내다봤다.
노후 정제설비 폐쇄 등에 따라 공급량이 제한되는 가운데, 겨울철 난방유 수요가 증가하는 계절적 성수기에 진입하면서 정제마진이 견조한 수준을 이어갈 것이란 관측이다.
하나증권에 따르면 10월 마지막 주 평균 복합정제마진은 전 주 대비 배럴당 2.1달 상승한 15.1달러를 기록했다. 금융정보업체 에프앤가이드가 집계한 SK이노베이션과 에쓰오일의 4분기 영업이익 컨센서스(증권사 전망치 평균)는 각각 3087억원, 2907억원이다. 비상장사인 HD현대오일뱅크와 GS칼텍스도 비슷한 흑자 기조를 이어갈 것으로 전망된다. 4사가 3분기와 유사한 수익성을 유지할 경우, 상반기 적자를 상쇄하고 연간 흑자를 달성할 가능성 또한 높다.
SK이노베이션 관계자는 “정제마진 측면에서 본격적인 전기 보수 시즌에 돌입한 가운데 러시아 정유 설비의 가동 차질, 미국의 설비 폐쇄 및 화재로 인한 셧다운 영향 등으로 석유 제품 공급 축소(tightness)가 가시화되고 있다”며 “동절기 진입에 따른 기술적 수요가 더해지고 있어 양호한 정제마진이 지속될 것으로 전망한다”고 밝혔다.
[CEO스코어데일리 / 김은서 기자 / keseo@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.