



 입력 2025-11-17 17:55:08


올해 상반기 기준 70.8조…보험사 가계대출 연체율은 0.18%포인트 상승
정부의 대출 규제 따른 풍선 효과 제한적…“학습 효과로 현 정책 약화 가능성”
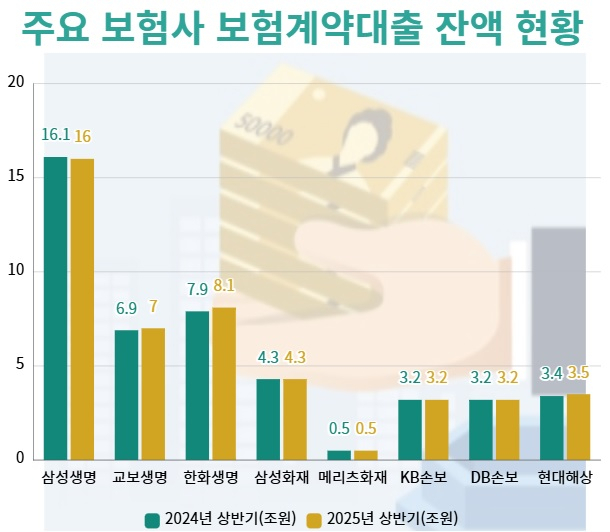
주요 보험사 보험계약대출 잔액 현황. <그래프=CEO스코어데일리>
보험계약대출 잔액이 1년 동안 700억원 넘게 늘어난 것으로 집계됐다. 보험계약대출은 보험계약자가 해약환급금의 최대 95%를 대출로 활용할 수 있는 상품이다.
17일 업계에 따르면 국내에서 영업 중인 생명·손해보험사들이 현재 취급하고 있는 보험계약대출 잔액은 올해 상반기 기준으로 70조8448억원이다. 이는 지난해 상반기 기준 70조7707억원보다 741억원(0.10%) 늘어난 액수다.
이때 주요 보험사 중에서 증가 폭 기준으로는 하나생명이 954억원에서 1094억원으로 140억원(14.7%) 늘어나며 가장 크게 움직였다.
다음으로 △KB라이프 6.3%(1조5450억원→1조6435억원, 985억원) △한화손보 5.1%(1조6131억원→1조6964억원, 833억원) △DB생명 3.7%(9346억원→9701억원, 355억원) △하나손보 3.5%(160억원→166억원, 6억원) △현대해상 2.3%(3조4676억→3조5474억원, 798억원) △한화생명 1.5%(7조9920억원→8조1176억원, 1256억원) △교보생명 0.9%(6조9767억원→7조443억원, 676억원) 등의 순서로 움직임이 컸다.
반면 △KB손보 -0.5%(3조2192억원→3조2013억원, -179억원) △삼성생명 -0.7%(16조1806억원→16조646억원으로, 1160억원) △DB손보 -1.1%(3조2616억원→3조2252억원, -364억원) △메리츠화재 -1.6%(5546억원→5452억원, -94억원) △삼성화재 -1.3%(4조3627억원→4조3030억원, -597억원) 등은 음수로 내려갔다.
같은 기간 보험계약대출이 포함된 보험사 가계대출 연체율은 악화했다. 보험사 가계대출 연체율은 지난해 상반기 0.62%에서 올해 상반기 0.80%로 0.18%포인트 올랐다. 가계대출 연체율이 오를수록 가계대출 건전성은 그만큼 떨어지는 구조다.
이런 상황에서 정부가 최근 부동산 시장 안정화를 목적으로 고강도 대출 규제를 연달아 펼침에 따라, 업계는 은행권 대출 접근성이 떨어진 차주들이 상대적으로 규제가 느슨한 제2금융권(보험사 등)으로 대거 이동해 풍선 효과가 발생할 수 있다고 우려했다.
보험계약대출은 별도의 신용 심사가 요구되지 않으며 스트레스 총부채원리금상환비율(DSR) 규제 또한 적용받지 않아 은행권 대출 규제 강화 시 자금 수요의 우회 경로로 활용돼 왔다. 신용등급 하락 위험도 없는 데다가 언제든지 이용할 수 있어 서민 대상의 ‘소액·생계형’ 자금조달 수단으로 꼽힌다.
실제로 은행권에 대한 스트레스 DSR 강화가 지난해 시행된 이후 보험계약대출 신규 취급액은 지난해 5월 3조2000억원에서 6월과 7월 각각 3조4000억원, 3조9000억원으로 가파르게 증가하는 양상을 보이기도 했다. 스트레스 DSR은 변동금리 대출 등을 이용하는 차주가 대출 이용 기간 중 금리 상승으로 인해 원리금 상환 부담이 증가할 가능성 등을 감안해, 일정 수준의 가산금리를 부과해 제동을 거는 역할을 한다.
다만 보험연구원은 업계의 이런 우려와 달리, 생보사와 손보사를 합산한 보험계약대출 잔액은 정부의 고강도 대출 규제 시행 전인 올해 4월 말 55조2000억원에서 시행 후인 올해 8월 말 54조8000억원으로 감소하며 지속적인 하락세를 보이고 있어 풍선 효과가 되려 제한적이라고 평가했다.
보험연구원에 따르면 이는 금융당국의 선제적 대응과 새 보험회계 제도인 IFRS17에 기반한 보험사의 재무 건전성 관리 노력이 함께 작용한 결과로 해석된다.
금융당국은 가계부채 관리 대책 추진 과정에서 보험권 대출을 은행권과 함께 포괄적으로 관리 대상에 포함했으며 보험계약대출의 무분별한 확산을 차단하기 위한 관리 강화 방침을 업계에 지속적으로 강조했다.
보험사는 보험계약대출 확대 시 대차대조표상 부채 인식 규모가 증가하여 신지급여력(K-ICS, 킥스)비율 하락으로 이어질 수 있다는 우려가 제기되자, 보험계약대출 한도를 축소하거나 대출 금리를 인상하는 방식으로 대응했다. 일례로 NH농협생명은 올해 3월, 종신형 연금상품 담보 인정 비율을 95%에서 50%로 축소한 바 있다.
업계 관계자는 “주의해야 할 점은 시간이 경과함에 따라 과거 부동산 대책의 학습 효과 등으로 현 정책의 효과가 점차 약화될 가능성이 있으므로 실효성 있는 후속 대응 방안을 마련할 필요가 있다는 사실”이라며 “이번 정부의 부동산 대책이 수급 관리의 실효성을 확보함과 동시에 실수요자의 주거 기회를 제한하지 않도록 정교한 시행안 설계와 지속적인 보완 노력이 병행돼야 할 것”이라고 내다봤다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.