


 입력 2025-12-02 18:10:14


카드업계 3분기 레버리지 배율 5.6배…전년比 0.1배↑
국민·롯데카드, 자본 확충 힘쓰며 레버리지 배율 개선
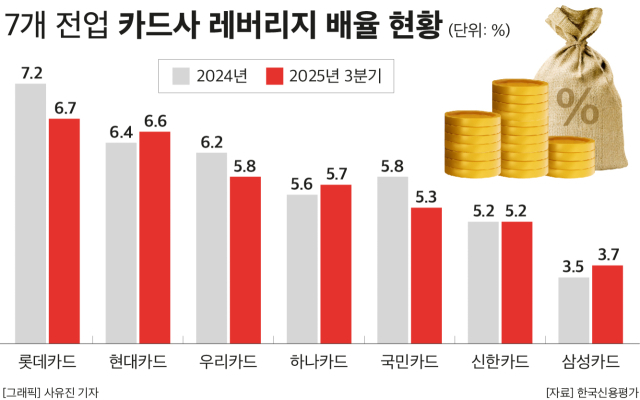
카드업계의 레버리지 배율이 1년새 소폭 개선된 것으로 나타났다. 특히 KB국민카드와 롯데카드의 경우 자본 확충에 힘쓰며 1년새 레버리지 배율이 크게 개선된 것으로 확인됐다. 이에 따라 지난해 홀로 7배를 넘어서던 롯데카드의 레버리지 배율은 6.7배까지 낮아진 것으로 집계됐다.
업계 전반적으로 봐도 레버리지 배율은 최근 들어 지속 개선세를 보이고 있는 것으로 나타났다. 과거 업황이 좋았던 때에는 각 카드사마다 신사업 발굴을 위해 공격적으로 자산을 늘리며 레버리지 배율을 규제치에 맞추기 위해 노력했으나, 최근 들어서는 비우호적인 업황이 지속되며 비용 효율화에 보다 집중하며 자연스럽게 해당 배율을 일정한 수준에서 유지하고 있다는 것이 업계 중론이다.
2일 한국신용평가에 따르면 7개 전업 카드사(신한·삼성·현대·KB국민·롯데·우리·하나카드)의 올해 3분기 말 기준 레버리지 배율은 평균 5.6배로 집계됐다. 이는 전년 동기(5.7배)보다 0.1배 개선된 수준이다.
레버리지 배율은 총자산을 자기자본으로 나눈 값으로, 타인 자본의 의존도를 보여주는 지표로 사용된다. 카드사의 자본적정성을 나타내는 대표적 지표로 사용되고 있다. 자본이 많을수록 레버리지 배율은 낮아지며, 이는 곧 타인 자본 의존도가 낮아 손실 완충력이 높은 것으로 보고 있다.
카드사별로 살펴보면 KB국민카드와 롯데카드의 레버리지 배율이 각각 5.3배, 6.7배로 1년새 0.5배 낮아지며 가장 눈에 띄는 개선폭을 보였다. 해당 카드사의 경우 자산은 소폭 줄어든 반면, 자본은 늘어난 점이 영향을 미쳤다.
구체적으로 KB국민카드의 경우 올 3분기 자산 총액이 29조1559억원으로, 전년 동기(29조7010억원)보다 1.84% 줄었다. 이에 반해 자본 총액은 6.35% 증가한 5조5615억원으로 집계됐다.
특히 롯데카드의 경우 지난해까지만 해도 레버리지 배율이 카드사 중 유일하게 7배를 넘어섰으나, 최근 들어 레버리지 배율 개선에 속도를 내기 시작했다. 지난 2019년 MBK파트너스에 인수된 롯데카드는 인수 이후 자산을 늘리는 과정에서 부채 비중이 크게 확대되며 레버리지 배율까지 큰 폭 뛰었으나, 최근 자본 규모도 함께 늘리며 해당 비율이 개선된 것으로 분석된다.
실제로 지난 2019년만 해도 13조3237억원에 불과하던 롯데카드의 자산 규모는 2022년 말 20조7194억원까지 55.51% 급증했다. 같은 기간 7개 카드사의 자산 규모가 37.92% 증가한 것과 비교하면 큰 폭으로 자본 총액을 늘린 것이다.
특히 2022년에는 한 해 동안 자산을 3조원 가량 늘리며 몸집을 크게 불렸다. 이후에도 롯데카드는 △2023년 22조2893억원 △2024년 24조2810억원 등 자산 규모를 빠르게 늘려왔다.
이에 반해 자본 규모는 2019년 2조4163억원에서 2022년 2조8902억원으로 19.61% 증가하는 데 그쳤다. 하지만 2023년 들어 자본 규모가 3조1763억원을 기록하며 처음으로 3조원대를 넘어서더니, 2024년 말에도 3조5971억원까지 늘리며 자본 총액을 함께 늘려왔다.
이처럼 롯데카드는 조달 다각화를 통해 자금 확보에 속도를 내며 레버리지 배율을 개선해 왔다. 앞서 롯데카드는 자본 확충을 목적으로 지난해에만 4차례에 걸쳐 약 6000억원 규모의 신종자본증권을 발행한 바 있다. 아울러 지난해 12월 3억달러 규모의 해외 ABS(자산유동화증권)을 발행한 데 이어, 올 3월에도 3억달러 규모의 ESG 기반 해외 ABS를 발행하며 자본 확충에 힘써왔다.
또 KB국민카드의 경우에는 지난달 홍콩·대만·일본 등 주요 글로벌 은행을 대주단으로 구성해 4억달러 규모의 지속가능 연계 신디케이트 론을 조달했다.
금번 조달은 3년 단일 만기구조(트랜치), 지속가능연계 대출 형태로 약정서 상 기입된 지표(KPI) 달성 시 대출금리는 하향 조정되는 구조로 설정했다. 지표는 ESG 경영목표에 맞게 친환경, 소상공인 지원 및 저신용자 신용개선 지원 등으로 이뤄졌다.
레버리지 배율을 낮추기 위해서는 영업자산을 축소하거나 자본을 확충하는 방법이 있다. 하지만 자산을 축소하게 되면 수익성 저하로 이어지며, 자본을 늘리면 조달비용 증가로 이어질 수 있어 업황 악화에 직면한 카드사에는 부담으로 작용할 수밖에 없는 실정이다.
이에 따라 카드사들은 자산 리밸런싱을 통해 레버리지 배율을 개선하거나, 부실채권 상각을 통해 자산을 줄이며 해당 배율을 개선하고 있는 것으로 나타났다. 또 조달 채널 다각화를 통해 조달비용 부담을 줄일 수 있도록 노력하고 있는 것으로 나타났다.
카드업계의 한 관계자는 “자산 가운데 수익이 나지 않는 것들이나 효율이 나지 않는 것들에 대해 자본 효율성 측면에서 비용을 효율화하고 자산 리밸런싱을 통해 레버리지 배율을 개선하는 효과가 이뤄진 것으로 보인다”고 말했다.
그러면서 “업황이 좋아 외형을 확장해야 하는 상황이라면 레버리지를 일으켜 신사업 등을 적극적으로 발굴하며 해당 배율을 규제에 맞추는 데 힘썼을 수도 있으나, 최근에는 비우호적인 업황에 따라 카드사들 대부분 졸라매는 데 집중하고 있다”며 “상황이 이런 만큼 업계 전반적으로 자산 리밸런싱 작업을 진행하며 레버리지 배율도 자연스럽게 개선되고 있는 것으로 분석된다”고 덧붙였다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]



































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.