



 입력 2025-12-08 07:00:00


4대 은행 위험가중자산 861조…전년 대비 2.53%↑
리밸런싱 통해 기업대출 줄인 우리銀, 위험가중자산↓
원·달러 환율, 내년에도 변동성 지속…관리 부담 커져
높은 환율 변동성에 시중은행이 위험가중자산(RWA) 관리에 어려움을 겪고 있다. 위험가중자산의 경우 은행의 건전성 지표에 영향을 주는 것은 물론, 지주의 안정성을 가르는 보통주자본(CET1)비율을 구성하고 있다. 이처럼 원·달러 환율이 상승할 경우 외화대출의 원화 환산액이 늘어나 관련 지표를 끌어내리는 만큼, 환율 상승과 기업 대출 확대의 기로 속에서 시중은행 역시 위험가중자산 지키기에 안간힘을 쏟고 있다.
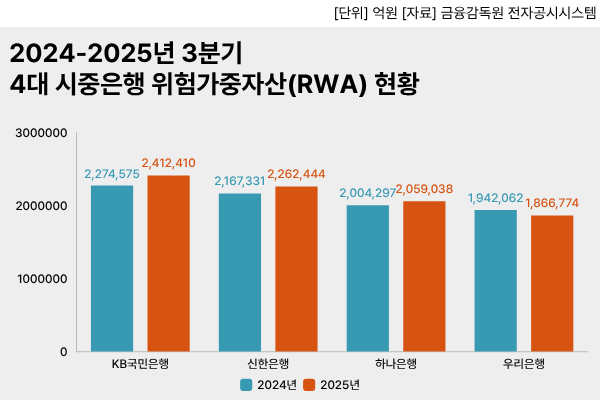
8일 금융감독원 전자공시시스템에 따르면 올해 3분기 말 기준 4대 시중은행(KB국민·신한·하나·우리은행)의 위험가중자산 총합은 860조666억원으로 집계됐다. 이는 전년 동기(838조8256억원) 대비 2.53% 증가한 수준이다.
위험가중자산이란 은행이 보유한 자산을 위험도에 따라 가중치를 곱해 다시 계산한 값으로, 은행의 건전성을 나타내는 핵심 지표인 BIS자기자본비율을 산출하는 데 사용된다. BIS자기자본비율은 위험가중자산을 자기자금으로 흡수할 수 있는 능력을 나타내는 지표로, 은행은 해당 비율을 8% 이상으로 유지해야 한다.
은행별로 살펴보면 우리은행을 제외한 3개 은행의 위험가중자산이 동반 증가한 것으로 나타났다. 특히 KB국민은행의 3분기 말 위험가중자산은 241조2410억원으로, 전년 동기(227조4575억원)보다 6.06% 늘었다.
같은 기간 신한은행과 하나은행의 위험가중자산 역시 전년 대비 4.39% 증가한 226조2444억원, 2.73% 증가한 205조9038억원을 기록하며 1년새 일제히 오르는 모습을 보였다.
이처럼 시중은행의 위험가중자산이 확대된 데는 1470원대까지 오른 원·달러 환율이 영향을 미친 것으로 보인다. 환율이 오를 경우에는 은행의 외화 위험가중자산의 원화 환산액이 커지기 때문이다.
원·달러 환율은 비상계엄 사태와 대미 관세로 인해 지난해 말부터 올해 초까지 가파르게 상승했으나, 올 5월부터 안정을 되찾았다. 하지만 대미 투자 확정으로 인한 달러 유출 가능성 등으로 지난달 1400원대에 재진입해 이달까지 지속 상승 중이다.
실제로 5일 서울 외환시장에서 미국 달러화 대비 원화 환율은 전일보다 1.2원 오른 1474.7원으로 출발했다. 이는 개장가 기준 지난달 25일 이후 가장 높은 수준이다.
하지만 강보합세로 출발했던 환율은 외국인 투자자의 국내 주식 순매수 확대와 위험자산 선호 심리 회복에 힘입어 전 거래일보다 4.7원 내린 1468.8원에 장을 마감했다.
문제는 1470원대를 넘나드는 환율이 이미 뉴노멀로 자리잡았기 때문이다. 고환율 장기화로 외화표시자산의 위험가중자산이 늘며 자본관리 어려움이 커질 수 있다는 우려가 커지는 이유다.
전문가들은 오는 2026년 들어 과도한 원화의 약세는 완화될 수 있으나, 그 변동성은 여전할 것이라 내다봤다. 먼저 문정희 KB국민은행 이코노미스트는 “원화의 경우 글로벌 달러 트렌드에 동조하며 과도한 약세는 완화될 것”이라면서도 “원화의 외부 충격 민감성과 수급의 구조적 변화는 간헐적인 상방 변동성이 유발될 수 있다”고 전망했다.
아울러 허문종 우리금융연구소 경영전략실 센터장도 “내년 원·달러 환율은 미국 연방준비제도(연준)의 금리인하, 국내 경상수지 흑자 지속, 원화의 상대적 저평가 상태 등을 반영해 완만하게 낮아질 것으로 보인다”면서도 “다만 해외투자 유출액이 늘어나 외환수급 불균형이 심화되면 내년에도 1400원대 고환율이 우려된다”고 내다봤다.
한편 우리은행의 위험가중자산은 4대 은행 중 유일하게 줄어드는 모습을 보였다. 우리은행의 3분기 위험가중자산은 전년 동기(194조2062억원)보다 3.88% 줄어든 186조6774억원을 기록했다.
이는 자산 리밸런싱을 통한 위험가중자산 효율화와 보통주자본비율 제고를 위해 기업대출을 축소한 영향으로 분석된다. 같은 금액의 대출이라도 기업대출에는 가계대출보다 높은 위험가중치가 적용돼 위험가중자산이 증가하고, 이는 곧 금융기관의 안전성과 주주 환원 정책 등에 직결되는 보통주자본비율 하락으로 이어지는 만큼 선제적인 관리에 나선 것으로 풀이된다.
실제 우리금융의 3분기 실적 컨퍼런스 콜에서 이성욱 우리금융지주 CFO는 “선별적 자산 성장과 자본 관리에 집중해 CET1 비율을 안정적으로 유지하겠다”고 밝히기도 했다.
다만 우리금융은 80조원 규모의 ‘미래동반성장 프로젝트’를 발표하며 4대 금융그룹 중 가장 먼저 생산적 금융 공급에 나서겠다는 의지를 밝힌 바 있다. 자산구조를 재정비한 뒤 첨단산업·중소기업 중심의 자금공급을 확대해 생산적 금융의 선도은행으로 자리매김하겠다는 구상이다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.