



 입력 2025-12-10 07:00:00


올해 3분기, 원리금보장 상품 75.3조 규모…삼성생명 39조로 최우위
DB손보, 적립금 증가 폭 33.4%…IBK연금보험은 최고 수익률 입증
국내에서 영업 중인 생명·손해보험사가 취급하고 있는 ‘확정급여형(DB형) 퇴직연금’의 올해 적립금 규모가, 지난해 대비 2조원 넘게 늘어난 것으로 집계됐다.
퇴직연금은 기업이 근로자의 노후 소득 보장을 위해 근로자 재직 기간 중 퇴직금 지급 재원을 보험사를 비롯해 은행, 증권사 등 금융사에 적립하고 해당 적립금을 근로자가 퇴직할 경우 연금 또는 일시금으로 지급하는 제도다.
이 중에서 DB형은 근로자가 퇴직 시에 수령할 퇴직급여가 근로자 평균임금이나 근무 기간 등에 의해 사전에 확정돼 있고 사용자가 납입하는 부담금은 사용자 운용 결과에 따라 변동하는 형태다.
10일 업계에 따르면 원리금을 보장하는 생·손보사 ‘DB형 퇴직연금(이하 상품)’ 적립금 규모는 올해 3분기 기준으로 75조3570억원이다. 이는 지난해 3분기 73조1324억원보다 2조2246억원(3.0%) 증가한 액수다.
전체 생·손보사 중 상품 적립금이 가장 많은 곳은 삼성생명이다. 삼성생명의 상품 적립금은 올해 3분기 기준으로 39조2408억원이다. 전체 생·손보사 상품 적립금 대비 비중으로 따지면 52% 수준이다.
이어 △교보생명 9조5832억원 △삼성화재 5조8630억원 △한화생명 5조5419억원 △미래에셋생명 3조5078억원 △KB손보 3조1254억원 △DB손보 1조8343억원 △푸본현대생명 1조4681억원 △현대해상 1조2616억원 등의 순서로 상품 적립금 1조원대를 넘겼다.
이들 중에서 DB손보의 상품 적립금이 지난해 3분기와 비교했을 때 1년 새 33.4% 늘어나며 가장 큰 증가 폭을 보였다. DB손보 관계자는 “투자손익에서 채권 등 구조적 이익 중심의 선별적 대체투자를 기반으로 안정적인 투자영업이익을 지속한 데 따른 것”이라고 설명했다.
다음으로 △동양생명 32.7% △한화손보 14.2% △푸본현대생명 13.3% △DB생명 12.9% △삼성화재 11.3% △한화생명 10.3% △교보생명 8.1% △현대해상 6.4% △KB손보 6.2% 순으로 증가 폭이 컸다.
반면 신한라이프와 롯데손보, 미래에셋생명은 각각 50.4%, 27.5%, 12.2%씩 역성장했다. 신한라이프 관계자는 “현재 회사 전략상 신규 계약을 받지 않고 있어 적립금이 감소 추세에 놓인 것으로 보인다”고 설명했다.
아울러 상품의 평균 수익률은 올해 3분기 기준으로 3.5%(생보사 3.6%·손보사 3.4%)를 찍었다. 이는 지난해 3분기 4.0%(생보사 4.1%·손보사 3.9%)보다 0.5%포인트 하락한 수치다.
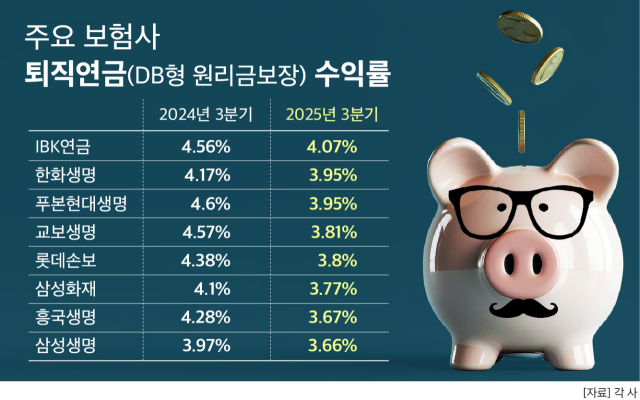
보험사 별로 살펴보면 올해 3분기 기준(원리금 보장)으로 IBK연금보험이 4.07%로 가장 높았다. 다음으로 한화생명과 푸본현대생명이 각각 3.95%로 뒤를 이었다.
이어 △교보생명 3.81% △롯데손보 3.8% △삼성화재 3.77% △흥국생명 3.67% △삼성생명 3.66% △KB손보 3.63% △미래에셋생명 3.61% △현대해상 3.47% △DB손보 3.46% △동양생명 3.23% 순으로 수익률이 높았다.
지난해 3분기 기준으로는 △푸본현대생명 4.6% △교보생명 4.57% △IBK연금보험 4.56% △미래에셋생명 4.46% △롯데손보 4.38% △흥국생명 4.28% △KB손보 4.27% △현대해상 4.21% △한화생명 4.17% △삼성화재 4.1% △삼성생명 3.97% △동양생명 3.93% △DB손보 3.9% 순으로 수익률이 높았다.
한편 퇴직연금에는 DB형 외에 확정기여형(DC형), 개인형 퇴직연금(IRP)도 있다.
DC형은 사용자가 매년 근로자 연간 임금의 1/12 이상을 부담금으로 납입하고, 근로자가 적립금의 운용방법을 결정해 그 운용실적에 따라 퇴직급여가 변동하는 제도다. IRP는 근로자가 퇴직하거나 직장을 옮길 때 받은 퇴직금을 자기 명의의 퇴직계좌에 적립해 연금 등 노후자금으로 활용할 수 있게 하는 제도다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.