


 입력 2025-12-10 17:17:18


4조원 육박한 카드론 수익…대출에 의존하는 카드업계
현대·우리카드, 3분기 카드론 수익 전년 동기 대비 21%↑
카드론으로 버텼는데…대출 규제에 돈 벌 구멍 줄어든다
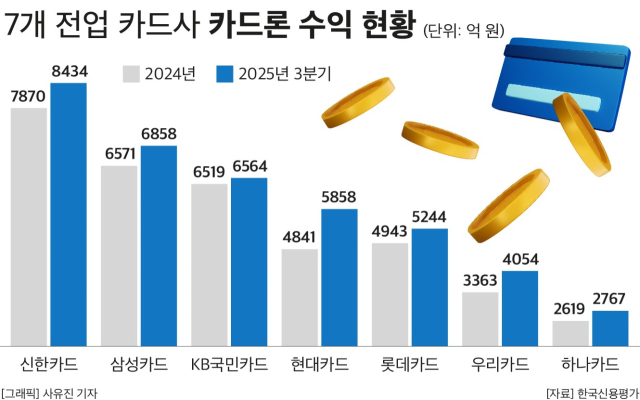
카드업계가 카드론 수익으로 수익성을 겨우 보전하고 있는 것으로 나타났다. 지난 2012년부터 이어진 적격비용 재산정제도에 따라 본업인 신용판매 수익이 지속 줄어들고 있는 가운데, 카드론 수익을 통해 수익성을 끌어올리고 있는 것이다.
실제로 카드업계의 총수익 대비 카드론 수익 비중은 이미 가맹점수수료 수익 비중을 뛰어넘은 것으로 집계됐다. 하지만 올해 들어 대출 규제가 본격화되며 카드사의 카드론 잔액 역시 점차 줄어들고 있는 만큼, 카드업계의 수익 창출 창구는 점차 요원해지는 모양새다.
10일 한국신용평가에 따르면 7개 전업 카드사(신한·삼성·현대·KB국민·롯데·우리·하나카드)의 올해 3분기 말 기준 카드론 수익은 총 3조9779억원으로 집계됐다. 이는 전년 동기(3조6726억원)보다 8.31% 증가한 수준이다.
구체적으로 살펴보면 현대카드와 우리카드의 카드론 수익이 전년 대비 20% 넘게 늘어나며 증가폭이 두드러졌다. 먼저 현대카드의 3분기 말 카드론 수익은 5858억원으로, 전년 동기(4841억원)보다 21.01% 증가한 것으로 나타났다. 같은 기간 우리카드의 카드론 수익은 20.55% 증가한 4054억원으로 집계됐다.
이밖에 △신한카드 8434억원(전년 대비 7.17% 증가) △롯데카드 5244억원(6.09% 증가) △하나카드 2767억원(5.65% 증가) △삼성카드 6858억원(4.37% 증가) △KB국민카드 6564억원(0.69% 증가) 등 일제히 증가했다.
카드론은 신용등급이 낮거나 급전이 필요한 서민들이 주로 이용하는 상품이다. 카드론dml 평균 금리는 13~14% 수준으로, 다른 대출 상품에 비해 마진이 높은 만큼 그간 카드사들은 카드론을 통해 수익을 보전해 왔다. 신용판매로 인한 수익이 줄어드는 상황에서 대출성 상품 판매를 통해 새로운 전략을 짠 것이다.
여신금융협회에 따르면 지난 11월 기준 7개 전업 카드사의 카드론 평균 금리는 13.80%로 집계됐다. 카드사별로 살펴보면 롯데카드가 14.62%로 가장 높았다. 그 뒤를 이어 △우리카드 14.07% △신한카드 13.83% △삼성카드 13.71% △하나카드 13.65% △현대카드 13.39% △KB국민카드 13.30% 순이었다.
이는 기준금리가 현재보다 0.50%p(포인트) 높았던 지난해 11월 대비 0.81%포인트 가량 떨어진 수준이다. 실제로 지난해 11월 기준 7개 카드사의 카드론 금리는 14.60%로, 7개 카드사의 카드론 금리 평균이 모두 14%대를 넘어서며 높은 금리 수준을 보였다.
카드론 금리 자체는 크게 내렸으나, 올해 2월까지 나날이 최고 수준을 경신했던 카드론 잔액이 관련 수익을 끌어올린 것으로 분석된다. 카드업계의 카드론 잔액은 지난해 12월 소폭 감소한 뒤 올해 2월 말까지 지속 증가했다.
실제로 지난해 12월 42조3873억원을 기록했던 카드론 잔액은 올해 1월 42조7310억원, 2월 42조9888억원으로 나날이 역대 최고 수준을 다시 쓰기도 했다. 이후 6·27 대출 규제 이후 점차 감소세를 보여왔으나, 지난 10월에는 42조751억원을 기록하며 올해 5월 이후 5개월 만에 또 한 번 소폭 증가하는 모습을 보였다.
카드사들이 대출로 눈을 돌리게 된 배경에는 수익 기반 악화가 있다. 당국은 지난 2012년부터 적격비용 재산정제도를 통해 가맹점 수수료 인하 정책을 지속적으로 추진해왔다. 올해 2월에도 최대 20억원까지 가맹점 수수료를 절감하는 개편안을 시행하면서 카드사의 본업이던 신용판매 수익은 지속적으로 줄어드는 추세다.
실제로 지난 2024년부터는 카드론 수익 비중이 가맹점수수료수익 비중을 뛰어넘기도 했다. 올해 3분기 말 기준 7개 카드사의 총수익 대비 가맹점수수료 수익 비중은 21.06%로 집계됐다. 이는 전년 동기(22.79%)보다도 1.73%포인트 줄어든 수준으로, 지난 2022년보다는 2.94%포인트 쪼그라든 수치다.
이에 반해 카드론 수익은 가맹점수수료 수익을 이미 뛰어넘은 상황이다. 올해 3분기 말 총수익 대비 카드론 수익 비중은 21.34%로, 가맹점수수료 수익 비중을 0.28%포인트 가량 앞섰다. 특히 카드론 수익 비중은 전년보다도 1.10%포인트 늘어난 것으로 나타났다.
문제는 이처럼 수익성을 방어해 온 카드론 시장에도 급제동이 걸렸다는 점이다. 금융당국은 기존 ‘기타대출’로 분류되던 카드론을 ‘신용대출’로 포함시켜 총부채원리금상환비율(DSR) 규제 대상으로 삼을 것을 발표했다. 연소득의 100% 이내에서 대출 한도를 제한하겠다는 조치로, 사실상 카드사 입장에서는 카드론 취급 여지가 줄어드는 셈이다.
여기에 7월부터는 스트레스 DSR까지 적용됐다. 대출 심사 시 1.5%의 가산금리가 더해지면서, 대출 한도가 더욱 줄어드는 구조다. 다만 당국은 연소득 3500만원 이하 저소득층에 대해서는 예외 규정을 뒀다.
이같은 상황에서 사실상 카드사들이 활용할 수 있는 추가 이자수익 창구가 막히고 있다는 목소리가 나온다. 수수료 수익은 이미 하향 안정세를 보이고 있는 가운데, 카드론까지 조여오면서 수익원 다변화가 시급하지만 이마저도 각종 금융규제로 쉽지 않은 게 현실이다.
카드업계 한 관계자는 “가맹점 수수료는 줄고, 카드론은 규제 대상이 되고 있다”며 “이자수익마저 길이 막히면 카드사로서는 수익 방어 수단이 사실상 사라지는 상황에서 당분간은 비용 절감 외에는 뾰족한 해법이 없을 것”이라고 말했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]



































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.