


 입력 2025-12-17 07:00:00


7개 카드사, 불안정한 업황에 일제히 현금 곳간 늘렸다
흑자 겨우 유지하는 카드업계, 부실 대응 위해 곳간↑
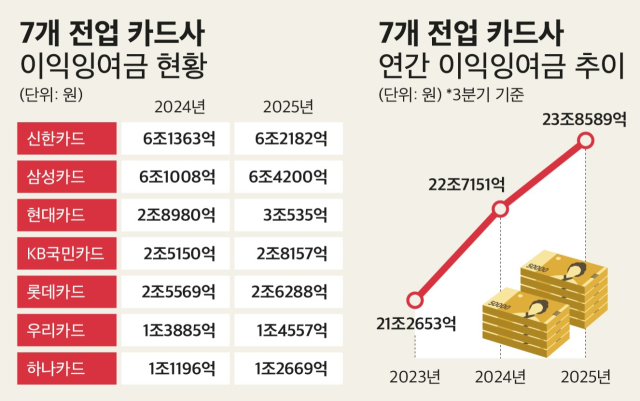
카드업계가 기업의 현금 곳간으로 불리는 이익잉여금을 최근 몇 년새 지속적으로 늘리고 있는 것으로 나타났다. 업황 부진과 부실 우려가 커지고 있는 가운데, 카드사들이 현금 곳간을 늘리며 재무 완충력을 강화하고 나선 것으로 풀이된다.
17일 금융감독원 전자공시시스템에 따르면 국내 7개 전업 카드사(신한·삼성·현대·KB국민·롯데·우리·하나카드)의 올해 3분기 말 기준 이익잉여금은 총 23조8589억원으로 집계됐다. 이는 전년 동기(22조7151억원)보다도 5.04% 증가한 수준이다.
구체적으로 살펴보면 7개 카드사의 이익잉여금은 1년새 모두 늘어난 것으로 나타났다. 이 가운데 하나카드와 KB국민카드의 이익잉여금이 1년새 10% 이상 늘어나며 증가폭이 가장 컸다.
먼저 하나카드의 올해 3분기 말 이익잉여금은 1조2669억원으로, 전년 동기(1조1196억원)보다 13.16% 증가한 것으로 나타났다. 이는 7개 카드사 중 가장 큰 증가폭이다. 뒤이어 KB국민카드의 이익잉여금이 전년 동기(2조5150억원) 대비 11.96% 늘어난 2조8157억원을 기록했다.
이밖에 △현대카드 3조535억원(전년 대비 5.37% 증가) △삼성카드 6조4200억원(5.23% 증가) △우리카드 1조4557억원(4.84% 증가) △롯데카드 2조6288억원(2.81% 증가) △신한카드 6조2181억원(1.33% 증가) 등 일제히 늘어났다.
이익잉여금은 영업 및 재무활동의 성과로 발생한 이익 중 상여, 배당 등으로 유출되지 않고 사내에 유보하는 자본을 뜻한다. 금융사가 스스로 쌓아 둔 내부 자금인 만큼, 기업의 현금 곳간 격으로 이해되는 지표다.
이처럼 카드업계가 현금 곳간을 늘리는 데는 불안정한 업황이 영향을 미친 것으로 보인다. 카드업계의 경우 최근 몇 년새 적자를 기록한 경우는 없었으나, 불안정한 업황에 손실·부실 가능성이 커지고 있는 만큼 최대한 곳간을 쌓아 두는 전략을 택한 것이다. 대손비용이나 부실채권이 증가할 경우 이익잉여금을 통해 손실을 흡수하는 등 위기 상황에서 버팀목 역할을 할 수 있기 때문이다.
카드사의 수익성은 나날이 줄어들고 있다. 2012년부터 적용된 적격비용 재산정제도에 따라 본업인 신용판매에서 힘을 잃고, 고금리 장기화에 따라 이자비용 및 대손비용 부담까지 커진 영향이다.
여기에 올해 들어서는 감독당국의 카드론 리스크 관리 요구, 스트레스DSR 시행 및 가계대출 규제로 인해 카드론 등 대출 영역 규제까지 이뤄지며 카드사의 수익성은 박스권에 갇혀 있는 상황이다.
상황이 이런 만큼 카드업계가 일제히 이익잉여금을 늘린 데는 불안한 업황이 영향을 미친 것으로 보인다. 최근 몇 년간 카드사 업권이 전반적으로 쪼그라든 것은 물론, 개선 시기 역시 불분명한 만큼 향후 급변하는 경영환경에 대응하기 위해 이익잉여금을 축적하고 있는 것으로 풀이된다.
실제로 2018년 3분기 14조8958억원에 그쳤던 7개 카드사의 이익잉여금은 2019년 15조6795억원으로 늘었다. 이어 △2020년 16조8038억원 △2021년 18조2916억원 △2022년 19조8567억원 △2023년 21조2653억원 △2024년 22조7151억원 등으로 지속 증가했다.
카드업계의 한 관계자는 “시장 전반의 고금리 장기화에 따른 조달 비용 증가, 가맹점수수료 인하 등 불확실한 경영환경에 대응하기 위해 카드업계 차원에서 이익잉여금을 축적하고 있는 것으로 보여진다”라고 말했다.
문제는 오는 2026년에도 카드업계의 업황이 크게 개선될 여력이 없다는 것이다. 업계에서도 적어도 내년 상반기께는 지나야 비우호적인 업황이 해소될 것이라 내다보고 있다.
카드업계의 한 관계자는 “업계를 둘러싼 경영환경에 따라 탄력적으로 대응하고 있으나, 당분간은 카드업계 전반적으로 내실경영에 집중할 것으로 보인다”면서 “건전성의 회복과 조달금리 안정화가 이뤄지는 시점에 따라 카드사의 실적도 개선될 수 있을 것으로 전망하고 있다”고 말했다.
또 안태영 한국기업평가 책임연구원은 “민간소비 회복 가능성이 있으나 카드론 성장 제약으로 카드이용실적 성장은 더딜 전망”이라며 “신판 자산의 채산성 저하, 대손비용 부담을 감안하면 내년에도 저조한 수익성이 지속될 것으로 예상된다”고 설명했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.