


 입력 2026-01-07 07:00:00


신청·수용 건수 모두 두 자릿수 감소
삼성생명 이자 감면액 최대…ABL생명 수용률 1위
금융당국·국회, 소비자 안내 강화 법·제도 개선 추진
보험업계가 지난해 상반기까지 금리인하요구 수용을 통해 감면한 이자액이 약 40억원에 그친 것으로 집계됐다. 이는 전년 상반기 기준 이자 감면액과 비교해 약 30억원 줄어든 규모다.
금융당국이 ‘소비자 보호’를 강조하는 분위기 속에서도 금리인하 요구권에 대한 자체 홍보나 금리인하 요구 수용에 있어 인색하다는 비판이 나온다.
7일 업계에 따르면 국내에서 영업 중인 12개 생명보험사와 9개 손해보험사에 접수된 금리인하요구권은 2025년 상반기 기준 총 6만2922건으로 집계됐다.
이 가운데 보험사들은 3만5024건의 금리인하요구를 수용해 총 40억1800만원의 이자를 감면했다. 앞서 2024년 상반기에는 8만12건의 금리인하요구권이 접수됐고, 이 중 4만8660건을 수용해 71억5500만원의 이자를 감면한 바 있다.
2024년 상반기에서 2025년 상반기로 넘어오면서 금리인하요구 신청 건수는 8만12건에서 6만2922건으로 1만7090건(21.3%) 감소했다. 같은 기간 수용 건수 역시 4만8660건에서 3만5024건으로 1만3636건(28.0%) 줄어들었다.
생명보험사와 손해보험사를 통틀어 이자 감면액이 가장 많은 곳은 삼성생명이었다. 삼성생명의 이자 감면액은 2024년 상반기 59억원, 2025년 상반기 28억원으로 업계 최고 수준을 기록했다.
그 뒤를 △교보생명 3억1200만원(2024년 상반기 2억7000만원) △한화생명 1억7800만원(2024년 상반기 3억3700만원) △현대해상 1억6300만원(2024년 상반기 1억7200만원) △삼성화재 1억2800만원(2024년 상반기 7200만원) △신한라이프 1억1700만원(2024년 상반기 1억1300만원) 등이 이었다.
금리인하요구권은 은행법 등에 따라 개인이나 기업이 금융사로부터 대출을 받은 이후 취업·승진·매출 증가 등으로 신용도나 상환 능력이 개선됐을 경우, 금융사에 대출금리 인하를 요구할 수 있도록 한 제도다.
금리인하요구는 가계대출과 기업대출로 구분되며, 가계대출의 경우 신용·담보·주택담보 대출에서, 기업대출은 신용·담보 대출에서 신청할 수 있다.
보험사별로 신용등급 체계와 신용평가 모형이 서로 다른 만큼 이자 감면 규모에도 차이가 발생할 수밖에 없다. 삼성생명의 경우 고객 수와 계약 규모가 상대적으로 크기 때문에 이자 감면액이 높게 나타났다는 설명이다.
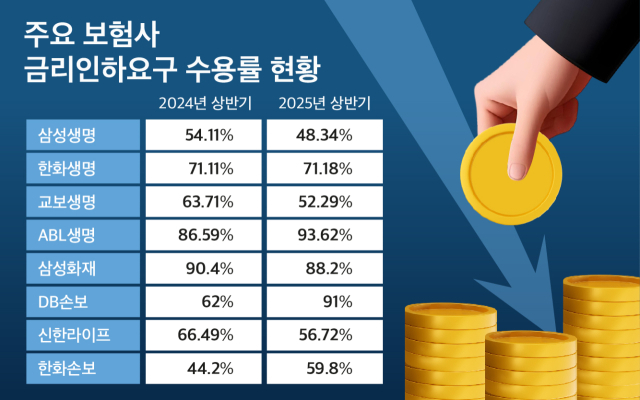
생·손보사별 금리인하요구 수용률 기준으로는 ABL생명이 2025년 상반기 가장 높은 수치를 기록했다. ABL생명의 수용률은 93.62%로, 2024년 상반기(86.59%) 대비 7.03%포인트 상승했다.
이어 △DB손보 91.0%(2024년 상반기 62%) △삼성화재 88.2%(2024년 상반기 90.4%) △흥국생명 78.18%(2024년 상반기 70.17%) △NH농협생명 72.22%(2024년 상반기 77.14%) △한화생명 71.18%(2024년 상반기 71.11%) △푸본현대생명 63.17%(2024년 상반기 53.47%) △한화손보 59.8%(2024년 상반기 44.2%) △롯데손보 57.7%(2024년 상반기 55.1%) △신한라이프 56.72%(2024년 상반기 66.49%) △교보생명 52.29%(2024년 상반기 63.71%) △삼성생명 48.34%(2024년 상반기 54.11%) 순으로 뒤를 이었다.
다만 업계 일각에서는 보험사를 포함한 금융사들의 금리인하요구 제도 안내가 충분하지 않고, 금융사별 안내 수단과 고지 주기에 편차가 커 제도 실효성이 떨어진다는 지적도 제기된다. 이에 주호영 국민의힘 의원 등 10인은 지난해 3월 보험업법 일부개정법률안을 발의했다.
발의자들은 “분기마다 금리인하요구 가능 여부를 소비자에게 고지하고, 보험사마다 상이한 안내 수단과 기간을 통일함으로써 소비자 권리를 강화하는 것이 개정안의 핵심”이라고 설명했다.
이에 일부 보험사들은 금리인하요구 관련 신청 절차를 개선하며 이용자 편익 제고에 나서고 있다. 한화생명은 금리인하요구 고지 빈도를 기존 6개월 1회에서 분기별 1회로 확대했으며, 신한라이프는 차주 유형을 세분화해 금리 조건 변동 가능성이 있는 차주를 대상으로 안내를 강화하고 있다.
금융당국 역시 소비자 보호 강화 기조에 발맞춰 제도 개선에 속도를 내고 있어, 향후 금리인하요구권에 대한 소비자 권리는 더욱 확대될 것으로 전망된다.
앞서 금융위원회는 2023년 “금리인하요구권에 대한 소비자 안내를 강화하고 금리인하 실적 공시를 보완하는 한편, 신청 결과 통지를 보다 구체화하는 방향으로 제도를 개선하겠다”고 밝힌 바 있다.
이억원 금융위원장은 올해 신년사를 통해 “금융이 국가경제의 안전판이자 국민의 청지기가 되도록 금융안정과 소비자 보호라는 기본 책무를 충실히 수행하겠다”고 강조했다. 이찬진 금융감독원장 역시 신년사를 통해 “소비자를 최우선으로 하는 감독 체계를 확립하고 적극적으로 가동하겠다”고 밝혔다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.