


 입력 2026-02-25 07:00:00


DB손보는 12.8% 불린 4608억…메리츠화재, 8321억 집행키로
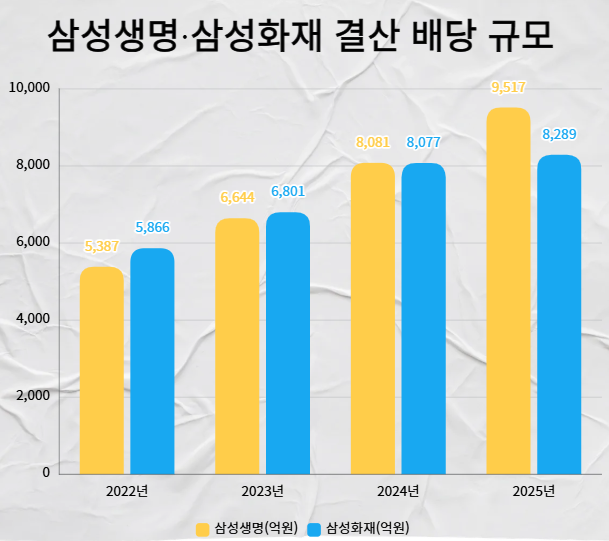
삼성생명 및 삼성화재 결산 배당 규모. <그래프=CEO스코어데일리>
삼성금융 계열 보험사인 삼성생명과 삼성화재 모두 ‘당기순이익 2조원 클럽’ 자격을 유지하면서 업계 맏형 자리를 굳건히 하고 있다. 이런 호실적을 바탕으로 삼성생명과 삼성화재는 사상 최대 규모의 결산 배당을 결정하며 시장의 이목을 집중시키고 있다.
25일 업계에 따르면 최근 삼성생명은 보통주 1주당 결산 배당금을 5300원으로 결정했다. 이에 따른 총배당금 규모는 9517억원에 이른다. 또 삼성화재는 보통주 1주당 1만9500원, 우선주 1주당 1만9505원의 결산 배당금을 책정했으며 이에 따라 총배당금 규모는 8289억원으로 정해졌다.
삼성생명과 삼성화재가 이번에 내건 결산 배당금 총액을 합산하면 1조7806억원으로 역대 최대 규모다. 이런 삼성생명과 삼성화재의 결산 배당금 규모는 오름세를 보이고 있다.
삼성생명의 결산 배당금 규모는 2022년 5387억원에서 2023년 6644억원, 2024년 8081억원, 2025년 9517억원으로 3년 동안 4130억원(76.6%) 증가했다. 같은 기간 삼성화재의 결산 배당금 규모는 5866억원, 6801억원, 8077억원, 8289억원을 찍으며 2423억원(41.3%) 늘었다. 양사가 이번에 내건 결산 배당금 총액(1조7806억원)은 양사의 2024년 결산 배당금 총액(1조6158억원)보다 1648억원(10.1%) 많다.
삼성화재는 지난 20일 열린 2025년 실적 발표 컨퍼런스콜에서 주주환원 정책을 제시했다. 이를 통해 ‘2025년 삼성화재의 주주환원율은 41.1%로 2024년 39.0% 대비 2.1%포인트 상승했으며 오는 2028년까지 주주환원율을 50%로 확대하겠다’는 방침도 밝혔다.
삼성생명은 이보다 앞서 지난해 상반기 실적 발표 컨퍼런스콜에서, 중기 주주환원율 50% 달성을 위해 2024년 기준 38%였던 결산 배당 성향을 점진적으로 상향시키겠다고 밝힌 바 있다. 실제로 삼성생명의 결산 배당 성향은 2020년 35.5%에서 2024년 38.4%로 2.9%포인트 올랐다.
DB손해보험과 메리츠화재도 최근 밸류업 의지를 천명하며 주당 배당금을 전년 대비 상향했다.
DB손보는 지난 4일 이사회를 열어 보통주 1주당 전년 6800원 대비 11.8% 오른 7600원의 결산 배당금(2025년 결산)을 결정했다. 이에 따른 결산 배당금 규모는 2024년 결산 4083억원보다 525억원(12.8%) 증가한 4608억원을 기록했다. 2023년 결산 3182억원보다는 1426억원(44.8%) 증가한 액수다.
메리츠화재도 지난 5일 이사회를 열어 2025년 결산 배당으로 8321억원을 집행하기로 결정했다. 이는 2024년 결산 배당금인 6620억원 대비 25.7% 늘어난 규모다. 같은 기간 결산 배당 성향은 38.7%에서 49.5%로 10.8%포인트 올랐다.
다만 삼성생명과 삼성화재, DB손보, 메리츠화재 등을 제외한 다른 보험사들의 결산 배당 여부는 현재 불분명한 상황이다. 새 보험회계 제도인 IFRS17 시행 후 해약환급금 준비금 덩치가 점점 커지면서 보험사 배당 재원이 갈수록 부족해졌기 때문이다.
해약환급금 준비금은 보험사가 보험계약 해약 등에 대비해 쌓는 금액이다. 보험사 자본 건전성 유지와 보험금 지급 능력 강화, 보험계약자 수급권 보호 등이 목적이다. 이는 법정준비금으로 상법상 주주배당가능이익 산정 시 차감돼 배당이 제한된다.
해약환급금 준비금은 2023년 48조6843억원(생보 19조4320억원 , 손보 29조2523억원)에서 2024년 55조7981억원(생보 20조1219억원, 손보 35조6762억원)으로 7조1138억원 증가했다. 지난해 9월말 기준으로는 69조1907억원(생보 25조509억원, 손보 44조1398억원)으로 2년 동안 20조5064억원 더 늘었다. 이익은 났지만 정작 주주에게 줄 돈은 묶여버리는 상황이 발생한 것이다.
이에 금융당국은 2024년 9월 ‘제3차 보험개혁회의’를 통해 일정 자본 건전성 조건을 충족하는 보험사에 한해 해약환급금 준비금 적립비율을 하향 조정했다. 최근에는 이 경우 기본자본 인정 금액도 축소(100%→80%)됨에 따라 지급여력이 양호한 보험사에 오히려 불이익으로 작용할 수 있다는 우려가 제기됐다.
금융당국은 이에 따라 지난 1월, 해약환급금 준비금을 100% 적립할 수 있음에도 해당 규정에 따라 80%만 적립한 경우 지급여력상 이익잉여금 한도 내에서 적립비율 100% 기준의 해약환급금 준비금을 기본자본으로 인정하기로 했다. 다만 이 역시 자본 건전성이 우량한 회사들에 수혜가 집중될 수 있다는 지적이 나온다.
업계 관계자는 “대형 보험사들이 밸류업 정책에 발맞춰 역대급 배당을 쏟아내고 있지만, 해약환급금 준비금 적립 부담이 큰 중소형사들은 배당 여력을 확보하는 데 한계가 있다”며 “결국 탄탄한 자본력을 바탕으로 제도 변화에 유연하게 대응할 수 있는 회사와 그렇지 못한 회사 간의 배당 양극화 현상이 갈수록 뚜렷해질 것”이라고 분석했다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.