



 입력 2026-02-24 09:00:00


전방 수요·반도체 시황 회복에 따른 실적 반등
LS증권 “업황 회복·가동률 등 실적 개선 기대”
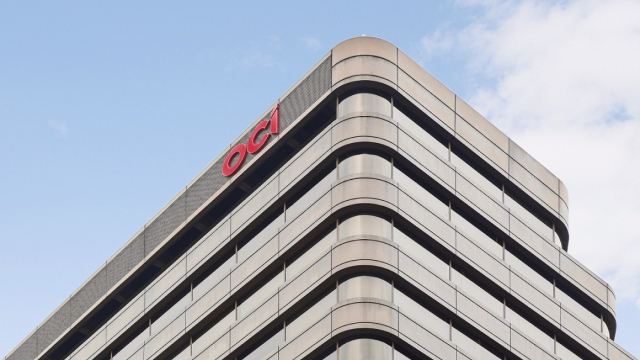
OCI 사옥 전경. <사진=OCI>
OCI가 올해를 기점으로 실적 개선을 달성할 것이라는 분석이 나왔다.
23일 업계에 따르면 OCI는 구조조정 효과와 전방 수요 회복, 고부가 소재 비중 확대 등이 맞물리면서 수익성을 정상화할 전망이다.
LS증권의 최근 NDR 리포트에 따르면 OCI의 지난해 실적은 반도체 소재 선제 증설에 따른 고정비 부담과 기초소재·카본케미칼 업황 부진으로 크게 위축됐다. 중국 중심의 카본케미칼 공급과잉도 실적 하락을 심화시킨 요인으로 지목됐다.
정경희 LS증권 연구원은 “OCI가 2025년 한 해 동안 HSPP(고연화점피치) 및 중국 OJCB 등 저수익 사업을 정리하며 구조조정을 단행했다”면서 “LS증권은 해당 조치로 연간 감가상각비 약 160억원이 절감돼 영업이익 개선 효과가 확보됐다”고 말했다.
해당 리포트에 따르면 OCI의 올해 실적이 개선될 것으로 보고 있다. OCI의 영업이익률은 약 5% 수준까지 회복될 것으로 전망했다.
반도체 시황 회복에 따라 폴리실리콘·인산·과산화수소 등 주요 소재 판매량(Q) 증가가 수익성 개선으로 직결될 것으로 분석했다. 과산화수소의 경우 가동률이 90% 이상으로 상승할 것으로 예상됐다. 인산은 하반기 5000톤 증설 효과가 반영될 것으로 전망했다.
또 반도체 공정 미세화 및 고적층화 트렌드에 따라 소재 사용량이 구조적으로 증가하는 점도 긍정적 요인으로 꼽혔다. LS증권은 과산화수소 사용량이 1.3∼1.5배, 인산이 1.5∼2.0배 증가할 수 있다고 제시했다. OCI가 5년간 개발한 인산계 에천트는 2027년 이후 판매가 본격화될 가능성이 있다고 평가했다.
카본케미칼 부문 역시 2025년 구조조정 효과가 올해 반영될 것으로 전망됐다.
HSPP 설비 손상차손 반영 이후 감가비가 80억원가량 절감된 데다 지속적인 손실을 기록했던 중국 OJCB를 청산해 연간 약 80억원의 비용이 제거될 것으로 관측됐다. 고압전선·반도전용 스페셜티 카본블랙은 2026년 하반기부터 생산 증가가 기대된다.
OCI는 반도체 소재부터 기초 소재, 카본케미칼 등을 모두 생산하는 사업 구조를 갖추고 있다. 이는 국내외를 살펴도 비교 가능한 기업이 제한적이다. 반도체 소재 중심 경쟁사와 밸류에이션을 비교하면 OCI가 상대적으로 저평가된 상태라는 게 LS증권 분석이다.
OCI는 높은 잠재 성장력에 맞춘 주주환원정책을 추진한다. OCI는 2025년 회계연도 기준 100억원의 자사주 매입 및 소각을 실시할 계획이며, 향후 3년간 별도 기준 총 주주환원율 30% 이상을 지향해 현금배당 및 자사주 매입과 소각을 병행하여 주주환원 강화에 나선다.
김유신 OCI 부회장은 지난 4분기 실적발표에서 “올해 반도체 산업의 중장기 성장 흐름에 선제적으로 대응해 고부가가치 소재 분야에 투자를 지속해 수익성을 극대화하겠다”며 “적극적인 주주환원 정책을 통해 지속가능한 기업가치 성장을 실현해 나가겠다”고 말했다.
[CEO스코어데일리 / 박대한 기자 / dayhan@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.