


 입력 2026-03-05 17:40:00


실적 악화에 ‘양날의 검’ 된 보험부채…당국, ‘회계 착시’ 차단에 박차
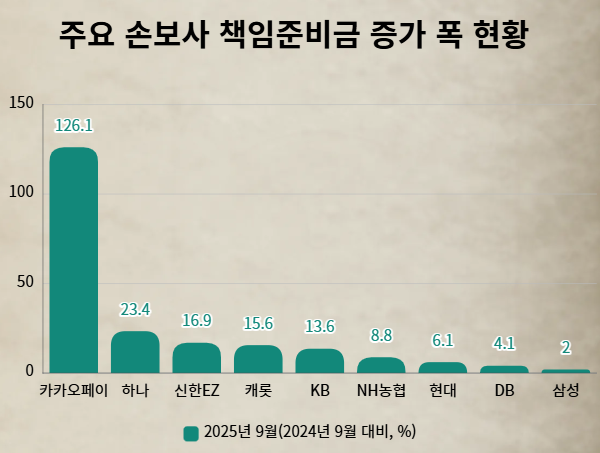
주요 손보사 책임준비금 증가 폭 현황. <그래프=CEO스코어데일리>
디지털 보험사인 카카오페이손해보험의 책임준비금 규모가 1년 만에 두 배 이상 늘어난 것으로 집계됐다. 책임준비금은 보험사가 향후 고객에게 보험금, 환급금, 배당금 등을 지급하기 위해 의무적으로 적립하는 부채 성격의 준비금이다.
보험은 보험료 납입 시점과 사고 발생 시점 사이의 간극이 큰 상품이다. 이에 장래 지급 부족 가능성을 미리 충당해 보험금 지급 능력을 확보하는 것이 핵심이다. 특히 보험연구원 등에 따르면 신계약이 늘어날수록 보험사가 미래 지급을 대비해 적립해야 하는 책임준비금 규모도 비례해 증가하는 구조다.
5일 업계에 따르면 국내에서 영업 중인 15개 손해보험사들이 적립한 책임준비금은 2025년 3분기 기준 총 285조4478억원이다. 이는 2024년 3분기 268조1083억원 대비 약 17조3395억원(6.4%) 증가한 수치다.
증가 폭 기준으로 업계의 시선을 한몸에 받은 곳은 카카오페이손보다. 카카오페이손보의 책임준비금은 2024년 3분기 134억3900만원에서 2025년 3분기 303억8600만원으로 169억4700만원(126.1%) 폭증했다.
이와 관련해 업계는 카카오페이손보가 최근 해외여행보험 등 생활 밀착형 보험 시장을 장악하며 신계약이 쏟아진 결과, 장래 보험금 지급을 위해 쌓아두는 부채 즉, 책임준비금이 단기간에 급증한 것으로 분석했다. 앞서 카카오페이손보는 지난해 10월, 출범 3년 만에 누적 가입자 수가 600만명을 돌파했다고 밝힌 바 있다.
카카오페이손보 관계자는 “장기보험 등 라인업 확장 및 (휴대폰, 운전자, 해외여행보험 등) 전반적인 매출 확대에 따라 책임준비금이 증가했기 때문”이라고 설명했다.
카카오페이손보의 뒤를 이어 디지털 및 중소형 손보사들의 약진이 두드러졌다. 주요 손보사별 증가 폭을 살펴보면 △하나손보 23.4%(2조8970억원→3조5750억원) △신한EZ손보 16.9%(866억원→1012억원) △캐롯손보 15.6%(2841억원→3283억원) 등의 순서로 나타났다.
대형사 중에서는 KB손보가 13.6%(32조4028억원→36조8245억원)의 높은 증가율을 기록하며 공격적인 행보를 보였다. 이어 △NH농협손보 8.8%(11조5745억원→12조5880억원) △현대해상 6.2%(50조7429억원→53조8995억원) △DB손보 4.1%(47조6290억원→49조5907억원) 등의 순서로 증가세를 이어갔다.
업계 1위인 삼성화재는 2.0%(63조1299억원→64조3848억원) 증가에 그치며 상대적으로 보수적인 부채 관리 기조를 유지했다. AXA손보(-2.1%), ACE손보(-1.4%) 등은 오히려 책임준비금 규모가 소폭 감소하며 대조적인 흐름을 보였다.
이처럼 책임준비금 규모가 커진 만큼 손보사 내실은 과제로 떠오르고 있다. 금감원이 발표한 ‘2025년 1~9월 보험회사 경영실적’에 따르면 손보사 당기순이익은 6조4610억원으로 전년 동기 대비 19.6% 감소했다. 자산운용을 통한 투자손익이 8808억원 개선됐으나, 손해율 상승 등으로 인해 본업인 보험손익이 2조7478억원 악화한 영향이다.
이런 상황에서 책임준비금 증가 현상은 손보사들에게 ‘양날의 검’이 될 수 있다는 지적이다. 미래 지급 능력을 확보했다는 신호인 동시에, 금리 하락기에 시가로 평가되는 부채 규모가 커지며 IFRS17 하에서 재무 건전성을 나타내는 신지급여력(K-ICS, 킥스)비율을 압박하는 요인이 되기 때문이다. 실제로 경과조치 후 손보사 킥스비율은 2024년 9월말 227.1%에서 2025년 9월말 224.1%로 3.0%포인트 하락했다.
이와 관련해 금융감독원은 지난 2023년 말 보험사 간 비교 가능성을 높이고 재무 건전성을 강화하기 위해 보험부채 시가평가 기반의 책임준비금 및 신지급여력제도 관련 ‘보험업감독업무시행세칙’을 개정했다.
핵심은 보험부채가 경제적 실질에 맞게 산출되도록 할인율 산출 기준을 개선한 것이다. 실질금리 수준과의 차이에 따라 장기선도금리 조정 폭을 차등화하는 방식이 도입됐다. 이는 신계약 유입으로 책임준비금 규모가 커진 보험사들이 계리 가정을 통해 이익을 과도하게 부풀리거나 보험부채를 적게 쌓는 ‘회계 착시’를 사전에 차단하기 위한 조치로 해석된다.
여기에 책임준비금과 보험부채에 대한 외부 검증 절차도 강화될 것으로 전해지고 있다. 매년 필수적으로 받아야 하는 최소 검증시간이 기존 표준 검증시간의 80~90% 수준까지 확대될 전망이다.
업계 관계자는 “카카오페이손보 등의 책임준비금 규모 증가는 디지털 보험 모델의 시장 안착을 의미하는 상징적 지표”라면서도 “다만 급증한 책임준비금을 뒷받침할 재무 건전성 확보가 지속 성장의 관건이 될 것”이라고 평가했다.
이어 “내년 1월부터는 기본자본 킥스비율 도입도 예정돼 있다. 이를 통해 보험사들로 하여금 자본 구조의 질적 개선을 유도하고 있어, 향후 업계가 덩치에 걸맞는 내실을 어떻게 증명할지가 중요해질 것”이라고 설명했다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.