


 입력 2026-03-09 17:40:00


신한카드 90% ‘최고’…은행·저축은행보다 높아
중저신용자 이용 카드론 영향…포용금융 역할 부각
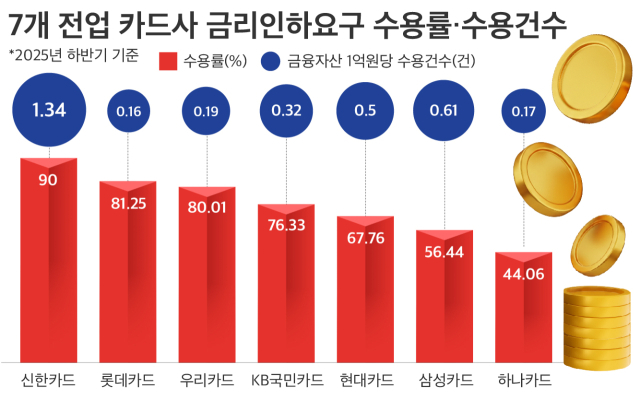
카드업권이 금융권 가운데 금리인하요구권을 가장 적극적으로 수용하며 포용금융 실천에 힘쓰고 있는 것으로 나타났다. 지난해 하반기 전업 카드사의 금리인하요구권 수용률이 72%를 넘어선 가운데, 신한카드는 90%에 달하는 수용률로 업계 최고 수준을 기록했다.
9일 여신금융협회에 따르면 7개 전업 카드사(신한·삼성·현대·KB국민·롯데·우리·하나카드)의 지난해 하반기 금리인하요구 신청건수는 총 29만3026건으로 집계됐다. 이 가운데 7개 카드사가 수용한 소비자의 금리인하요구는 전체의 72.34%에 달하는 21만1986건으로 집계됐다. 이는 같은 해 상반기 수용률인 67.10%보다 5.24%p(포인트) 오른 수준이다.
금리인하요구권은 개인·기업이 금융회사로부터 대출을 받은 뒤 취업이나 승진, 매출액 증가 등으로 인해 신용상태 및 상환능력이 개선될 경우 금융사를 대상으로 대출금리 인하를 요구할 수 있는 제도다.
전체 카드사 중 소비자의 금리인하요구에 가장 적극적으로 수용한 곳은 신한카드였다. 지난해 하반기 신한카드에 접수된 금리인하요구 신청은 9만5697건으로, 7개 카드사 중 가장 많았다. 신한카드는 이 중 90.00%에 달하는 8만6132건의 금리인하요구를 수용한 것으로 확인됐다. 전체 카드사 중 수용률이 90%대를 넘어선 곳은 신한카드가 유일했다.
신한카드 관계자는 “신한카드는 소비자 권익 보호를 위해 카드론 금리 인하 요건 충족 시 별도의 고객 신청 없이도 금리를 자동으로 인하하는 선제적 시스템을 운영 중으로, 해당 시스템에 따라 수용률이 높게 나타나고 있다”고 말했다.
신한카드에 이어 롯데카드와 우리카드가 수용률 80% 이상으로 뒤를 이었다. 롯데카드의 지난해 하반기 수용건수는 1만2770건, 수용건수는 1만376건으로 집계됐다. 이에 따른 수용률은 81.25%에 달한다.
우리카드의 지난해 하반기 금리인하요구 신청건수는 1만5550건으로, 우리카드는 이 가운데 80.01%에 달하는 1만2442건을 수용한 것으로 나타났다. 특히 우리카드의 경우 인하금리가 1.21%로, 카드사 중 유일하게 1%대를 넘긴 것으로 확인됐다. 이처럼 우리카드의 경우 1%대 수준의 인하금리를 적용하며 1인당 감면액 또한 5만6682원으로 전체 카드사 중 가장 높았다.
이밖에 카드사의 금리인하요구 수용률을 살펴보면 △KB국민카드 76.33% △현대카드 67.76% △삼성카드 56.44% △하나카드 44.06% 등의 순으로 나타나 카드사별로 소비자의 금리인하 요구에 대한 대응 수준에 차이를 보였다.
실질적인 카드금융 자산에 대해 금리인하가 어느 정도로 수용되고 있는지를 확인할 수 있는 금융자산 1억원당 수용건수 역시 신한카드가 가장 돋보였다. 금융자산 1억원당 수용건수는 카드론과 현금서비스 등 카드사가 보유한 대출성 자산 대비 금리인하 수용건수를 확인할 수 있어 단순 수용률보다 객관적으로 살펴볼 수 있는 지표다.
카드금융자산 1억원당 수용건수가 가장 높은 곳은 신한카드였다. 신한카드의 금융자산 1억원당 수용건수는 1.34건으로, 이 역시 전체 카드사 중 유일하게 1건대를 넘겼다. 이밖에 △삼성카드 0.61건 △현대카드 0.50건 △KB국민카드 0.32건 △우리카드 0.19건 △하나카드 0.17건 △롯데카드 0.16건 순이었다.
한편 카드업권의 금리인하요구권 수용률은 전 업권 가운데 가장 높았다. 같은 기간 업권별 금리인하요구권 수용률은 △생명보험 55.28% △손해보험 43.77% △저축은행 40.34% △은행 27.75%로 집계됐다. 금융권 내 두 번째로 수용률이 높은 생명보험업권보다도 17.06%포인트 가량 앞서가며 포용금융에 앞서가는 모습을 보인 것이다.
이에 대해 카드업계의 한 관계자는 “카드사가 실효성을 나타낼 수 있는 대표적인 포용금융 제도라는 면에서 업계에서 적극 참여하고 있다”며 “상대적으로 중저신용자가 많이 이용하는 카드론 위주로 인하의 여력이 많은 것도 영향이 있을 것”이라고 설명했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.