



 입력 2026-03-18 18:03:09


생보사 순익 1년 새 8.3% 줄었는데…이자비용은 9.2%↑
실적 한파 속 이자비용 부담 확대…iM라이프 300% 급증
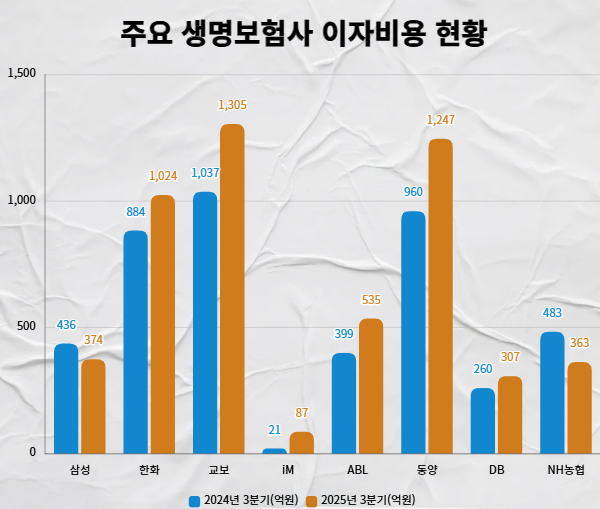
주요 생명보험사 이자비용 현황. <그래프=CEO스코어데일리>
국내 생명보험 업계가 본업인 보험손익 악화로 당기순이익 감소라는 ‘실적 한파’를 겪고 있는 가운데, 7500억원이 넘는 이자비용을 지출하며 재무 부담도 커지고 있는 것으로 나타났다. 국내에서 영업 중인 생보사들 중에서는 iM라이프의 ‘이자 고지서’가 1년 만에 300% 이상 폭증하며 업계의 이목을 집중시키고 있다.
18일 업계에 따르면 국내에서 영업 중인 22개 생보사들의 이자비용은 2025년 9월말 기준 7663억원이다. 이는 전년 동기 7017억원 대비 약 645억원(9.2%) 증가한 액수다.
가장 눈에 띄는 곳은 iM라이프다. iM라이프의 이자비용은 2024년 9월말에서 2025년 9월말을 거치며 21억원에서 87억원으로 66억원(304.7%) 늘며 업계 최고 증가율을 기록했다. 이는 업계 평균 증가율의 약 30배에 달하는 수치다.
이자비용이 늘었다는 것은 회사가 자본 확충을 위해 발행한 채권의 금리 부담이 커졌거나 고금리의 저축성 보험 등의 유치 경쟁으로 인해 고객에게 돌려줘야 할 이자가 늘어났음을 의미한다. 공격적인 외형 확장과 고금리 조달 환경이 맞물린 결과로도 풀이된다. 반대로 이자비용 감소는 고금리 시기에 조달했던 채권이나 차입금을 상환하며 부담을 줄였다는 의미다.
특히 이자비용은 단순히 빌린 돈에 대한 대가를 넘어 회사의 부채 관리 능력이나 조달 경쟁력 등을 상징하는 재무 지표로 평가되는데, 새 보험회계 기준인 IFRS17 도입 후에는 보험부채가 시가로 평가되면서, 금리 변동에 따라 회사가 부담해야 할 이자가 실적에 즉각적인 영향을 미치는 구조로 변모했다.
이어 주요 생보사별로는 △메트라이프 34.7%(7억원→10억원, 3억원) △ABL생명 33.9%(399억원→535억원, 136억원) △동양생명 29.8%(960억원→1247억원, 287억원) △교보생명 25.8%(1037억원→1305억원, 268억원) △DB생명 17.8%(260억원→307억원, 47억원) △한화생명 15.8%(884억원→1024억원, 140억원) 등의 순서로 이자 부담이 컸다.
반대로 이자 부담을 덜어낸 생보사들도 있었다. 감소 폭 기준으로는 AIA생명이 전년 대비 27.8%(1억2000만원→9000만원, 3000만원) 줄어들며 가장 높은 감소율을 보였다.
이어 주요 사별로는 △NH농협생명 24.9%(483억원→363억원, -120억원) △교보라이프플래닛 20.0%(2000만원→1600만원, -400만원) △BNP파리바카디프 18.9%(7400만원→6000만원, -1400만원) △신한라이프 17.9%(596억원→489억원, -107억원) △하나생명 17.1%(35억원→29억원, -6억원) △라이나생명 15.2%(3억원→2억6000만원, -4000만원) △삼성생명 14.4%(436억원→374억원, -62억원) △푸본현대생명 6.8%(462억원→430억원, -32억원) △미래에셋생명 1.1%(95억원→94억원, -1억원) 등의 순서로 이자비용 감소 폭이 컸다.
금융감독원이 발표한 ‘2025년 1~9월 보험사 경영실적’에 따르면 국내에서 영업 중인 생보사들의 순익은 2025년 9월말 기준 4조8301억원으로 전년 동기 대비 4391억원(8.3%) 감소했다. 이는 자산처분·평가이익 등으로 투자손익이 개선(4508억원)된 반면 손실부담 비용 증가 등으로 보험손익은 악화(-9534억원)한 데 따른 결과다. 증가한 이자비용 역시 수익성 회복에 부담으로 작용한 것으로 분석된다.
이런 흐름 속에서 iM라이프의 지난해 순익도 전년 대비 63.1% 쪼그라든 209억원을 찍었다. 누적 기준 2025년 3분기 순익은 192억원으로 전년 같은 기간과 비교해 66.3% 감소했다.
다만 회사 측은 박경원 대표 취임 이후 기존 물량 중심의 영업에서 탈피해 신계약 가치 중심의 영업으로 체질을 개선하는 과정에서 발생한 일시적 현상이라고 설명했다. 향후 도입될 기본자본 킥스비율 규제에 대비해 가치 중심 영업으로 보험손익을 창출하고 동시에 지주와 협의해 부족한 부분을 채워갈 방침이라고도 덧붙였다.
업계 관계자는 “신계약 유입으로 덩치를 키우는 과정에서 필연적으로 이자비용이라는 재무적 체력 소모가 발생하고 있다”며 “갈수록 강화되는 규제 환경을 고려할 때, 외형 확장보다는 이자비용을 통제할 수 있는 정교한 자산·부채 관리(ALM) 역량이 보험사의 실질적인 생존 능력을 결정할 것”이라고 언급했다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]



































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.