


 입력 2026-03-20 16:48:02


저축은행 ‘3년 만 턴어라운드’ vs 상호금융 ‘수익·건전성 동반 후퇴’
저축은행, 충당금 부담 완화·NPL 정리·유가증권 수익 증가 ‘버팀목’
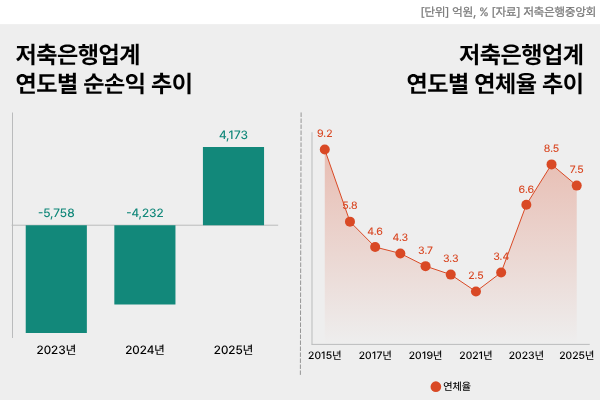
79개 저축은행이 지난해 불안정한 업황 속에서도 2년간 이어진 적자에서 벗어나 3년 만에 흑자 전환에 성공했다. 적극적인 부실채권 정리를 통해 건전성 지표도 개선되는 모습을 보였다. 반면 상호금융조합은 1년 새 순이익이 크게 줄어든 데 이어 건전성 지표까지 악화되며 상반된 분위기를 나타냈다.
20일 저축은행중앙회에 따르면 79개 저축은행의 지난해 연간 당기순이익은 4173억원으로 집계됐다. 이로써 저축은행 업계는 2023년부터 이어져 온 적자 고리를 3년 만에 끊어내게 됐다.
저축은행은 지난해 1분기 440억원의 순이익을 기록하며 연초부터 흑자 흐름을 보였다. 이후 2분기 2130억원, 3분기 1670억원 등 흑자를 이어갔다. 4분기에는 48억원의 순손실을 기록하며 다소 주춤했지만, 연간 기준으로는 3년 만에 흑자를 기록하는 데 성공했다.
이는 증시 활황에 따른 유가증권 운용수익 증가가 영향을 미친 것으로 풀이된다. 여기에 충당금 부담이 일부 완화된 점도 실적 개선 요인으로 꼽힌다. 실제로 저축은행 업계의 대손충당금 전입액은 2024년 3조7200억원에서 지난해 3조2600억원으로 감소했다.
대손충당금은 금융기관이 대출을 내준 뒤 발생할 수 있는 손실에 대비해 적립하는 금액으로, 비용으로 반영된다. 규모가 클수록 순이익 감소 요인으로 작용한다.
다만 여신 감소 영향으로 이자이익 규모는 줄었다. 저축은행의 이자이익은 2024년 5조4583억원에서 2025년 5조4156억원으로 0.78% 감소했다. 이에 대해 저축은행중앙회는 영업 상황이 완전히 회복됐다고 보기는 어렵다고 진단했다.
저축은행의 총자산은 지난해 12월 말 기준 118조원으로 전년 말(120조9000억원) 대비 2조9000억원(2.4%) 감소했다. 여신 역시 부동산 경기 침체와 가계부채 관리 강화 정책에 따른 대출 취급 감소, 자산건전성 제고를 위한 매각·상각 등의 영향으로 4조4000억원(4.5%) 줄어든 93조5000억원을 기록했다.
같은 기간 수신은 여신 축소로 인한 조달 수요 감소와 자본시장 활성화에 따른 자금 이동 등의 영향으로 전년(102조2000억원) 대비 3조2000억원 감소한 99조원을 기록했다. 다만 저축은행중앙회는 수신 감소에도 유동성에는 문제가 없다는 입장이다.
자본적정성과 건전성 지표는 개선되는 모습을 보였다. 은행의 위기 대응 능력을 보여주는 BIS 비율은 15.9%로 전년 말(15.0%)보다 0.9%포인트 상승했다. 당기순이익 실현과 증자에 따른 자기자본 증가, 여신 규모 축소에 따른 위험가중자산 감소 영향으로 역대 최고 수준의 자본적정성을 유지하고 있다는 설명이다.
연체율도 전년 말(8.5%)보다 2.5%포인트 하락한 6.0%를 기록했다. 고정이하여신비율 역시 8.4%로 전년(10.7%) 대비 2.3%포인트 낮아졌다. 약 2조4000억원 규모의 부동산 프로젝트파이낸싱(PF) 공동펀드 매각 등 부실채권 정리를 적극 추진한 결과로 분석된다.
세부적으로 기업대출 연체율은 8.0%로 전년(12.8%) 대비 4.8%포인트 크게 하락했다. 반면 가계대출 연체율은 4.7%로 전년(4.5%)보다 0.2%포인트 소폭 상승하는 데 그쳤다.
저축은행 업계는 2026년에도 부동산 시장 회복 지연 등으로 어려운 업황이 이어질 것으로 보고 있다. 이에 따라 부동산 중심 영업에서 벗어나 중견기업 대출을 확대하는 등 영업 전략을 변화시킬 계획이다.
저축은행중앙회 관계자는 “2026년에도 저축은행 업계는 부동산시장 회복 지연, 가계부채 관리강화 기조 유지 등으로 인해 당분간 어려운 영업환경이 지속될 것으로 예상된다”면서도 “강도 높은 자구노력과 함께 새로운 성장동력 확보 및 서민금융 기관으로서 본연의 기능을 보다 충실히 이행하기 위해 적극적인 노력을 기울일 예정”이라고 말했다.
그러면서 “부동산 위주의 영업에서 탈피해 중견기업 대출활성화, 온투업 연계대출 확대 등 포트폴리오 다변화 및 생산적 금융으로의 전환을 적극 추진할 것”이라며 “중저신용자를 위한 서민금융 상품의 질적 개선과 소비자 보호를 통해 서민금융 공급 최후의 안전망으로서 포용적 금융을 지속 강화할 예정”이라고 덧붙였다.
한편 상호금융조합(신협·농협·수협·산림)의 수익성은 1년 새 크게 악화된 것으로 나타났다. 4개 상호금융조합의 지난해 연간 순이익은 8861억원으로 전년(1조490억원) 대비 1629억원(15.5%) 감소했다.
건전성 지표도 악화되는 흐름을 보였다. 지난해 말 4개 상호금융조합의 연체율은 4.62%로 전년 말(4.54%)보다 0.08%포인트 상승했다. 가계대출 연체율은 1.93%로 전년 말(1.91%)보다 0.02%포인트 올랐고, 기업대출 연체율은 6.83%로 0.08%포인트 상승했다.
같은 기간 고정이하여신비율은 5.55%로 전년 말(5.26%)보다 0.29%포인트 상승했다. 다만 △2023년 말 2.97% △2024년 말 4.54% △2025년 말 4.62% 등 연체 정리 노력의 영향으로 상승 속도는 다소 둔화되는 모습을 보였다.
금융감독원 관계자는 “저축은행 연체율은 적극적인 연체정리, 부실여신 감축 등에 따라 큰 폭으로 하락했다”며 “상호금융 연체율은 소폭 상승했으나, 연체정리 노력 등으로 상승세는 다소 둔화됐다”고 밝혔다.
그러면서 “2026년에도 대내외 경제 불확실성이 지속되고 있으므로 충분한 대손충당금 적립 등을 통해 손실흡수능력을 지속 제고해 나갈 계획”이라며 “향후 PF 부실사업장 경‧공매, 자율매각 등 부실자산 정리를 통한 건전성 제고를 유도할 계획”이라고 덧붙였다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.