


 입력 2026-04-05 07:00:00


3월 말 대출 잔액 765.7조…전월比 1천억 하락
주담대 4천억 감소 영향…예금도 10조 가까이↓
이자수익 증가세 둔화…수익 기반 약화
5대 은행의 지난 3월 말 대출과 예금 잔액이 전월 대비 모두 감소했다. 대출은 부동산 규제와 금리 상승 영향으로, 예금은 증시로의 자금 이동(머니무브) 영향으로 줄어든 것으로 분석된다. 이자수익이 둔화되는 가운데 대내외 불확실성까지 확대되며 은행권 수익성에 대한 우려가 커지고 있다.
5일 업계에 따르면 지난 3월 말 5대 은행(KB국민·NH농협·신한·우리·하나)의 대출 잔액은 765조7290억원으로 전월 대비 1365억원 감소했다. 지난 2월에는 전월 대비 523억원 증가했으나 한 달 만에 다시 감소세로 전환됐다.
대출 감소는 주택담보대출 축소 영향이 컸다. 주담대 잔액은 3월 말 기준 610조3339억원으로 전월 대비 3872억원 줄었다. 정부의 고강도 대출 규제와 함께 대내외 불확실성 확대로 금리가 상승하면서 수요가 위축된 것으로 풀이된다.
반면 개인신용대출은 증가세를 보였다. 3월 말 기준 잔액은 104조6595억원으로 전월 대비 3475억원 늘었다. 업계에서는 증시 활황에 따른 ‘빚투’ 수요가 영향을 미친 것으로 보고 있다.
이 같은 흐름은 수신 상품에서도 나타났다. 3월 말 5대 은행의 정기예금 잔액은 937조4565억원으로 전월 대비 9조4332억원 감소했다. 정기적금 역시 46조1577억원으로 2512억원 줄었다.
▲ⓒ
현재 예금 금리는 2%대 수준에 머물러 있다. 은행들은 증권사로의 자금 이동을 방어하기 위해 금리 인상을 시도하고 있으나, 비용 부담 등으로 인해 큰 폭의 조정은 쉽지 않은 상황이다.
은행권은 수신 감소에 따른 부담을 크게 느끼고 있다. 은행은 예금을 통해 조달한 자금을 대출로 운용하는 구조인 만큼, 수신 잔액이 줄어들 경우 대출 여력 축소로 이어지고 이는 곧 수익성 악화로 연결될 수 있기 때문이다.
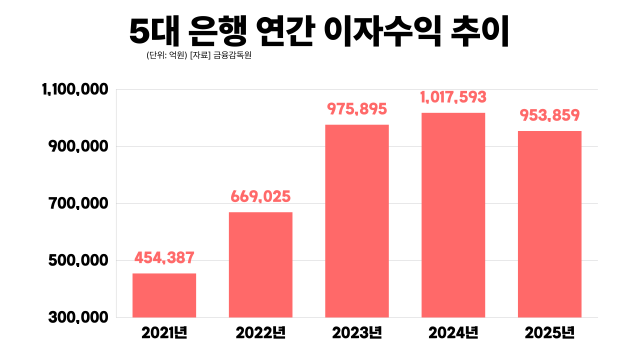
실제로 5대 은행의 이자수익은 꾸준히 하락세를 그리고 있다. 금융감독원에 따르면 지난해 95조3859억원으로 전년(101조7593억원) 대비 6.3% 하락했다. 2021년부터 2024년까지는 전년 대비 증가했지만 폭이 줄곧 줄어들었다.
이자수익 증가율도 둔화 흐름을 보였다. 2022년(66조9025억원)에는 전년(45조4387억원) 대비 47.2%의 성장률을 기록했다. 2023년(97조5895억원)에는 전년 대비 45.9%의 증가율을 보였다. 2024년에는 전년 대비 4.3% 증가했다.
업계 관계자는 “은행 내부에서도 이자수익 감소를 심각하게 인식하고 있다”며 “이 같은 환경에서 생존하기 위해 비은행 계열사 강화와 수수료 기반 비이자이익 확대에 주력하고 있다”고 말했다.
[CEO스코어데일리 / 이수영 기자 / swim@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.