


 입력 2026-04-27 07:00:00


신한·하나·KB ‘1조 클럽’ 초접전…리딩뱅크 경쟁 3파전 격화
채권·환율 변동성에 비이자이익 흔들…수익구조 취약성 확인
수수료 늘었지만 역부족…시장성 손익 의존 구조 한계 드러나
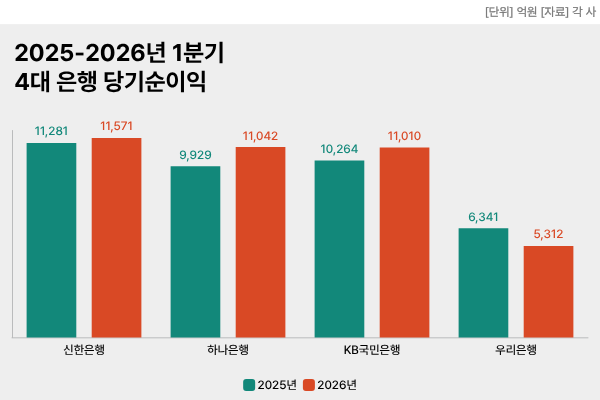
4대 은행이 올해 1분기 3조8000억원대 순이익을 기록하며 외형 성장을 이어갔다. 다만 이자이익 증가가 실적을 지탱한 반면, 채권시장 변동성과 환율 불안의 영향으로 비이자이익이 급감하면서 수익구조의 한계가 다시 부각됐다. 신한·하나·KB국민은행이 리딩뱅크 자리를 두고 초접전을 벌이는 가운데, 우리은행은 충당금 부담에 밀려 부진한 모습을 보이며 희비가 엇갈렸다.
27일 각사 공시를 종합한 결과, 4대 은행(KB국민·신한·하나·우리은행)의 올해 1분기 순이익 총합은 3조8843억원으로 집계됐다. 이는 전년 동기(3조7824억원) 대비 2.69% 증가한 수준이다.
은행별로 보면 신한은행이 1조1571억원의 순이익을 기록하며 가장 앞섰다. 전년 동기(1조1281억원) 대비 2.57% 증가해 성장폭은 크지 않지만 안정적인 흐름을 이어갔다.
신한은행 관계자는 “수수료이익 증가에도 불구하고 시장 변동성 확대에 따른 유가증권 관련 손익 감소로 비이자이익이 줄었다”면서도 “견조한 이자이익이 실적을 방어했다”고 설명했다.
하나은행은 신한은행을 바짝 추격했다. 하나은행의 1분기 순이익은 1조1042억원으로 전년 동기(9929억원) 대비 11.21% 증가해 4대 은행 중 가장 높은 증가율을 기록했다.
하나은행 관계자는 “글로벌 금융시장 불안에 따른 환율 상승으로 외화환산손실 823억원, 특별퇴직비용 753억원 등 일회성 비용이 발생했음에도 △생산적 금융 확대 △외환·자산관리 수수료 증가 △퇴직연금 적립금 확대 등으로 견조한 실적을 유지했다”고 밝혔다.
KB국민은행은 1조1010억원의 순이익을 기록하며 전년 동기(1조264억원) 대비 7.27% 증가했다. 순위는 3위지만 2위 하나은행과의 격차는 약 320억원에 불과했다.
이로써 신한은행·하나은행·KB국민은행은 모두 1조1000억원대 순이익을 기록하며 격차가 더욱 좁혀졌다. 세 은행 간 리딩뱅크 경쟁이 본격적인 3파전 양상으로 전개되는 모습이다.
반면 우리은행은 역성장을 기록했다. 올해 1분기 순이익은 5312억원으로 전년(6341억원) 대비 16.23% 감소했다. 순영업수익은 증가했지만 충당금 부담이 확대되며 수익성이 악화된 것으로 분석된다.
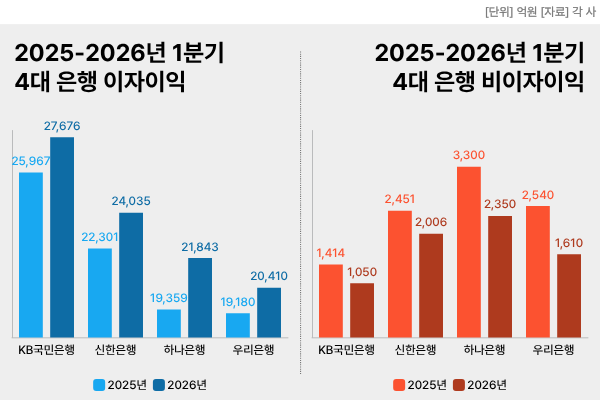
이자이익은 4대 은행 모두 증가했다. 올해 1분기 이자이익은 총 9조3964억원으로 전년(8조6807억원) 대비 8.24% 늘었다. 특히 하나은행이 2조1843억원으로 전년(1조9359억원) 대비 12.83% 증가해 가장 높은 성장률을 보였다. 이어 신한은행 2조4035억원(7.78% 증가), KB국민은행 2조7676억원(6.58% 증가), 우리은행 2조410억원(6.41% 증가) 등 전반적으로 증가세를 나타냈다.
반면 비이자이익은 크게 감소했다. 4대 은행의 1분기 비이자이익은 7016억원으로 전년 동기(9705억원) 대비 27.71% 줄었다. 은행별로는 우리은행 1610억원(36.61% 감소), 하나은행 2350억원(28.79% 감소), KB국민은행 1050억원(25.74% 감소), 신한은행 2006억원(18.16% 감소) 등 모두 감소세를 보였다.
비이자이익 감소의 주요 원인으로는 채권 매매·평가이익 축소가 꼽힌다. 지난해 1분기에는 미국 연방준비제도(Fed)의 통화정책 전환 기대가 커지며 금리 인하 기대가 채권 가격 상승으로 이어졌고, 이에 따라 은행들은 보유 채권에서 상당한 평가·매매 차익을 거둘 수 있었다.
그러나 올해 들어 미국의 고율 관세 정책 등 대외 불확실성이 확대되면서 금리 인하 기대가 약화됐고, 채권시장 변동성이 커지며 관련 손익이 줄어든 것으로 분석된다. 금리 변동성이 확대될수록 은행의 채권 운용은 어려워지고 평가손실 가능성도 커진다.
환율 변동성 확대 역시 비이자이익 감소 요인으로 작용했다. 환율이 높은 수준에서 지속될 경우 외화 조달 비용과 환헤지 비용이 동시에 증가해 수익성에 부담으로 작용할 수 있다.
다만 수수료이익은 비교적 견조한 흐름을 유지했다. 투자은행(IB)과 자산관리(WM) 부문을 중심으로 수수료 수익이 꾸준히 증가하는 추세다. 그러나 비이자이익 내 수수료이익 비중이 아직 크지 않아 시장성 손익이 흔들릴 경우 전체 비이자이익이 크게 영향을 받는 구조적 한계가 드러났다는 평가다.
이 같은 상황에서 은행의 수익구조 개선 필요성도 제기된다. 현재 영업 모델이 이자이익에 과도하게 의존하고 있는 만큼, 향후 금리 하락 국면에서는 수익성 둔화가 불가피하다는 지적이다.
이병윤 한국금융연구원 선임연구위원은 “은행들은 대출 중심의 수익 구조에서 벗어나 비이자이익 확대, 신탁·자산운용 등 고령화 대응 사업 강화, 해외 진출 확대 등 근본적인 전략 변화를 적극 추진할 필요가 있다”고 강조했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.