


 입력 2026-04-24 17:44:48


대형 증권사, 브로커리지 수익 개선…당기순이익도 큰 폭으로 상승
우리투자증권, 출범 이후 안정적인 성장세…“종투사 박차 가할 것”
비은행 부문 중요성 증가…증권사, 비이자부문 핵심 역할 수행할 것
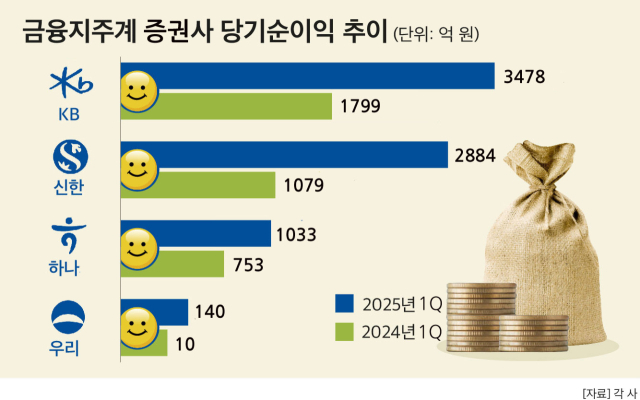
올해 1분기 주식시장 활황에 힘입어 국내 주요 금융지주 계열 증권사들이 일제히 호실적을 기록했다. 개인 투자자의 주식 거래대금 증가로 브로커리지 수수료가 크게 늘었고, 자산관리(WM)와 기업금융(IB) 부문도 고르게 성장하며 대형 증권사들이 금융그룹 내 비은행 부문 실적을 견인한 것으로 나타났다.
◇ 금융지주 계열 대형 증권사, 순익 급증
24일 금융지주사 실적 발표를 종합한 결과, KB증권의 올해 1분기 당기순이익은 3478억원으로 전년 동기(1799억원) 대비 93.3% 증가했다. 신한투자증권은 2884억원으로 지난해 1분기(1079억원)보다 167.4% 늘었고, 하나증권도 같은 기간(753억원) 대비 143.8% 증가한 1033억원의 순이익을 기록했다.
이 같은 실적 개선의 배경에는 주식 거래대금 급증이 자리하고 있다. 지난해부터 이어진 국내 증시 호황으로 자금이 주식시장으로 유입되면서 거래가 크게 늘었고, 이에 따라 증권사들의 브로커리지 수익도 빠르게 증가했다.
KB증권의 국내 주식 거래대금 약정 규모는 417조원으로 전년 동기 대비 304.4% 증가했다. 증권업 수수료 수익도 4236억원으로 176.9% 늘었다. 신한투자증권 역시 위탁수수료가 2935억원으로 전년 대비 216.1% 증가하며 실적 성장을 이끌었다. 하나증권도 증권중개 수수료가 1092억원으로 203.9% 증가했다.
브로커리지뿐 아니라 WM, IB, 상품운용 수익도 고르게 개선됐다. 신한투자증권의 상품운용 수익은 1623억원으로 전년 대비 269% 증가했으며, 효율적인 자본 운용을 바탕으로 1분기 자기자본이익률(ROE)은 20%를 기록했다.
하나증권은 인수주선 및 자문 수수료가 246억원으로 전년 대비 36.2% 증가했고, KB증권 역시 리테일 고객 총자산이 240조원으로 55.9% 늘며 WM 부문의 성장세를 이어갔다.
◇ 후발주자 우리투자증권, 성장세 본격화
우리투자증권은 후발주자임에도 가파른 성장세를 나타냈다. 올해 1분기 당기순이익은 140억원으로 전년 동기(10억원) 대비 1300% 증가했고, 영업이익도 166억원으로 1600% 늘어나 지난해 연간 실적을 1분기 만에 넘어섰다.
순영업수익은 701억원으로 전년 동기(400억원) 대비 75% 증가했다. 이 가운데 이자이익은 290억원으로 16% 늘었고, 비이자이익은 410억원으로 173% 증가했다. 특히 IB 관련 수수료는 171억원으로 전년 대비 249% 증가했으며, 유가증권 관련 이익도 243억원으로 151% 늘었다.
우리투자증권은 우리금융지주의 증권업 재진입 이후 출범한 신생 증권사로, 아직 규모는 작지만 비은행 핵심 포트폴리오로 자리잡기 위한 기반을 빠르게 구축하고 있다. 이날 유상증자 결의로 향후 사업 확장에도 속도가 붙을 전망이다.
우리투자증권 관계자는 “영업 개시 1년 만에 안정적인 성장 흐름과 함께 비이자이익 중심의 수익 구조를 구축하고 있다”며 “증자를 기반으로 대형 IB 딜 수행 역량을 강화하고 종합금융투자사업자로 도약할 것”이라고 밝혔다.
◇ ‘효자’로 떠오른 증권사…비은행 중심 재편 가속
올해 1분기 실적을 통해 금융지주 계열 증권사들은 그룹 내 ‘비은행 핵심 계열사’로서 입지를 더욱 강화했다. 과거 은행 이자이익 의존도가 높았던 구조에서 벗어나 자본시장 호황을 기반으로 수익원이 다변화되는 흐름이 뚜렷해지고 있다.
특히 KB증권은 올해 1분기 기준 약 18%의 이익 기여도를 기록하며 비이자이익 확대의 핵심 축으로 자리잡았다. 하나증권도 하나금융지주 내 비은행 계열사 가운데 가장 큰 순이익 증가폭을 기록하며 약 8.5% 수준의 기여도를 나타냈다. 신한금융지주는 증권·자산운용·벤처투자 등을 포함한 자본시장 부문 기여도가 약 18% 수준에 달했다.
우리투자증권의 빠른 안착은 향후 금융지주 간 경쟁 구도에도 변수가 될 전망이다. 우리금융이 증권업 포트폴리오를 복원하며 비은행 강화에 속도를 내면서, 기존 3강 체제였던 증권사 간 리테일 점유율과 IB 딜 수임 경쟁도 한층 치열해질 것으로 예상된다.
금융지주들은 향후에도 증권 계열사의 IB 경쟁력 강화와 디지털 WM 확대를 통해 은행 중심의 수익 구조 개선에 주력할 것으로 보인다.
[CEO스코어데일리 / 팽정은 기자 / paeng@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.