


 입력 2026-07-24 15:25:08


연결 기준 매출액 1019억원·영업손실 213억원 기록
전력비·원자재 가격 상승 및 환율 영향으로 적자 지속
하반기 전지박 판매 개선·차세대 제품 가동 확대 예정
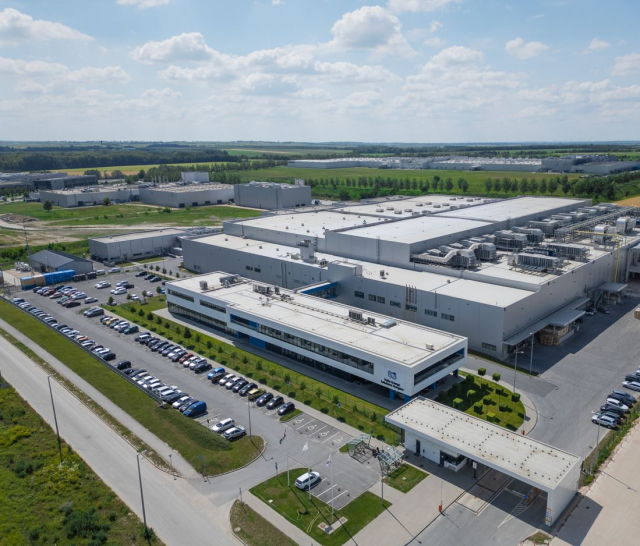
솔루스첨단소재 헝가리 전지박 공장. <사진=솔루스첨단소재>
솔루스첨단소재가 실적 부진 속 북미, 유럽 시장의 성장세를 기반으로 반등을 노린다.
솔루스첨단소재는 24일 연결 기준 2분기 매출 1019억원, 영업손실 213억원을 기록했다고 밝혔다.
매출은 전년 동기 778억원 대비 약 31%, 전분기 881억원 대비 약 16% 증가했다. 영업손실은 전년 동기 208억원 대비 소폭 증가했으나, 전분기 324억원 대비 크게 감소했다.
2분기 판매 확대 및 가동률 상승에 힘입어 수익성이 개선되고 있으나 전쟁 여파로 인한 전력비 상승과 원자재 가격 상승, 환율 등의 영향으로 적자가 지속됐다. 지난 3월 OLED 신규 공장 확장 이전도 영향을 미쳤다.
전지박(이차전지용 동박) 부문은 기존 주요 고객사 물량 확대와 신규 고객사 공급에 힘입어 매출 750억원을 기록했다. 이는 전년 동기 대비 63% 증가한 수치다. 북미에서는 기존 고객사향 전기차(EV)용 전지박 수요가 크게 증가한 가운데, AI 데이터센터 확대에 따른 에너지저장장치(ESS)용 제품 공급이 늘어나며 매출 성장을 견인했다. 유럽 시장 역시 전기차 시장 수요 회복에 따라 EV 및 ESS용 제품 공급이 확대되며 외형 성장을 지속했다.
OLED 사업부는 매출 269억원을 기록하며 전년 대비 15% 감소했다. 디스플레이 업계의 상반기 계절적 비수기 영향으로 주요 고객사의 판매량이 감소했으며, 메모리 가격 상승에 따른 스마트폰 제조사의 원가 부담 확대로 고객사의 일부 모바일 제품군 수요가 조정되면서 OLED 소재 공급 물량 감소로 이어졌다. 여기에 중화권 고객사의 OEM 승인 일정 지연으로 공급이 지연되면서 실적에 영향을 미쳤다.
솔루스첨단소재는 하반기 수익성 개선을 전망했다.
전지박 부문은 3분기부터는 하이엔드 제품 판매 비중 확대로 고부가 제품 중심의 제품 믹스 개선 효과가 점진적으로 반영되면서 수익성이 개선될 것으로 기대하고 있다. 특히 견고한 파트너십을 유지하고 있는 북미 주요 고객사향 공급 물량 확대와 CATL을 비롯한 유럽 내 고객사의 양산 확대가 실적을 견인할 것으로 전망된다.
OLED 사업부는 하반기 IT 제품향 양산이 본격화되고, 주요 고객사 차세대 제품 신규 라인 가동이 확대될 예정이다. 아울러 게이밍 모니터 수요 증가 추세에 따라 대형 OLED 시장 확대가 예상되면서 OLED 소재 사업도 성장이 기대된다.
곽근만 솔루스첨단소재 대표는 “북미와 유럽 고객사들의 전지박 수요가 지속 확대되고 있다. 하반기에는 제품 믹스 개선과 신규 프로젝트 양산 효과가 더해져 평균 가동률 상승과 함께 수익성 개선 기반을 마련할 것으로 기대한다”며 “OLED 사업 역시 IT 시장 확대에 따라 새로운 생산기지를 통한 신규 소재 공급으로 실적 개선을 추진해 나갈 계획이다”고 말했다.
[CEO스코어데일리 / 박대한 기자 / dayhan@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.