



 입력 2026-08-11 17:40:00


2분기 영업이익 1822억원, 영업이익률 13.7% 기록
고인치·전기차와 유럽·북미가 실적 견인…내수는 감소
하반기 원재료·운임 상승 부담…판가 반영 여부가 관건
금호타이어가 원재료 가격과 해상운임이 동시에 오르는 국면에서도 두 자릿수 영업이익률을 유지했다. 매출과 수익성을 모두 지킨 데에는 고인치·전기차용 등 고부가가치 타이어 중심의 판매 전략이 주효했다. 다만 지난 2분기에 오른 원재료·운임 부담이 시차를 두고 나타나는 만큼 이를 판매 가격에 반영할 수 있느냐가 하반기 수익성을 가를 전망이다.
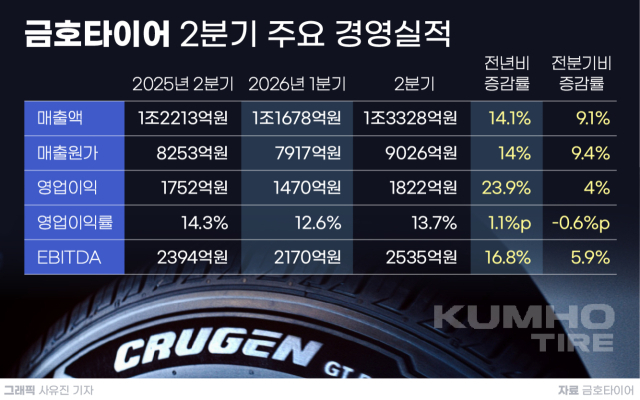
11일 금호타이어 경영실적 분석 결과, 올해 2분기 연결 기준 매출 1조3328억원, 영업이익 1822억원을 기록했다. 매출은 전년 동기 대비 9.1%, 영업이익은 4% 증가했다. 전 분기와 비교하면 각각 14.1%, 23.9% 늘었다. 영업이익률은 13.7%로 전 분기(12.6%)보다 1.1%포인트 상승했다.
상반기 누적 실적도 성장세를 유지했다. 상반기 매출은 2조5006억원, 영업이익은 3293억원으로 집계됐다. 연결 손익계산서 기준 상반기 세전이익은 3125억원, 당기순이익은 2412억원이었다. 2분기 EBITDA(상각전영업이익)는 2535억원으로 매출 대비 19% 수준이었다.
◇고부가 제품·해외 시장이 실적 견인…내수는 감소
매출 증가가 이익 개선으로 이어진 배경에는 고부가가치 제품 비중 확대가 있다. 금호타이어의 2분기 승용차·경트럭용(PC·LTR) 타이어 중 18인치 이상 고인치 제품 판매 비중은 47%를 기록했다. 회사가 올해 목표로 제시한 수치를 상반기에 이미 달성한 것이다. 글로벌 신차용(OE) 타이어 가운데 전기차용 타이어의 공급 비중은 2분기 25.1%로 상반기 누적(23.1%)보다 높았다. 전기차용 타이어는 전 세계 52개 차종에 49개 규격이 공급되고 있다.
2분기 매출원가는 9026억원으로 매출 대비 67.7%를 기록해 전 분기(67.8%)와 비슷했다. 원가 부담이 확대되지 않은 가운데 고인치·전기차용 제품 중심의 판매가 늘면서 수익성이 유지된 것으로 분석된다.
지역별로는 북미와 유럽이 성장을 이끌었다. 유럽 매출은 4209억원으로 최근 5개 분기 중 가장 높았다. 상반기 누적 유럽 매출은 7582억원으로 전년 동기 대비 12.2% 증가했다. 신차 판매 회복과 유통 채널 다변화, 프리미엄 신제품 판매 확대가 매출 증가로 이어졌다. 북미 매출은 4311억원을 기록했으며, 상반기 누적으로는 8307억원으로 전년 동기 대비 3.2% 늘었다. 중국 매출은 2분기 1032억원을 기록했고, 상반기 누적으로는 1835억원으로 전년 동기 대비 7.4% 증가했다.
반면 한국 매출은 1824억원으로 전년 동기 대비 6.4% 감소했다. 고유가와 경기 둔화에 따른 신차 판매 위축이 영향을 미쳤다. 2분기 국내 신차 판매는 40만3000대로 전년 동기 대비 8% 줄었다. 전기차 판매가 늘면서 아이오닉3와 EV3, EV4, 코나 EV에 대한 신차용 타이어 공급은 확대됐다.
권역별 고인치 비중에서는 중국이 69.6%로 가장 높았고, 북미가 57.8%로 뒤를 이었다. 한국은 46%, 유럽은 34.7%였다.
신차용 타이어 공급처 확대도 이어졌다. 유럽에선 폭스바겐그룹 산하 스코다의 준중형 해치백 스칼라와 전기 SUV 엔야크·엘록에 신차용 타이어를 공급하기 시작했다. 폭스바겐 폴로·티구안·티록에 대한 공급도 확대했다. 북미에선 포드에 신규 진입했고, 스텔란티스 공급을 늘렸다. 고인치 중심의 신제품으로는 크루젠 GT 프로, 마제스티 솔루스 엣지, 로드벤처 HT를 출시했다. 중국에선 전기차 특화 제품인 엔노브 VS73을 앞세워 판매를 확대했다.
◇재무구조 개선됐지만…하반기 원가·목표 달성은 과제
재무 지표도 개선됐다. 올 상반기 말 부채비율은 138.8%로 2024년 말 181.5%, 2025년 말 147.4%에서 하락했다. 자기자본비율은 41.9%로 2024년 말 35.5%에서 올랐다. 자산총계는 6조3669억원으로 늘었으며, 이익잉여금은 2024년 말 1870억원 결손에서 상반기 말 3481억원 흑자로 전환했다.
이자 비용 부담도 줄었다. 연간 순이자비용은 2024년 1167억원, 2025년 692억원이었으며, 올 상반기에는 263억원을 기록했다. 다만 함평공장과 유럽공장 건설 투자가 진행되면서 차입금은 1조7998억원으로 2025년 말(1조7478억원) 대비 소폭 늘었다.
원가 변수는 남아 있다. 2분기 천연고무 가격은 톤당 2180달러, 합성고무 원료인 부타디엔은 톤당 1816달러로 상승했다. 원재료 구성비에서는 합성고무가 21.1%, 천연고무가 20.9%, 카본블랙이 17.8%로 큰 비중을 차지한다.
금호타이어는 이들 원재료 가격의 하반기 하락 또는 안정을 예상하고 있다. 천연고무는 차익 실현 매물이 나오면서 단기적으로 하향 안정될 것으로, 부타디엔은 이를 원료로 하는 제품의 수요 부진과 전쟁 이후 글로벌 재고 여유로 하락세를 전망했다. 카본블랙은 3분기부터 하락 안정세로 예상했다.
이와 달리 해상운임 부담은 확대되는 흐름이다. 회사는 호르무즈 해협 통항 차질에 따른 유가 급등으로 2분기 전 지역 운임 단가가 올랐으며, 지정학적 불안과 계절적 성수기가 겹쳐 3분기 선임이 강세를 보일 것으로 내다봤다. 미국과 이란 간 분쟁이 유가와 운임 상승의 배경으로 지목됐다.
금호타이어는 올해 실적 목표로 매출 5조1000억원, 18인치 이상 고인치 제품 판매 비중 47%, 전기차용 타이어 공급 비중 30%를 제시한 바 있다. 상반기 매출 2조5006억원은 연간 목표의 49%에 해당한다. 고인치 비중은 2분기 목표치(47%)에 이미 도달했으나, 전기차용 타이어 공급 비중은 목표까지 격차가 남아 있다.
금호타이어는 하반기 고인치 프리미엄 신제품 마케팅 강화와 판매 지역 확대로 목표를 달성할 수 있을 것으로 보고 있다. 유럽에선 신공장 가동에 대응해 신차용 타이어 영업을 강화하고 있다. 관건은 하반기 원가 부담을 판매 가격에 반영할 수 있느냐다. 이와 관련해 금호타이어 관계자는 “판가 인상 계획이 아직 정확히 잡히진 않았지만, 검토 중에 있다”고 말했다.
[CEO스코어데일리 / 김병훈 기자 / andrew45@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.