



 입력 2026-08-18 17:40:00


빅3 중 나홀로 보험손익 성장…전년 대비 62%↑
애큐온 인수로 포트폴리오 다각화 기대
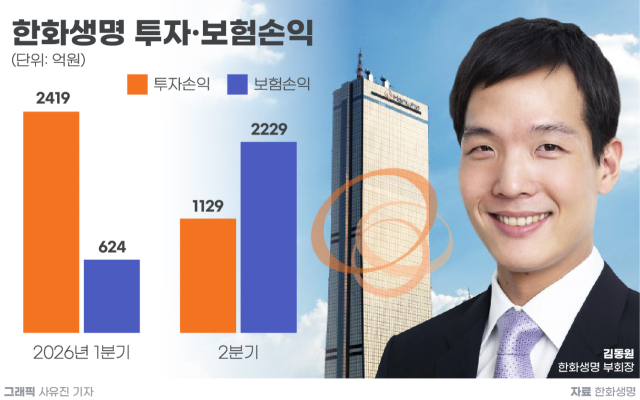
한화생명이 투자손익 급증과 더불어 본업에서도 수익을 회복하며 올 상반기 호실적을 거뒀다. 김동원 한화생명 사장이 부회장으로 승진한 뒤 첫 실적 발표에서 합격점을 받으면서 인수합병(M&A)을 통한 캐피탈 등 사업 포트폴리오 확장에도 청신호가 켜졌다.
18일 보험업계에 따르면 한화생명은 올해 상반기 연결 기준 순이익 9045억원을 기록했다. 이는 지난해 같은 기간(4615억원)과 비교해 96.0% 증가한 수치다.
한화생명의 실적만 놓고 보면 성장세는 더욱 가파르다. 별도 기준 순이익은 5102억원으로 지난해 상반기(1797억원)보다 183.9%나 급증했다.
한화생명의 상반기 실적은 투자손익과 보험손익의 동반 성장 덕분이다. 특히 보험손익은 올해 1분기에는 624억원으로 급감했지만 2분기 예실차 개선으로 상반기 기준 2853억원을 기록해 전년 동기(1760억원) 대비 62.1% 늘었다.
국내 3대 생명보험사인 삼성생명·한화생명·교보생명 3곳 중 보험손익이 한화생명이 유일했다. 삼성생명은 상반기 보험손익이 5331억원으로 35.9% 감소했고 교보생명은 2275억원으로 10.3% 줄었다.
수익성 지표가 개선된 점도 긍정적이다. 보험사의 미래 이익을 현재가치로 환산한 지표인 보험계약마진(CSM)도 가파른 성장세를 보였다. 상반기 신계약 CSM이 1조3000억원으로 전년 동기(9255억원) 대비 40.5% 확대되면서 장기 성장 기반을 마련했다는 평가다.
여기에 보험손익이 1년 전보다 약 8.5배 증가한 3548억원을 기록하면서 실적을 더욱 끌어올렸다. 한화생명 관계자는 “이자·배당수익 강화와 장기 투자전략 기반의 성과 창출 덕분”이라고 설명했다.
호실적을 바탕으로 한화생명의 M&A에도 탄력이 붙을 전망이다. 인수를 추진하면서 자본 확충 부담이 커지고 있는 가운데 이익 개선과 금리 상승 등으로 상반기 지급여력비율(K-ICS)이 지난해 말 157.5%보다 9.5%포인트 개선된 167%를 기록한 것이다.
K-ICS는 가용자본을 요구자본으로 나눠 산출한 값으로 보험사의 재무 건전성을 나타내는 핵심 지표다. 비율이 높을수록 손실 흡수 능력이 우수한 것으로 볼 수 있다.
한화생명은 지난 6월 애큐온캐피탈 인수를 위한 경쟁입찰에 참여한 뒤 우선협상대상자로 선정돼 절차와 거래 조건을 협의하고 있는 것으로 알려졌다. 애큐온캐피탈 지분 96.06%를 인수하면 100% 자회사인 애큐온저축은행도 함께 편입될 예정이다.
이번 인수를 마무리하게 되면 한화생명은 보험, 자산운용, 증권 중심의 사업 포트폴리오에서 캐피탈업을 새롭게 추가하고 저축은행 사업에서도 영역을 확장하게 된다.
상반기 자회사 실적은 한화손해보험이 2153억원의 순이익을 내 가장 규모가 컸고 이어 △한화투자증권 557억원 △한화자산운용 270억원 △한화저축은행 50억원 등이다. 같은 기간 애큐온캐피탈은 순이익 456억원으로 30.3% 증가했다.
앞서 한화생명은 보험사 M&A도 추진한 바 있지만 당분간 애큐온캐피탈 인수에 집중한다는 계획이다. KDB생명보험 매각 본입찰에 한국금융지주와 한화생명, 흥국생명 등 3개사가 최종인수제안서를 제출했으나 지난 13일 한국금융지주가 우선협상대상자로 선정됐다.
이한샘 경영기획팀장은 지난 12일 열린 상반기 경영실적 컨퍼런스콜에서 “애큐온 인수와 관련해 인수 구조와 인수 금액은 아직 확정되지 않은 상태”라며 “애큐온캐피탈 외에 구체적으로 진행하고 있는 M&A는 없다”고 덧붙였다.
[CEO스코어데일리 / 김유진 기자 / yujin@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.