



 입력 2026-09-03 17:32:39


4개 카드사 해외법인 순익 475억…전년 대비 120% 급증
신한 189억 ‘최대’·KB 188억 4배↑…격차 1억원 1위 싸움
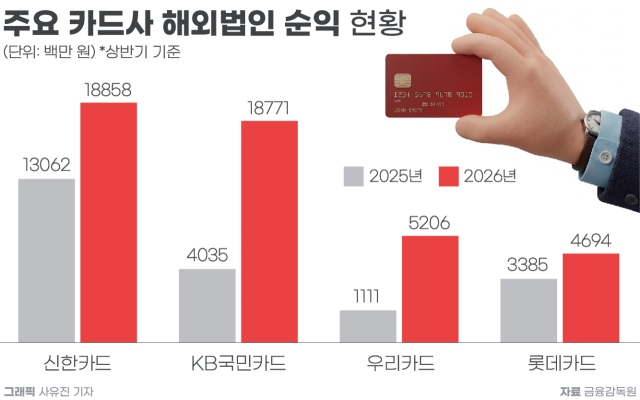
국내 카드사들이 해외 사업에서 가파른 성장세를 보이고 있다. 주요 카드사 해외법인의 순이익이 1년 새 두 배 이상으로 늘어난 가운데, 신한카드와 KB국민카드가 글로벌 시장에서 1억원 안팎의 격차만을 남겨 두고 1위를 다투고 있는 것으로 나타났다.
3일 금융감독원 전자공시시스템의 자료를 종합한 결과, 해외법인을 두고 있는 카드사 4곳(신한·KB국민·우리·롯데카드)의 해외법인 11곳의 올해 상반기 순이익은 총 475억3100만원으로 집계됐다. 지난해 상반기 215억9300만원과 비교하면 259억3800만원(120.12%) 증가한 수준이다.
카드사별로는 신한카드의 해외법인 순이익 규모가 가장 컸다. 신한카드 해외법인 4곳의 순이익은 지난해 상반기 130억6200만원에서 올해 상반기 188억5800만원으로 44.37% 증가했다.
특히 베트남 법인의 실적 개선이 전체 해외 실적을 견인했다. 신한베트남파이낸스의 순이익은 지난해 상반기 39억200만원에서 올해 상반기 107억4100만원으로 175.27% 급증했다. 올해 상반기에만 전년 동기보다 68억원가량 순이익이 늘어난 셈이다.
신한카드 관계자는 “베트남 경제 호전과 함께 상품 포트폴리오 다변화를 통한 경쟁력 제고 노력이 영업자산 확대로 이어졌다”며 “대출상품 자격기준 정교화 등 지난해부터 이어온 건전성 관리 강화 전략도 주효하게 작용했다”고 설명했다.
이어 “향후에도 기존 대형 제휴처와의 협업을 지속 강화하는 한편 프로세스 혁신과 디지털 전환을 통해 지속 가능한 경쟁력을 확보할 방침”이라고 덧붙였다.
베트남 법인을 제외한 다른 해외법인의 실적은 다소 엇갈렸다. 먼저 카자흐스탄 법인인 신한파이낸스의 순이익은 지난해 상반기 76억1500만원에서 올해 상반기 60억600만원으로 21.13% 감소했고, 인도네시아 법인인 신한인도파이낸스 역시 28억5900만원에서 26억2300만원으로 8.25% 줄었다.
미얀마 법인인 신한마이크로파이낸스는 적자폭을 줄이는 데 성공했다. 마이크로파이낸스의 순손실은 지난해 상반기 13억1400만원에서 올해 상반기 5억1200만원으로 크게 줄었다.
이어 KB국민카드가 괄목할 만한 글로벌 성적을 기록하며 신한카드를 바짝 뒤쫓았다. KB국민카드 해외법인 3곳의 순이익은 지난해 상반기 40억3500만원에서 올해 상반기 187억7100만원으로 365.20% 급증했다. 1년 사이 순이익이 147억3600만원 늘면서 신한카드와의 해외법인 순이익 격차도 1억원 안팎으로 좁혀졌다.
특히 태국 법인인 KB J Capital과 인도네시아 법인 KB 파이낸시아 멀티 파이낸스(KB FMF)가 전체 실적 개선을 이끌었다. KB J Capital의 올해 상반기 순이익은 234억7000만원으로 전년 동기(150억400만원)보다 56.42% 증가했다. 태국 경기 둔화와 높은 가계부채로 전통적인 소비자금융 시장은 정체된 상황이지만 디지털 금융과 전자제품 할부금융을 중심으로 성장세가 이어진 영향이다.
KB국민카드는 KB J Capital의 모바일 할부금융이 견조한 성장세를 유지하고 있다고 설명했다. 향후 신용대출인 리볼빙론을 점진적으로 확대하는 동시에 고객 접점을 넓혀 성장세를 이어간다는 방침이다. 고객 편의와 브랜드 인지도를 높이기 위해 현지 제휴 광고와 고객 애플리케이션 개편 등도 추진하고 있다.
적자를 지속하고 있는 KB FMF에서도 개선세가 나타났다. KB FMF의 순손실은 지난해 상반기 150억700만원에서 올해 상반기 83억6200만원으로 축소됐다.
인도네시아에서는 루피아 약세에 따른 경기 둔화로 서민층의 소비심리가 위축되고 연체율이 상승하는 등 소비자금융 시장의 어려움이 이어지고 있다. 현지 금융당국의 소비자보호 및 건전성 규제 강화로 대출 심사도 보수적으로 이뤄지는 추세다.
이에 KB FMF는 수익구조 개선을 위해 내구재 상품 중심으로 포트폴리오를 재편하는 한편 IT 시스템 업그레이드와 조직·인력 효율화, 채권관리 고도화, 영업채널 개편 등을 추진하고 있다. 이를 통해 경영을 정상화하고 월 기준 손익의 흑자전환을 달성한다는 목표다.
아울러 캄보디아 법인인 KB대한특수은행(KDSB)은 올해 상반기 36억6300만원의 순이익을 기록해 전년 동기(40억3800만원)보다 9.29% 감소했다. 다만 현지 소비자금융 시장의 성장세가 둔화된 상황에서도 주력 상품인 신차금융 시장에서 점유율 1위를 유지하고 있다는 게 회사 측 설명이다.
KB국민카드 관계자는 “올해 상반기 동남아 소비자금융 시장은 성장세가 다소 둔화된 가운데 각국 금융당국의 규제 강화와 건전성 관리 기조 확대로 외형 성장보다 수익성과 리스크 관리 중심으로 시장 재편이 진행되고 있다”고 설명했다.
이어 “글로벌 사업이 동남아 중심으로 이뤄지고 있는 만큼 수익성 중심의 지속 가능한 내실 성장 기반 마련을 최우선 목표로 사업을 추진하고 있다”며 “법인별 수익성 중심의 자산 리밸런싱과 조직·프로세스 효율화, 리스크 관리 고도화 및 표준화된 관리 체계 구축, 내부통제 강화를 지속 추진할 계획”이라고 부연했다.
한편 롯데카드와 우리카드의 해외법인 역시 전년 대비 성장세를 거뒀다. 먼저 롯데카드의 경우 베트남 법인을 통해 46억9600만원의 순익을 거뒀다. 이는 지난해 같은 기간 33억8500만원과 비교하면 38.73% 증가한 수준이다. 우리카드가 두고 있는 2개의 해외법인 역시 368.59% 급증한 52억600만원의 순익을 기록했다.
국내 카드업계의 성장 여력이 제한적인 상황에서 해외법인의 역할도 점차 커질 것으로 전망된다. 카드사들은 동남아시아를 중심으로 자동차·내구재 할부금융과 신용대출 등 현지 수요에 맞춘 금융상품을 확대하는 동시에 리스크 관리와 디지털 전환을 통해 수익 기반 강화에 나서고 있다.
향후 해외 사업의 관건은 외형 확대보다는 안정적인 수익 기반을 얼마나 확보하느냐가 될 전망이다. 특히 아직 적자를 기록하고 있는 일부 법인의 경영 정상화와 함께 각국의 경기 둔화 및 금융규제 강화에 대응한 건전성 관리가 해외 사업의 수익 기여도를 좌우할 것으로 보인다.
카드업계의 한 관계자는 “지난해 일부 지역의 지정학적 불확실성과 글로벌 경기 둔화 우려에도 불구하고, 국내 카드사 해외법인들은 현지 시장에 대한 이해도를 높이고 사업 포트폴리오를 다변화하면서 전반적으로 실적 개선을 이뤄낸 것으로 평가된다”고 말했다.
그러면서 “특히 동남아시아 등 주요 진출국을 중심으로 금융서비스 수요가 꾸준히 증가한 점과 디지털 금융 인프라 확대가 긍정적인 영향을 미친 것으로 보인다”며 “향후에도 신흥국 중심의 금융 수요 증가로 성장 기회는 이어질 것으로 예상되지만, 국가별 규제와 환율, 지정학적 리스크 등 대외 변수에 대한 관리가 중요한 과제가 될 것으로 판단된다”고 덧붙였다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.