



 입력 2026-09-10 17:26:12


자동신청 시행에 16만건 몰려…이자감면액 51억, 27%↑
금리인하요구 2.6배 급증…수용률은 56%→34% ‘뚝’
보험업계에 접수된 금리인하요구가 올해 상반기 16만건을 넘어서며 1년 새 2.6배로 불어났다. 반면 실제 수용된 비율은 3분의 1 수준으로 떨어졌다. 마이데이터 사업자가 소비자를 대신해 금리인하요구권을 자동 신청하는 서비스가 시행되면서 신청 문턱은 낮아졌지만, 수용 건수는 신청 증가세를 따라가지 못한 결과로 풀이된다.
금리인하요구권은 은행법 등에 따라 개인이나 기업이 금융사에서 대출받은 뒤 취업·승진이나 매출액 증가 등으로 신용도나 상환능력이 개선됐을 경우 금융사에 대출금리 인하를 요구할 수 있는 제도다. 가계대출은 신용·담보·주택담보 부문, 기업대출은 신용·담보 부문에서 신청할 수 있다.
10일 생명·손해보협회 공시를 분석한 결과, 국내에서 영업 중인 12개 생명보험사·7개 손해보험사에 접수된 금리인하요구권은 올해 상반기 기준 16만4855건이다. 이들은 이 가운데 5만5657건을 수용해 이자액 50억9900만원을 감면했다.
지난해 상반기에는 6만2922건이 접수돼 3만5024건이 수용됐고 감면된 이자액은 40억1800만원이었다. 1년 사이 신청건수는 10만1933건(162.0%), 수용건수는 2만633건(58.9%) 늘었고 이자감면액은 10억8100만원(26.9%) 증가했다.
문제는 수용률이다. 지난해 상반기 55.66%였던 업계 평균 수용률은 올해 상반기 33.76%로 21.90%포인트 떨어졌다. 신청이 늘어난 속도를 수용이 따라가지 못한 것으로 풀이된다.
업계는 이 같은 변화의 배경으로 지난 2월 시행된 ‘마이데이터 기반 금리인하요구 서비스’를 꼽는다. 앞서 금융위원회는 소비자가 최초 1회만 동의하면 마이데이터 사업자가 인공지능(AI) 에이전트 형태로 금리인하요구권을 최대 월 1회 자동 신청해주는 서비스를 지난 2월 26일부터 시행했다. 시행 당시 마이데이터 13개사와 금융사 57개사가 참여했으며, 이 가운데 보험사는 17곳이었다. 서비스 사전등록 인원은 128만5000명에 달했다.
소비자가 직접 신청하던 구조에서 AI가 주기적으로 대신 신청하는 방식으로 바뀌면서 신용상태 개선이 뚜렷하지 않은 건까지 함께 접수되는 사례가 늘었다는 것이 업계의 설명이다.
◇삼성화재 신청 86배 늘 때 수용률 70%포인트 급락…보험사별 편차 뚜렷
같은 제도 아래에서도 회사별 성적표는 크게 갈렸다. 먼저 신청 급증세가 뚜렷하다.
삼성화재의 금리인하요구 신청건수는 지난해 상반기 365건에서 올해 상반기 3만1394건으로 86배 늘었다. 교보생명은 1만9030건에서 4만9986건으로, 한화생명은 1만2131건에서 2만9124건으로, 흥국생명은 3767건에서 1만5487건으로 각각 불어났다.
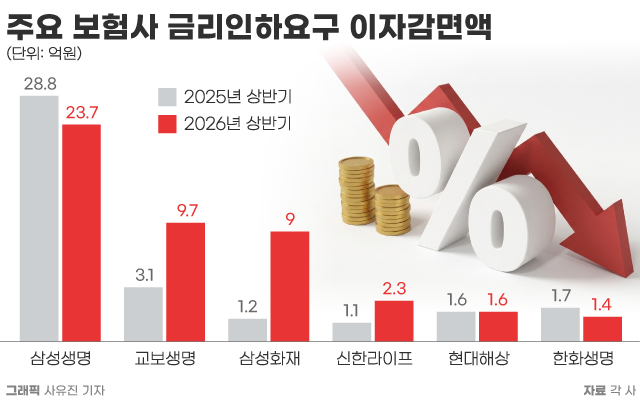
이자감면액 기준으로는 삼성생명이 23억7000만원으로 생·손보업계를 통틀어 가장 많았다. 이는 지난해 상반기 28억8200만원과 비교했을 때 5억1200만원 줄어든 액수다. 삼성생명은 조사 대상 가운데 유일하게 신청건수가 감소(2만2380건→2만1410건)한 곳이기도 하다.
이어 교보생명이 3억1200만원에서 9억7400만원으로 3.1배 늘었고, 삼성화재도 1억2800만원에서 9억100만원으로 7배 증가했다. △신한라이프 2억3300만원(지난해 상반기 1억1700만원) △현대해상 1억6600만원(지난해 상반기 1억6300만원) △한화생명 1억4200만원(지난해 상반기 1억7800만원) 등이 뒤를 이었다.
수용률에서는 ABL생명이 95.56%로 2년 연속 업계 최고를 기록했다. 지난해 상반기 93.62%보다 1.94%포인트 오른 수치다. 이어 △DB손보 94.20%(지난해 상반기 91.0%) △NH농협손보 70.00%(지난해 상반기 50.0%) △NH농협생명 59.83%(지난해 상반기 72.22%) △롯데손보 51.20%(지난해 상반기 57.7%) △삼성생명 51.20%(지난해 상반기 48.34%) 순으로 높았다.
반대로 하나생명은 216건이 접수됐으나 단 한 건도 수용하지 않아 수용률 0%를 기록했다. 미래에셋생명(3.46%)과 동양생명(8.65%)도 한 자릿수에 머물렀다.
낙폭이 가장 큰 곳은 삼성화재였다. 삼성화재의 수용률은 88.2%에서 17.54%로 70.66%포인트 떨어졌고, 흥국생명도 78.18%에서 21.05%로 57.13%포인트 급락했다. 신청이 몰린 회사일수록 수용률 하락 폭도 컸던 셈이다.
한편 제도 개선 논의는 국회에서 여전히 진척을 보이지 못하고 있다. 주호영 국민의힘 의원 등 10인은 지난해 3월 보험사가 신용공여를 받고 있는 소비자에게 매 분기 금리인하요구권 행사 가능 사실을 알리도록 하는 보험업법 일부개정법률안을 발의했다.
발의자들은 “2018년 은행법을 비롯한 금융 관련 법률에 금리인하요구권의 법적 근거가 마련된 이후 6년 이상이 지났음에도 실질적인 제도의 효과가 미미하다”며 “보험사를 비롯한 금융사의 안내가 부족하고 금융사마다 안내 수단 및 기간에 차이가 있기 때문”이라고 지적했다. 이 개정안은 현재 위원회 심사 단계에 머물러 있다.
업계 관계자는 “자동 신청이 확산되면서 신용상태 개선이 뚜렷하지 않은 건까지 한꺼번에 접수되다 보니 수용률이 낮아질 수밖에 없는 구조”라며 “신청 편의가 좋아진 만큼 불수용 사유를 소비자가 납득할 수 있도록 설명하는 일이 중요해졌다”고 말했다. 이어 “같은 제도 아래에서도 회사별 수용률 격차가 큰 만큼 심사 기준과 안내 방식을 정비하는 것이 다음 과제”라고 덧붙였다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.