


 입력 2026-09-16 12:00:00


올해 상반기 2조3721억, 1년 새 4096억 늘어…현대해상 5446억 최대
의원, 실손24 연계율 18% 불과…5세대 실손 첫발 0.1%대
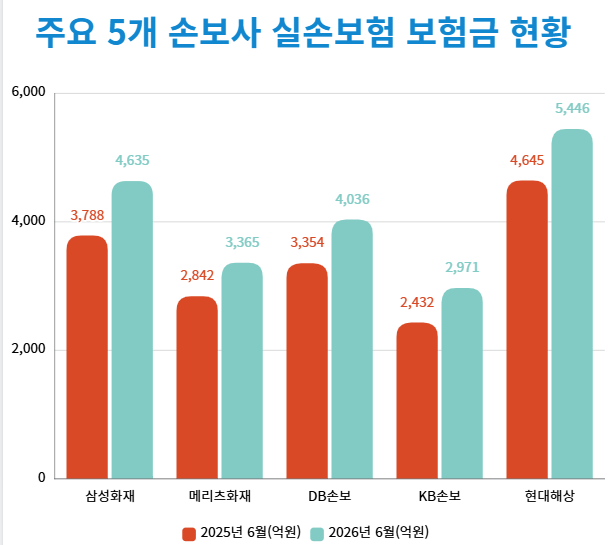
주요 5개 손보사 실손보험 보험금 현황. <그래프=CEO스코어데일리>
국내에서 영업 중인 손해보험사들이 보험계약자들에게 지급한 ‘실손의료보험(이하 실손보험)’ 보험금이 지난 1년 동안 20% 넘게 늘어난 것으로 집계됐다.
실손보험은 국민건강보험이 보장하지 않는 환자의 본인 부담 의료비를 보장해 준다. 특정 질병, 상해에 대한 선별적 보장이 아닌 일부 항목을 제외하고 모두 보장해 주는 포괄적 구조로 운영된다.
16일 보험개발원 공시에 따르면 국내 손보사들이 보험계약자들에게 지급한 실손보험 보험금은 올해 6월 누계 기준 2조3721억원이다. 이는 지난해 같은 기간 1조9624억원 대비 4096억원(20.87%) 증가한 액수다.
증가액 기준 상위 5개 손보사(삼성·메리츠화재·DB·KB손보·현대해상) 중에서는 삼성화재가 맨 앞에 섰다. 삼성화재가 지급한 실손보험 보험금은 지난해 6월 3788억원에서 올해 6월 4635억원으로 847억원(22.35%) 증가했다.
다음으로 △현대해상 800억원(4645억원→5446억원, 17.23%) △DB손보 682억원(3354억원→4036억원, 20.33%) △KB손보 539억원(2432억원→2971억원, 22.17%) △메리츠화재 523억원(2842억원→3365억원, 18.41%) 등의 순서로 증가 폭이 컸다.
절대 규모로는 현대해상이 5446억원으로 가장 많았다. 이어 삼성화재 4635억원, DB손보 4036억원, 메리츠화재 3365억원, KB손보 2971억원 순이었다. 이에 따라 빅5의 실손보험 보험금 합계는 지난해 6월 1조7062억원에서 올해 6월 2조453억원으로 3391억원(19.88%) 늘었다.
보험금 부담은 이미 손익에서도 나타나고 있다. 금융감독원에 따르면 지난해 실손보험 경과손해율은 101.0%로 전년 99.3% 대비 1.7%포인트 올랐다. 손익분기점이 85% 수준인 점을 감안하면 상당한 격차다. 같은 기간 실손보험 관련 보험손익은 -1조8700억원으로 적자 폭이 15.6% 확대됐다.
◇실손24 청구 100건 중 4.6건…가입자는 13% 그쳐
이처럼 실손보험 보험금이 불어나는 속도와 달리 청구 전산화는 좀처럼 속도를 내지 못하고 있다. 국회 정무위원회 박민규 더불어민주당 의원이 보험개발원으로부터 제출받은 자료에 따르면 올해 7월 말 기준 실손24 가입자는 453만8661명으로, 전체 실손보험 가입자(지난해 12월 기준 3479만6140명)의 13.0%에 그쳤다.
청구 실적은 더 낮다. 올해 7월 실손24를 이용한 청구 건수는 45만8388건으로, 지난해 실손보험 월평균 청구 건수(1001만8680건)의 4.6% 수준이었다. 청구 100건 중 4.6건만 전산으로 이뤄진 셈이다.
원인으로는 의료기관의 저조한 참여가 꼽힌다. 같은 시점 요양기관의 실손24 연계율은 40.5%로, 연계 대상 10만5643개소 가운데 4만2808개소만 연계를 마쳤다. 지역별로는 서울이 36.0%로 가장 낮았고 부산(37.4%), 경기(38.6%), 울산(39.3%)도 전국 평균을 밑돌았다.
박민규 의원은 “진료 현장에서 체감할 수 있도록 실손24 병·의원 참여 활성화가 필요하다”고 지적했다. 하지만 문제는 실손24 참여가 저조한 곳과 실손보험 보험금이 빠르게 늘어나는 곳이 겹친다는 사실이다.
실손24와 종별 연계율 기준으로 한방병원이 2.7%로 가장 낮았고 요양병원(5.2%), 정신병원(6.1%), 치과의원(10.0%)이 뒤를 이었다. 국민이 일상적으로 이용하는 의원도 18.1%에 머물렀다.
증가 속도도 마찬가지다. 보험연구원이 2024년 12월 내놓은 보고서에 따르면 최근 4년간 비급여 지급보험금 증가율은 1차 의료기관에서 가장 가팔랐다. 발달지연이 68.4%, 비급여 주사제가 31.8%, 물리치료가 15.0% 늘어 2차·3차 의료기관을 모두 앞질렀다. 지출이 몰리는 영역일수록 청구 경로가 아직 종이에 머물러 있는 셈이다.
◇정부 목표는 하반기 80%…5세대 실손도 0.1%대
이에 정부도 실손24 참여율을 끌어올리는 데 힘을 쏟고 있다. 금융위원회는 지난해 9월 ‘실손보험 청구 전산화 활성화 방안’을 통해 실손24 참여 요양기관에 신용보증기금 보증료 감면과 일반보험료 할인을 제공하고, 참여 EMR(전자의무기록) 업체에 인증마크를 부여하기로 했다. 지난 5월에는 미참여 EMR 업체의 집단적 불공정 관행을 공정거래위원회와 함께 점검하겠다고 밝혔다.
소정의 성과는 있었다. 지난해 9월 7801개소였던 연계 요양기관은 2단계(의원·약국) 시행 직전인 지난해 10월 1만920개소(10.4%), 올해 4월 2만9849개소(28.4%)를 거쳐 7월 4만2808개소(40.5%)까지 늘었다.
그럼에도 당국이 제시한 목표에는 못 미친다. 금융위는 지난 5월 주요 EMR 업체의 참여로 6월경 연계율이 52%까지 오를 것으로 기대하며 올해 하반기 80~90% 이상을 목표로 제시했다. 하지만 7월 말 실적은 40.5%로 중간 기대치에도 미치지 못했다.
실손보험 보험금 증가를 눌러야 할 또 다른 축인 5세대 실손보험도 사정은 비슷하다. 지난 5월 출시된 5세대 실손의 첫 달 신규 가입은 4만3031건, 기존 실손에서의 전환은 7258건이었다. 둘을 합쳐도 5만289건으로 전체 실손 계약의 0.1%대에 머물렀다. 2021년 7월 나온 4세대 실손의 첫 달 실적(7만1191건)에도 미치지 못하는 수준이다.
국회입법조사처는 이와 관련해 보험료 할인만으로는 전환을 이끌어내기 어렵다며 추가 대책이 필요하다고 지적했다. 청구 경로를 바꾸는 전산화와 상품 구조를 바꾸는 세대 전환이 모두 예상보다 느리게 움직이는 모양새다.
업계 관계자는 “실손보험 보험금이 매년 20% 넘게 늘어나는 국면에서 청구 경로가 종이에 머물러 있으면 심사 부담도 그대로 남는다”며 “연계율이 낮은 의원급과 한방·요양병원이 곧 비급여 지출이 빠르게 늘어나는 영역이라는 점을 감안하면 참여 확대는 소비자 편의를 넘어선 문제”라고 말했다.
이어 “전산화가 자리 잡아야 어떤 항목에서 보험금이 새는지 데이터로 확인할 수 있다”면서도 “보험금은 전산으로 나가는데 청구는 창구에서 이뤄지는 비대칭이 계속되고 있는 셈”이라고 덧붙였다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.