


 입력 2026-09-10 17:28:17


7개사 평균 만기 3.71년→2.36년…4년 초과 발행 91.8% 급감
2년 이하 발행 14배 늘었지만…6월부터 2~4년물 비중 70%대
금리 상승으로 인해 카드사의 조달 부담이 커지면서 카드채 발행 전략에도 변화가 나타나고 있다. 지난해보다 카드채 발행 만기가 전반적으로 짧아지고 발행 규모도 줄었지만, 올 들어서는 연초 단기물에 집중됐던 발행 수요가 6월 이후에는 2~4년물 등 비교적 중장기물로 이동하는 모습이다. 카드사들이 시장금리와 투자자 수요 등에 맞춰 발행 만기를 탄력적으로 조정하고 있는 것으로 풀이된다.
10일 증권정보포털 세이브로에 따르면 7개 전업 카드사(신한·삼성·KB국민·현대·롯데·우리·하나카드)의 올해 1~8월 카드채 발행액은 총 18조1418억원으로 집계됐다. 이는 전년 동기(21조200억원) 대비 13.7% 감소한 수준이다.
발행 횟수 역시 줄었다. 지난해 1~8월 7개 카드사가 발행한 카드채는 총 410건이었지만, 올해 같은 기간에는 320건으로 22.0% 감소했다. 1년새 100여건 가량 감소한 것이다.
다만 발행액보다 발행 횟수의 감소폭이 더 크게 나타나면서 회당 평균 발행액은 513억원에서 567억원으로 10.6% 늘었다. 카드채 발행 자체는 줄이는 대신 한 번에 조달하는 자금 규모는 다소 커진 셈이다.
특히 카드채의 만기구조가 두드러지게 변화한 것을 확인할 수 있었다. 지난해 1~8월 만기 2년 이하 카드채 발행액은 6200억원으로 전체의 3.0%에 불과했지만, 올해 같은 기간에는 8조6511억원으로 약 14배 늘었다. 전체 발행액에서 차지하는 비중도 47.7%까지 확대됐다. 전체 물량의 절반 가량이 단기물로 채워진 것이다.
반면 4년을 초과하는 장기물 발행은 크게 줄었다. 지난해 1~8월 5조2200억원이었던 4년 초과 카드채 발행액은 올해 누적4300억원으로 91.8% 급감했다. 전체 발행액에서 차지하는 비중 역시 24.8%에서 2.4%로 22.5%p(포인트) 낮아졌다. 이에 따라 카드채 만기는 지난해 8월 누적 평균 3.71년에서 올해 같은 기간 2.36년으로 1.35년 단축됐다.
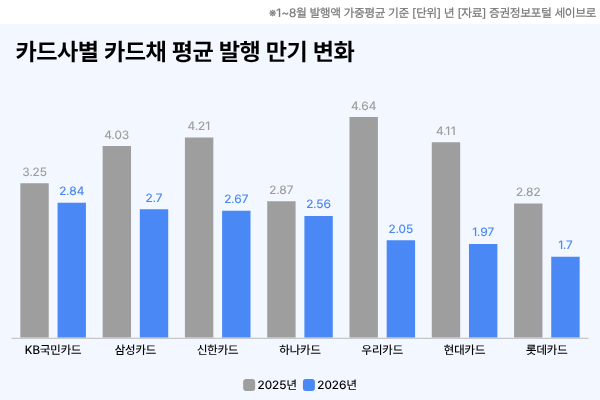
7개 카드사 모두 평균 발행 만기가 전년 동기보다 짧아진 것으로 나타났다. 회사별로는 우리카드의 평균 발행 만기가 4.64년에서 2.05년으로 2.59년 줄어 감소폭이 가장 컸다.
뒤이어 △현대카드 1.97년(전년 대비 2.14년 감소) △신한카드 2.67년(1.54년 감소) △삼성카드 2.7년(1.33년 감소) △롯데카드 1.7년(1.12년 감소) △KB국민카드 2.84년(0.41년 감소) △하나카드 2.56년(0.31년 감소) 등의 순으로 감소폭이 두드러졌다.
이처럼 카드사들의 발행 만기가 짧아진 데는 높아진 조달금리가 영향을 미친 것으로 풀이된다. 발행액을 기준으로 산출한 7개 카드사의 카드채 가중평균 표면금리는 지난해 1~8월 2.96%에서 올해 같은 기간 4.05%로 1.10%포인트 상승했다. 높은 수준의 금리를 장기간 고정하는 데 따른 부담이 커진 상황에서 카드사들이 상대적으로 만기가 짧은 카드채를 활용한 것으로 해석된다.
다만 올해 월별 흐름을 살펴보면 연초 극단적으로 단기물에 집중됐던 카드채 발행 전략에도 최근 변화가 나타나고 있다. 2년 초과~4년 이하 중장기물의 비중이 점차 확대되면서 지난 6월부터는 2년 이하 단기물 비중을 넘어섰다.
올해 1월 2년 초과~4년 이하 카드채 발행액은 1000억원으로 전체의 7.8%에 그쳤다. 이후 중장기물 비중은 2월 22.6%, 3월 24.4%, 4월 39.1%, 5월 43.7%로 꾸준히 높아졌다. 6월에는 1조9100억원이 발행되며 전체의 69.2%까지 확대돼 2년 이하 단기물 비중을 처음으로 넘어섰다.
이 같은 흐름은 7월과 8월에도 이어졌다. 7월 2~4년물 발행액은 2조9400억원으로 전체 카드채 발행액의 74.8%를 차지했다. 지난달에는 전체 카드채 발행 규모가 줄면서 2~4년물 발행액도 9100억원으로 감소했지만 비중은 71.7%로 여전히 70%를 웃돌았다.
전년 대비 카드채 만기는 뚜렷하게 짧아졌지만, 올해 안에서는 연초 2년 이하 단기물에 집중됐던 발행이 2분기 들어 점차 2~4년물로 이동하고 있는 셈이다. 향후 시장금리 전망과 기관투자자의 채권 수요 등에 따라 카드사의 발행 만기 전략도 달라질 것으로 예상된다.
카드업계의 한 관계자는 “1분기 시장금리 급등, 미-이란 전쟁 등에 따른 카드채 시장의 주력 만기구간인 4~5년물 투자수요 위축으로 단기물 조달이 늘어났던 경향이 있다”며 “기본적으로 조달 다각화를 기반으로 안정적인 조달을 추진하고, 장기물 투자수요가 양호한 해외조달을 확대하거나 지주사 차입 등을 통해 안정적인 만기구조를 관리하고 있다”고 말했다.
그러면서 “국고채 등 시장금리는 중동리스크 및 미국 국고채 금리 등 대내외 상황에 따라 방향성이 결정될 가능성이 높으므로, 시장 상황을 면밀하게 모니터링하고 있다”고 덧붙였다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.