



 입력 2026-09-20 07:00:00


생보 운용자산 793조→890조…삼성생명 제외 21개사는 4% 감소
삼성생명, 운용자산 119조 급증…생보사 합계 890조 돌파
금융당국, 보험사 자산운용 규제 손질…주식·채권 투자한도 풀리나
국내에서 영업 중인 생명보험사들의 운용자산 합계가 지난 1년 사이 97조원가량 늘어나며 890조원대를 돌파한 것으로 집계됐다. 운용자산은 보험사가 보험계약자의 보험료를 채권·주식·대체자산 등에 투자해 수익을 창출하는 자산으로, 안정적인 보험금 지급 기반이 된다.
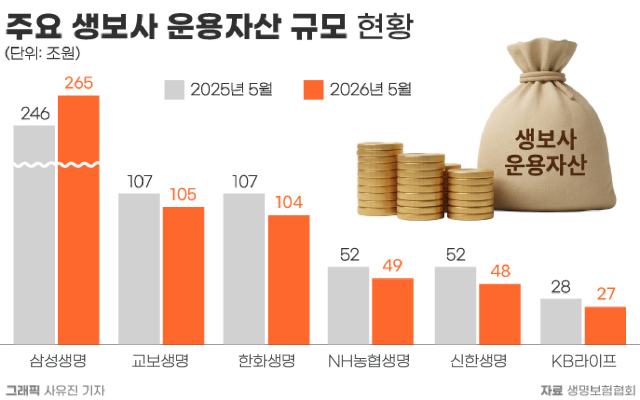
20일 생명보험협회 공시에 따르면 국내에서 영업 중인 22개 생보사의 운용자산 합계액은 올해 5월 누계 기준 890조6845억원이다. 지난해 5월 누계 기준 793조539억원보다 97조6306억원(12.3%) 증가한 액수다. 다만 이 기간 운용자산이 늘어난 곳은 삼성생명을 포함해 4곳에 그쳤다.
생보사별로는 삼성생명의 운용자산이 지난해 5월 246조5186억원에서 올해 5월 365조9177억원으로 119조3990억원 늘며 가장 가파른 증가세를 기록했다. 삼성생명 관계자는 “ALM 원칙하에 이자소득 중심 운용 및 주가 상승으로 주식 자산 규모가 확대된 영향”이라고 설명했다.
삼성생명을 제외한 나머지 21개 생보사의 운용자산 합계액은 지난해 5월 546조5352억원에서 올해 5월 524조7668억원으로 21조7684억원(4.0%) 줄었다. 금액 기준 감소 폭으로는 신한라이프가 가장 컸다. 신한라이프의 운용자산은 52조7618억원에서 48조7972억원으로 3조9645억원 줄었다.
이어 △한화생명 3조2256억원(107조701억원→104조6445억원) △NH농협생명 2조8225억원(52조7740억원→49조9515억원) △미래에셋생명 1조9818억원(19조651억원→17조833억원) △KDB생명 1조8297억원(16조2711억원→14조4414억원) △교보생명 1조6122억원(107조1787억원→105조5664억원) △KB라이프 1조6024억원(28조7404억원→27조1380억원) 등의 순으로 금액 기준 감소 폭이 컸다.
반면 삼성생명 외에 운용자산이 늘어난 생보사는 △BNP파리바카디프생명 1278억원(1조4915억원→1조6193억원, +8.6%) △푸본현대생명 2957억원(16조7309억원→17조266억원, +1.8%) △라이나생명 745억원(5조9436억원→6조181억원, +1.3%) 등 3개사로 나타났다.
◇ 킥스·금리 이중고에 운용환경 급변…ALM 고도화·성과지표 재정비 과제로
이처럼 대다수 생보사의 운용자산이 위축된 가운데 업계는 신지급여력제도(K-ICS·킥스) 정착과 금리 변동이 맞물리면서 자산운용 환경이 이전보다 까다로워졌다는 데 주목하고 있다. 킥스 도입으로 부채가 시가평가되면서 자산·부채 간 듀레이션 관리 부담이 커졌고, 금리 상승기를 거치며 보험계약 해지가 증가한 것도 운용자산 축소에 영향을 미쳤다는 분석이다.
실제로 보험연구원이 지난해 8월 국내 33개 보험사를 대상으로 진행한 ‘보험산업 자산운용 설문조사’에 따르면 보험사들이 가장 우려하는 투자 리스크는 금리 리스크(14.7점)로, 신용 리스크(5.5점)·유동성 리스크(4.5점)를 크게 앞질렀다.
투자정책 수립의 최우선 과제로도 ALM(자산·부채 연계관리) 고도화(8.5점)와 킥스 대응(7.8점)이 1·2위를 차지했다. 자산배분 전략도 5년 전 주류였던 목표수익 기반 방식(56%)이 퇴조하고 부채 현금흐름을 반영한 동태적 자산배분(55%)이 현재의 표준으로 자리 잡고 있다.
이런 가운데 향후 1년간 위험 대비 기대수익률이 가장 높은 자산군으로는 사모신용(Private Credit)이 꼽혔으나, 투자스프레드(투자수익률-부채부담이율)가 ‘축소될 것’이라는 응답(44%)이 ‘확대될 것’(19%)을 두 배 이상 웃돌아 수익성 개선에 대한 업계의 시각은 여전히 비관적이었다.
이처럼 운용수익 환경이 팍팍해지는 가운데 현행 성과지표가 실질을 제대로 반영하지 못한다는 문제 제기도 나온다. 보험연구원은 지난해 3월 ‘보험사 자산운용 성과 지표로서 운용자산이익률 검토’ 리포트를 통해 현행 운용자산이익률이 보험부채의 특성을 고려하지 않아 ALM 수준을 평가하지 못하는 한계를 지적했다.
IFRS9 도입 이후 보험사마다 FVPL(당기손익-공정가치측정) 자산 비중이 생보사 기준으로는 4~24%이며, 손보사는 이 편차가 1~50%로 더 커 산업 전반의 문제임을 시사한다. 이에 단순 수치 비교는 운용 역량이 아닌 회계적 분류 방식의 차이를 반영하는 데 그칠 수 있다는 지적이 나온 것이다.
업계 관계자는 “운용자산의 단순 규모 증감보다 자산 포트폴리오의 질적 구성과 ALM 관점의 전략적 배분이 한층 중요해지고 있다”며 “보험사별 금융자산 회계 분류 방식의 차이를 고려하고, 나아가 보험부채 특성을 반영한 보다 정교한 자산운용 성과지표 마련이 필요하다”고 설명했다. 이어 “장기 기관투자자로서의 역할을 강화하기 위해 국채·대체투자 시장 확대와 장기투자를 제약하는 규제 재검토가 뒷받침돼야 할 것”이라고 덧붙였다.
한편 이 같은 규제 재검토 요구는 금융당국의 움직임으로도 이어지고 있다. 금융위원회와 금융감독원은 최근 보험사들의 규제 개선 건의를 받아 자산운용 수익률 제고와 산업 경쟁력 강화를 위한 자산운용 규제 합리화 작업에 착수한 것으로 알려졌다.
핵심 검토 대상은 보험업법 106조의 자회사 주식·채권 투자한도 규제다. 이 투자한도는 인수·합병 시장에서 보험사의 발을 묶는 요인으로 지목돼 왔다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.