



 입력 2026-09-16 07:00:00


상반기 위탁매매수익 10조2279억원…전년 대비 185.9%↑
불장 효과 봤던 증권사, 거래대금 감소에 3분기는 감익 전망
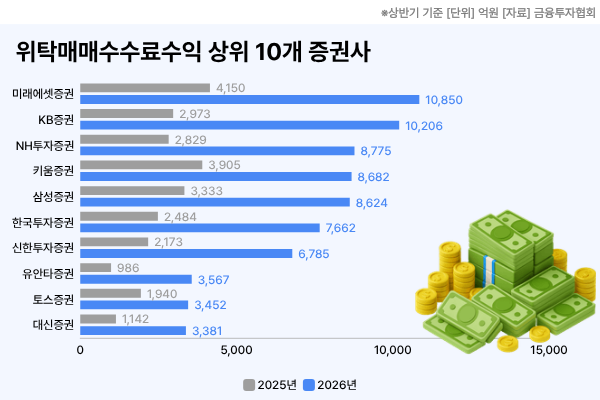
국내 증시 호황에 힘입어 증권사들의 위탁매매수수료수익이 올 상반기 10조원을 넘어선 것으로 나타났다. 1년 전과 비교하면 3배 가까이 불어난 규모다. 특히 미래에셋증권과 KB증권은 나란히 1조원 이상의 위탁매매수익을 거두며 호황의 수혜를 톡톡히 누렸다.
다만 하반기 들어 주식 거래대금이 감소세를 보이면서 상반기와 같은 실적 증가세가 이어지기는 쉽지 않을 것이란 전망이 나온다. 위탁매매와 신용공여이자 등 증시 상황에 민감한 수익이 증권사 실적에서 차지하는 비중도 크게 높아진 만큼, 역대급 실적의 지속가능성이 시험대에 올랐다는 평가다.
16일 금융투자협회에 따르면 국내 증권사들의 올해 상반기 위탁매매 수수료수익은 총 10조279억원으로 집계됐다. 지난해 같은 기간 3조5052억원이었던 것과 비교하면 1년 만에 7조원 가량 늘어난 것으로, 185.9% 급증한 수준이다.
회사별로는 미래에셋증권이 가장 많은 위탁매매수수료수익을 거둔 것으로 나타났다. 미래에셋증권의 위탁매매수수료수익은 지난해 상반기 4150억원에서 올해 1조850억원으로 1년새 161.5% 증가했다.
KB증권도 같은 기간 2973억원에서 1조206억원으로 243.3% 급증하며 1조원을 넘어섰다. 이에 따라 KB증권은 미래에셋증권과 함께 올해 상반기 위탁매매수수료수익으로 1조원을 벌어들인 증권사로 자리했다.
이밖에 NH투자증권은 2829억원에서 8775억원으로 210.1% 증가했고, 키움증권은 3905억원에서 8682억원으로 122.4% 늘었다. 삼성증권도 3333억원에서 8624억원으로 158.7% 증가했다.
한국투자증권과 신한투자증권 역시 두 배 이상의 증가세를 기록했다. 구체적으로 한국투자증권은 2484억원에서 7662억원으로 208.4%, 신한투자증권은 2173억원에서 6785억원으로 212.2% 늘었다.
중소형사 가운데서는 유안타증권의 증가세가 두드러졌다. 유안타증권의 위탁매매수수료수익은 지난해 상반기 986억원에서 올해 3567억원으로 261.6% 급증했다. 이밖에 대신증권은 1142억원에서 3381억원으로 196.0%, 하나증권은 958억원에서 2808억원으로 193.2% 증가했다.
위탁매매수수료수익의 급증은 올 상반기 증권업계의 사상 최대 실적을 견인한 주요 요인으로 꼽힌다. 나이스신용평가에 따르면 올 상반기 국내 증권업 전체 순이익은 8조9000억원, 총자산순이익률(ROA)은 1.7%로 반기 기준 사상 최대치를 기록했다.
특히 국내 증시 거래대금 증가와 신용공여 확대 등에 힘입어 위탁매매와 금융부문 이익이 전년 동기 대비 각각 5조3000억원, 1조4000억원 증가하며 실적 개선을 주도한 것으로 확인됐다.
문제는 증권사들의 실적이 증시 상황에 더욱 민감해졌다는 점이다. 위탁매매·자산관리 수익과 신용공여이자가 전체 순영업수익에서 차지하는 비중은 올 상반기 대형IB 61%, 중소형사 56%로 집계됐다. 이는 지난해보다 각각 10%p(포인트), 14%포인트 상승한 수준이다.
상황이 이런 만큼 일각에서는 중소형사의 경우 최근 실적 회복이 사업기반의 구조적 개선보다 증시 호조에 상대적으로 더 의존하고 있어 이익의 지속가능성이 취약할 수 있다고 분석을 내놓고 있다.
증시부진에 따라 하반기 들어 거래대금이 감소하고 있다는 점도 변수다. 이날 코스피지수는 6627.26에 장을 마감했다. 지난 6월 한때 역대 최고치인 9385.59까지 치솟았던 증시 분위기가 불과 석 달 만에 크게 달라진 셈이다.
LS증권은 7~8월 누적 일평균 거래대금이 57조9000억원으로, 2분기 91조1000억원보다 36% 감소한 것으로 집계했다. 같은 기간 해외증시 거래대금 역시 2분기 대비 약 30% 줄었다고 봤다.
전배승 LS증권 연구원은 “7월 이후 증시부진과 단일종목 레버리지 ETF 규제가 거래대금 급감으로 나타나고 있다”면서 “큰 폭의 국내외 거래대금 감소와 코스피 부진, AI 및 반도체 성장섹터 주가 하락은 3분기 브로커리지와 자산관리 수수료수익 감소 및 운용이익 부진으로 나타날 전망으로, 3분기 증권업종 실적은 2분기 대비 큰 폭의 감익이 불가피할 것”이라고 설명했다.
중장기적으로도 거래대금가 감소할 가능성은 남아 있다. 나이스신용평가가 과거 30년간 국내 증시의 다섯 차례 호황 사이클을 분석한 결과, 주가의 추가 상승이나 단기 반등 여부와 별개로 고점 이후 거래대금 감소세가 이어질 수 있는 것으로 나타났다.
특히 거래대금이 2021년 이후와 유사한 감소 경로를 보일 경우 올 하반기 거래대금은 상반기 대비 약 16% 감소하고, 2027년에는 올해 연간 추산치보다 약 35% 줄어들 것으로 추산됐다. 다만 이 경우에도 2027년 거래대금은 2025년의 약 1.9배 수준을 유지할 것으로 예상됐다.
신승환 나이스신용평가 책임연구원은 “증시 호황기에 확대된 위탁매매 등 시장 민감 수익은 거래대금 감소 시 빠르게 축소될 수 있는 반면, 비용과 위험 익스포저는 단기간에 조정하기 어려운 만큼 향후 수익성에 하방 압력으로 작용할 수 있다”며 “최근 이익 개선이 증시 환경에 민감한 수익에 주로 의존하고 있어 이익의 지속가능성에 대한 점검이 필요하다”고 평가했다.
신 연구원은 “2026년 상반기 실적을 통해 대형IB 전반의 우수한 리테일 기반과 외형 확대에 따른 이익 레버리지를 확인했으나, 확대된 이익의 지속가능성에 대해서는 점검이 필요하다”면서 “확대된 이익 중 어느 수준이 내부에 유보돼 활용될 수 있는지, 주주환원 수준과 자본배분능력에 대해서도 함께 살펴볼 필요가 있다”고 강조했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.