



 입력 2026-09-27 07:00:00


보험사 거절직군 줄었는데 위험직군 가입비율은 하락
손보 평균 17.67→15.97%…AIG손보 낙폭 9%p로 최대
“직업별 위험도 통계 관리 미흡…정책성보험 필요”
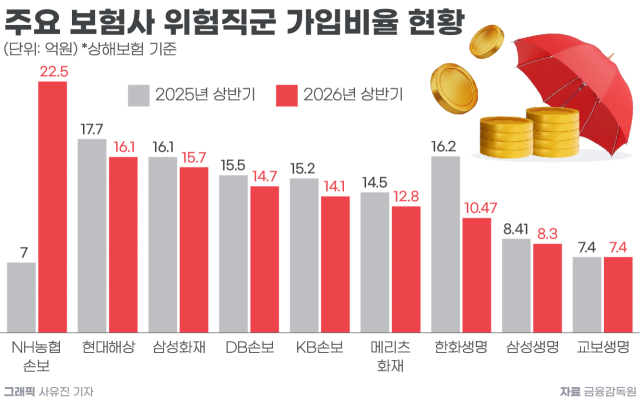
국내에서 상해보험을 판매하는 생명보험사와 손해보험사의 위험직군 가입비율이 1년 사이 나란히 하락한 것으로 나타났다.
참고로 위험직군에는 소방공무원, 경찰공무원, 군인, 환경미화원 등이 속한다. 보험사들은 직업별 위험 수준을 차등화해 통상 일반직군, 위험직군, 고위험직군으로 분류한다.
27일 생보·손보협회 공시에 따르면 올해 상반기 기준 국내 손보사들의 상해보험 위험직군 가입비율은 15.97%다. 이는 지난해 상반기 17.67%보다 1.70%포인트 낮은 수치다. 같은 기간 국내 생보사들의 상해보험 위험직군 가입비율은 10.92%에서 10.70%로 0.22%포인트 내렸다.
손보사별로는 라이나손보가 30.8%로 가장 높은 상해보험 위험직군 가입비율을 보였다. 다음으로 △AXA손보 27.1% △NH농협손보 22.5% △AIG손보 21.8% △현대해상 16.1% △삼성화재 15.7% △롯데손보 15.2% △DB손보 14.7% △한화손보·흥국화재·KB손보 각 14.1% △메리츠화재 12.8% 순이었다.
지난해 상반기에는 △라이나손보 33.0% △AXA손보 31.5% △AIG손보 30.8% △현대해상 17.7% 등의 순서로 나타났다. 집계 대상 15개사 중 1년 새 가입비율이 오른 곳은 NH농협손보와 하나손보(11.9%→12.0%) 두 곳뿐이다.
반대로 낙폭이 가장 컸던 곳은 AIG손보로 30.8%에서 21.8%로 9.0%포인트 떨어졌다. 이어 △AXA손보 4.4%포인트 △라이나손보 2.2%포인트 △흥국화재 2.0%포인트 순으로 하락 폭이 컸다.
생보사별로는 라이나생명이 13.75%로 가장 높았다. 이어 △흥국생명 10.84% △한화생명 10.47% △신한라이프 9.23% △삼성생명·KDB생명 각 8.30% △교보생명 7.40% △푸본현대생명 5.22% △NH농협생명 4.05% 등으로 집계됐다. 지난해 상반기에는 △한화생명 16.20% △라이나생명 12.55% △흥국생명 11.72% △KDB생명 11.19% △삼성생명 8.41% 순이었다.
1년 새 낙폭이 가장 컸던 곳은 한화생명으로 16.20%에서 10.47%로 5.73%포인트 내리며 1위 자리를 내줬다. 동양생명은 4.8%에서 해당 상품 미판매로 전환됐고 KDB생명(2.89%포인트)·KB라이프(2.38%포인트)의 하락 폭도 컸다. 반면 메트라이프(1.71%포인트)와 푸본현대생명(1.65%포인트)은 위험직군 가입비율을 끌어올렸다.
◇ 거절직군은 줄었는데 가입비율은 뒷걸음…“정책성보험 검토해야”
이처럼 실제 가입 성적표는 뒷걸음질했지만, 제도상 문턱 자체는 낮아지는 흐름이다. 아예 인수 대상에서 배제하는 거절직군이 생·손보 양쪽에서 모두 줄었기 때문이다.
손보사의 상해보험 가입 거절직군 수는 같은 기간 단순 합계 기준 15개에서 13개로 2개 줄었다. 하나손보가 4개에서 2개로 축소한 영향이 컸다. 특히 △신한EZ손보 3개 △메리츠화재·롯데손보·삼성화재·AIG손보 각 2개는 지난해와 같았고, 9개사는 거절직군을 운영하지 않았다.
생보사의 거절직군 수 평균도 6.11개에서 5.75개로 0.36개 감소했다. BNP파리바카디프생명이 65개로 가장 많았고 △DB생명 9개 △교보생명 5개 △메트라이프 4개 △삼성생명·NH농협생명 각 3개 순이었다. 지난해 18개 직군의 가입을 거절했던 흥국생명은 올해 거절직군을 운영하지 않았다.
다만 거절직군 축소가 곧장 가입 확대로 이어지지는 않는 모습이다. 명시적인 거절직군 목록에서 빠지더라도 개별 인수심사 단계에서 걸러지면 가입비율은 오르지 않기 때문이다. 실제로 일부 직업은 손해율이 낮게 나타나는데도 다수 보험사가 가입을 거절해, 직업별 위험도 분석을 위한 통계 관리가 미흡하다는 지적이 나온다.
이에 업계 관계자는 “직무 위험으로 보험가입이 어려운 경우 기업이 단체보험 가입을 확대하거나 보험료 차액을 지원하는 방안을 검토할 수 있을 것”이라며 “정부는 보험 사각지대에 놓인 고위험직군 종사자 지원을 위해 정책성보험 도입을 검토할 필요가 있다”고 설명했다.
이와 같은 공시 제도 역시 고위험직종의 보험 사각지대를 줄이기 위해 도입된 장치다. 앞서 금융감독원은 2017년 8월 고위험직종 보험가입 확대 방안을 내놨다. 합리적·객관적 근거 없이는 거절직군을 운영하지 못하도록 하고, 생·손보협회 공시실에 회사별 위험직군 가입비율과 거절직군 수를 반기마다 공시하도록 했다. 가입비율은 최근 1년간 신계약 가입자 중 상해위험등급 D·E등급(고위험) 가입자 비중이며, 거절직군 수는 보험개발원 직업분류표상 993개 직군을 기준으로 한다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]



































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.