


 입력 2026-09-22 17:16:21


기타투자비용 1년 새 19.9조→31.8조… 메트라이프 120% ↑
교보생명, 원화 스테이블코인 이어 한일 기관자금 이전까지 실증
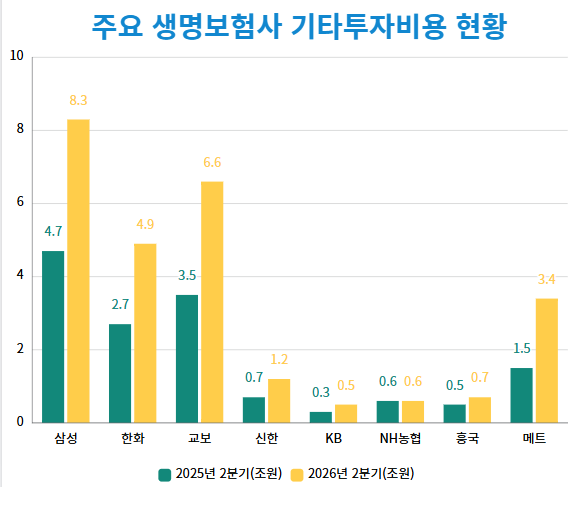
주요 생명보험사 기타투자비용 현황. <그래프=CEO스코어데일리>
국내에서 영업 중인 생명보험사들의 기타투자비용이 1년 새 60%가량 불어난 것으로 집계됐다.
기타투자비용은 포괄손익계산서상 투자비용에서 보험금융비용을 제외한 나머지를 뜻한다. 이자비용이나 대손상각비처럼 항목이 명확히 규정되지 않은 자산운용상의 실비와 수수료가 여기에 담긴다. 보험사들이 수익률 제고를 위해 대체투자를 늘리거나 전산 시스템·소프트웨어 같은 무형자산을 확충하는 과정에서 발생하는 감가상각비 관련 비용도 이 항목에 반영된다.
23일 생명보험협회 공시에 따르면 국내 22개 생보사의 올해 6월 누계 기준 기타투자비용은 31조8489억원이다. 이는 지난해 6월 누계 기준 19조9549억원보다 11조8940억원(59.6%) 증가한 액수다.
증가액 기준으로는 삼성생명이 가장 앞섰다. 삼성생명의 기타투자비용은 4조7464억원에서 8조3120억원으로 3조5656억원(75.1%) 늘었다. 이어 △교보생명 3조5290억원(3조1235억원→6조6525억원) △한화생명 2조1691억원(2조7827억원→4조9517억원) △메트라이프 1조9091억원(1조5885억원→3조4976억원) △신한라이프 4438억원(7703억원→1조2140억원) 등의 순이었다.
삼성·교보·한화생명 등 이른바 ‘빅3’의 증가액 합계는 9조2637억원으로, 업계 전체 증가분의 77.9%를 차지했다. 덩치가 큰 만큼 절대 금액이 앞선 것으로, 증가율로 보면 순서가 바뀐다.
메트라이프가 120.2%로 가장 가팔랐고 △교보생명 113.0% △한화생명 77.9% △삼성생명 75.1% △신한라이프 57.6% △KB라이프 57.5% 순이었다. 22개사 중 18곳의 기타투자비용이 늘었다. 줄어든 곳은 AIA생명(-29.3%), 미래에셋생명(-3.9%), BNP파리바카디프생명(-8.8%), 교보라이프플래닛생명(-7.4%) 네 곳뿐이다.
업계는 대체투자 확대와 환헤지 비용 증가, 디지털 인프라 구축에 따른 무형자산 상각이 복합적으로 작용한 결과로 보고 있다.
◇스테이블코인 실증 나선 교보생명…업계 “소모성 아닌 선투자”
이런 가운데 보험사들의 디지털 인프라 투자는 스테이블코인 영역으로 넓어지고 있다. 교보생명은 지난 6월 블록체인 인프라 기업 EQBR과 원화 스테이블코인 기반 보험료 수납·보험금 지급 서비스의 기술검증(PoC)을 완료했다. 디지털 지갑에 보유한 원화 스테이블코인으로 보험료를 자동 납부하고 거래 내역이 기존 시스템에 실시간 반영되는 과정을 검증한 것으로, 업계 최초 사례다.
교보생명은 이어 17일 일본 SBI그룹과 진행한 ‘한일 스테이블코인 기반 크로스보더 실증 프로젝트’를 마무리했다고 밝혔다. 엔화 스테이블코인을 원화 스테이블코인으로 직접 환전해 달러를 거치지 않고 기관 자금을 이전하는 구조를 테스트 토큰으로 검증했다. 국가 간 기관 자금의 이전·환전·정산 전 과정을 검증한 업계 첫 사례다. 석 달 사이 개인 보험료 수납에서 기관 간 자금 이전까지 실증 범위를 넓힌 셈이다.
박진호 교보생명 부사장은 “원화 스테이블코인 관련 법제화가 예상보다 늦어지고 있지만, 이를 기술과 사업 모델을 더욱 면밀히 준비할 수 있는 기회로 삼아야 한다”고 말했다.
개별 보험사의 실증을 넘어 산업 차원의 논의도 시작됐다. 보험연구원도 지난 6월 관련 논의에 불을 지폈다. 보험연구원에 따르면 전 세계 스테이블코인 시가총액은 2021년 말 약 270억달러에서 지난해 말 약 3082억달러로 11배 넘게 커졌다. 같은 기간 송금액도 3조4400억달러에서 10조8600억달러로 3배 이상 늘었다.
다만 국내 보험업권의 준비 수준은 뒤처져 있다는 평가다. 보험연구원은 “실거래 수준의 인프라 검증을 진행 중인 은행업권이나 가맹점 결제망 연계를 검증 중인 카드업권에 비해 보험업권의 검증 단계는 상대적으로 초기에 머물러 있다”고 진단했다.
속도를 내기 어려운 데는 제도적 이유가 있다. 국내에는 스테이블코인을 규율하는 법률이 아직 없고, 보험업법상 보험료·보험금을 가상자산으로 결제할 수 있다는 명시적 근거도 없다. 신지급여력제도(K-ICS, 킥스)에는 가상자산에 대한 별도의 위험 측정 방식이 마련돼 있지 않다. 이에 업계는 단기적으로 지수형 보험과 토큰화 자산 정산 영역에서 PoC를 확대하고, 중기적으로 법제화 진전에 따른 결제수단 다변화에 대비해야 한다고 제언했다.
업계 관계자는 “기타투자비용이 늘었다는 것은 그만큼 운용자산의 구성이 복잡해졌다는 의미로, 대체투자 비중이 커지고 환헤지 부담이 늘면 자연히 따라붙는 비용”이라며 “여기에 디지털 전환에 들어가는 시스템 구축비와 상각비까지 얹히면 이 항목의 증가세는 당분간 이어질 가능성이 크다”고 말했다.
이어 “스테이블코인 같은 신기술은 당장은 수익이 아니라 비용으로만 잡히는 단계이지만, 법제화가 마무리된 뒤에 움직이면 이미 늦는다”며 “지금의 기술검증 비용을 소모성 지출이 아니라 결제·정산 구조 자체를 바꾸기 위한 선투자로 볼 필요가 있다”고 덧붙였다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]



































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.