



 입력 2026-09-22 07:00:00


7월 체계개발 종결…성과 대부분은 취임 이전
2분기 매출 41% 늘고 영업이익 43% 감소
인니 수출 미확정…내년 양산예산 3.3조로 증액
국산 초음속 전투기 KF-21 ‘보라매’ 양산 1호기가 이달 중 공군에 인도된다. 2015년 12월 체계개발에 착수한 지 10년 9개월 만이다. 그러나 이 성과를 넘겨받은 김종출 한국항공우주산업(KAI) 사장의 상반기 경영 지표는 반대 방향으로 움직였다.
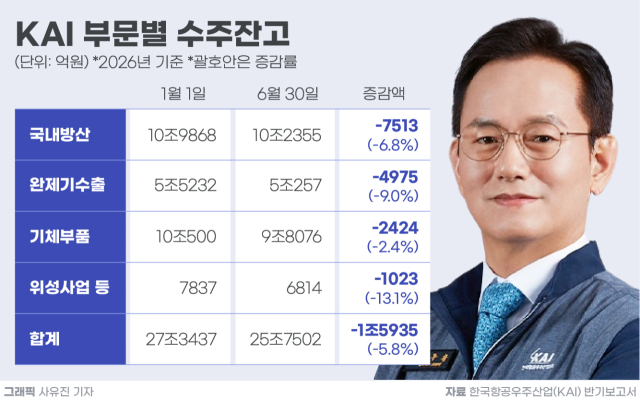
22일 KAI 반기보고서에 따르면 별도재무제표 기준 수주잔고는 올해 1월 1일 27조3437억원에서 6월 30일 25조7502억원으로 1조5935억원 감소했다. 국내방산(10조9868억원→10조2355억원), 완제기수출(5조5232억원→5조257억원), 기체부품(10조500억원→9조8076억원), 위성사업 등(7837억원→6814억원) 네 부문이 모두 줄었다. 같은 기간 연결 매출은 2조2606억원으로 48.0% 늘었으나, 영업이익은 1156억원으로 12.4% 감소했다.
방위사업청은 지난 7월 29일 경남 사천 KAI 본사에서 KF-21 체계개발 종결 기념식을 열었다. 시제기 6대가 1600여 회 비행시험을 무사고로 마쳤고, KF-21은 5월 전투용 적합 판정을 받았다. 방사청은 양산 1호기가 9월 중 공군에 인도된다고 밝혔다.
이 성과의 대부분은 김 사장 취임 이전에 이뤄졌다. 그는 지난 3월 19일 제9대 대표이사로 취임했다. 전임 강구영 사장이 지난해 7월 물러난 뒤 8개월간 이어진 대표 공백을 해소한 인사였다. 1962년 1월생으로 방위사업청 무인사업부장을 지냈고, 이사회 의장을 겸하고 있다. 임기는 2029년 3월 18일까지다.
◇매출 증가에도 수익성 악화
매출과 수익성의 격차는 2분기 실적에서 두드러졌다. 매출은 1조1679억원으로 41.0% 늘어 2개 분기 연속 1조원을 넘겼으나, 영업이익은 484억원으로 43.1% 감소해 시장 전망치 972억원의 절반에 그쳤다. 영업이익률은 10.3%에서 4.1%로 하락했다.
소형무장헬기(LAH) 납품 일정 조정과 원화 약세에 따른 해외 조달 부품 원가 상승이 주요 원인으로 꼽힌다. 개발에서 양산으로 전환하는 과정의 비용도 늘어 매출 대비 연구개발비 비율은 지난해 4.52%에서 올해 상반기 13.24%로 상승했다.
재무 부담도 확대됐다. 총차입금은 2조1470억원에서 2조9801억원으로 반년 새 8331억원 늘었다. 부채비율은 484.20%다. 다만 부채에는 수주산업 특성상 선수금 성격의 유동 계약부채 1조9870억원이 포함돼 있어 단순 비교에는 한계가 있다.
수주잔고 흐름은 경쟁사와 엇갈린다. 현대로템은 올해 2분기 말 수주잔고가 30조4046억원으로 창사 이후 처음 30조원을 넘어섰고, 지난해 말보다 2.1% 늘었다. KAI와 한화에어로스페이스·현대로템·LIG디펜스앤에어로스페이스 등 방산 4사의 2분기 합산 영업이익은 1조7520억원으로 분기 최대를 기록했다.
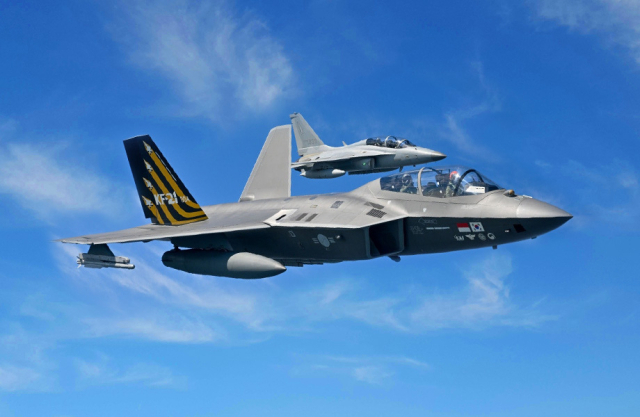
KF-21.<사진제공=KAI>
◇수출 계약 확정은 지연
수주잔고를 채울 수 있는 것은 KF-21 수출과 내수 양산 물량이다. 수출 쪽에서는 아직 확정된 계약이 없다.
지난 12년간 유일한 공동개발국이던 인도네시아는 지난 6월 말 현지 생산을 포기하고 완제품 직도입으로 전환하겠다고 공식 발표했다. 분담금은 1조6000억원에서 6000억원으로 조정돼 완납됐다. 자국 내 48대 조립 계획은 무산됐고, 첫 도입 물량은 16대 안팎으로 거론된다. KAI의 완제기수출 부문 수주잔고는 상반기에 오히려 4975억원 줄었다.
김 사장은 지난 5월 기자간담회에서 “수출 상담이 진행 중인 물량이 200대 이상이며, 내부적으로는 최대 1000대까지 보고 있다”고 언급했다. 발언 이후 4개월이 지났지만, KF-21 수출 계약 체결은 공시되지 않았다.
내수 여건이 개선된 점은 긍정적인 대목이다. 정부가 지난 1일 국무회의에서 의결한 2027년 예산안은 KF-21 양산 사업비를 올해 1조4000억원에서 내년 3조3000억원으로 늘렸다. 후속양산 착수 예산도 처음 편성됐다. 2027년 방위력개선비도 전체적으로 13.8% 늘려 잡았다. 다만 국회 심의를 거쳐야 확정된다.
KAI의 최대주주는 지분 26.41%를 보유한 한국수출입은행이다. 한화그룹은 계열사 합산 지분을 15.89%까지 늘려 국민연금을 제치고 2대 주주에 올랐다. 한화에어로스페이스 등은 지난달 주식 보유 목적도 단순 투자에서 경영 참여로 변경했다. 수출입은행은 같은 달 우주·항공산업 경쟁력 강화를 위한 컨설팅 용역을 발주했다. 민영화 계획은 없다는 것이 수출입은행의 입장이지만, 시장에서는 지분 매각 가능성이 거론된다. 김 사장은 지배구조 변수를 안은 채 줄어든 수주잔고를 되돌려야 하는 상황에 놓였다.
[CEO스코어데일리 / 김병훈 기자 / andrew45@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.