


 입력 2026-09-26 07:00:00


8개사 잔액 일제히 증가…현대카드 증가폭 최대
평균금리 최고 18%대…저신용자는 20% 육박
카드사들의 리볼빙 잔액이 5개월 연속 증가하며 7조원에 육박한 것으로 나타났다. 지난 3월 말과 비교하면 3000억원 넘게 불어난 가운데, 8월 한 달 동안에만 1200억원 이상 증가한 것이다. 리볼빙은 평균 10%대 후반의 높은 금리가 적용되는 데다, 이월을 반복할 경우 상환 부담이 누적될 수 있는 만큼 카드사들의 리스크 관리 중요성도 커질 것으로 보인다.
리볼빙 서비스는 신용카드 결제대금 중 일부만 먼저 납부하고, 남은 금액을 다음 달로 넘겨 결제하는 방식이다. 당장 연체를 막는 데는 도움이 될 수 있지만, 이월 잔액에 높은 수수료가 부과되는 만큼 부담이 커질 수 있다.
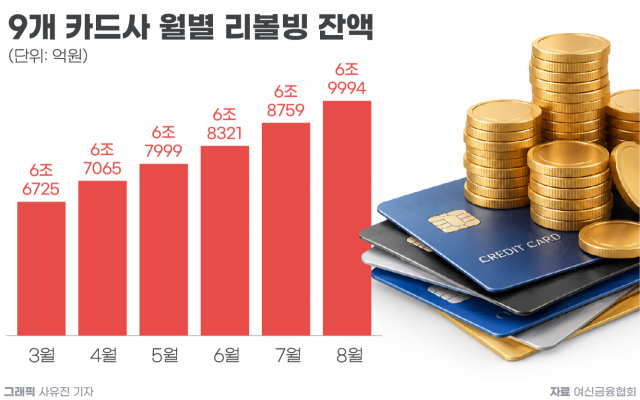
26일 여신금융협회에 따르면 9개 전업 카드사(신한·삼성·현대·KB국민·롯데·우리·하나·BC·NH농협)의 지난 8월 말 기준 결제성 리볼빙 잔액은 6조9994억원으로 집계됐다. 이는 전월 말 6조8759억원보다 1235억원(1.80%) 증가한 규모로, 7조원까지 불과 6억원을 남겨두고 있다.
리볼빙 잔액은 지난 4월부터 5개월 연속 증가세를 이어가고 있다. 3월 말 6조6725억원이었던 리볼빙 잔액은 4월 말 6조7065억원으로 늘어난 데 이어 5월 말 6조7999억원, 6월 말 6조8321억원, 7월 말 6조8759억원으로 매달 증가했다. 8월 말에는 6조9994억원까지 불어나면서 3월 말과 비교해 5개월 만에 3269억원(4.90%) 증가했다.
특히 최근 들어 증가폭도 확대되는 모습이다. 월별 증가액은 4월 340억원, 5월 934억원, 6월 322억원, 7월 438억원을 기록한 데 이어, 8월에는 1235억원으로 올 들어 가장 큰 폭으로 늘었다.
카드사별로도 리볼빙 잔액 증가세가 뚜렷했다. 9개사 가운데 BC카드를 제외한 8개사의 잔액이 전월보다 증가한 것이다. 특히 현대카드의 리볼빙 잔액 증가세가 두드러졌다. 현대카드의 리볼빙 잔액은 7월 말 1조2219억원에서 8월 말 1조2560억원으로 340억원(2.79%) 늘어난 것으로 나타났다.
삼성카드 역시 같은 기간 1조920억원에서 1조1120억원으로 200억원(1.83%) 늘었다. 신한카드는 195억원(1.33%), KB국민카드는 160억원(1.26%), 롯데카드는 148억원(1.66%) 각각 증가했다. 우리카드도 121억원(2.63%) 늘었으며 하나카드와 NH농협카드 역시 각각 53억원(1.48%), 18억원(1.74%) 증가했다.
리볼빙은 신용카드 결제대금 가운데 일정 비율만 먼저 납부하고 나머지 금액의 결제를 다음 달 이후로 이월하는 서비스다. 당장의 결제 부담을 낮출 수 있지만 이월된 금액에는 높은 수수료율이 적용되며, 이용을 반복할 경우 갚아야 할 잔액과 수수료 부담이 함께 커질 수 있다.
실제 리볼빙 잔액이 늘어나는 가운데 이용자들에게 적용되는 금리 역시 높은 수준을 보이고 있다. 여신금융협회가 지난 18일 공시한 결제성 리볼빙 신용점수별 금리 자료에 따르면 KCB 기준 현대카드의 평균금리는 18.48%로 공시 대상 8개 카드사 가운데 가장 높았다.
롯데카드가 18.35%로 뒤를 이었으며, 이어 △신한카드 17.65% △KB국민카드 △17.37% △우리카드 17.23% △하나카드 17.18% △BC카드 16.18% △삼성카드 16.09% 순이었다.
특히 신용점수가 낮은 차주에게 적용되는 금리는 20%에 근접했다. 신용점수 700점 이하 차주의 평균금리는 BC카드가 19.90%로 가장 높았으며, 현대카드도 19.72%에 달했다. 뒤이어 롯데카드는 19.51%, KB국민카드는 19.33%를 기록했다.
이처럼 최근 리볼빙 잔액이 증가한 데는 차주의 유동성 부족과 더불어, 카드사의 영업 전략 등이 복합적으로 작용했을 것으로 분석된다. 카드값을 한 번에 상환하기 어려운 소비자에게 리볼빙이 당장의 결제 부담을 낮추는 수단으로 활용될 수 있다는 설명이다.
금융권의 한 관계자는 “카드론을 이용하려던 차주가 그대로 리볼빙을 이용한다고 보기는 어렵다”면서도 “유동성이 넉넉하지 않아 카드대금을 모두 납부하기 어려운 경우 리볼빙을 이용할 수 있는 만큼 차주의 유동성 문제가 리볼빙 수요 증가에 영향을 미칠 수 있다”고 설명했다.
실제 리볼빙 잔액이 5개월 연속 증가한 것과 달리 최근 카드론 잔액은 감소했다. 9개 카드사의 8월 말 카드론 잔액은 42조6852억원으로 전월 말 42조7957억원보다 0.26% 줄었다.
카드사별로는 하나카드의 카드론 잔액이 전월 대비 1.39% 감소해 감소율이 가장 두드러졌다. 이어 △현대카드 1.10% △KB국민카드 0.88% △신한카드 0.69% △NH농협카드가 0.09% 등의 순이었다.
카드론과 리볼빙은 상품 성격이 다른 만큼 카드론 수요가 리볼빙으로 직접 이동했다고 해석하기는 어렵다. 카드론은 카드사가 회원에게 직접 자금을 빌려주는 장기카드대출인 반면 리볼빙은 신용카드 결제대금 일부의 지급을 이월하는 서비스이기 때문이다. 다만 카드론에 적용되는 각종 규제와 카드사의 영업 전략 등이 리볼빙 증가에 간접적으로 영향을 미쳤을 가능성이 제기된다.
또 다른 관계자는 “카드론은 여러 규제가 있어 카드사 입장에서도 판매를 확대하기 쉽지 않은 측면이 있다”며 “리볼빙 역시 규제가 있지만 카드론과 같은 총량 규제가 적용되는 것은 아닌 만큼 카드사의 마케팅 등에 따라 수요가 늘어나는 부분도 있을 수 있다”고 말했다.
이처럼 리볼빙 잔액 증가세가 지속될 경우 카드사의 자산건전성 관리 역시 중요해질 전망이다. 높은 수수료율을 부담하면서 결제를 지속적으로 이월하는 차주가 늘어날 경우 향후 상환 부담으로 이어질 가능성이 있어서다.
이 관계자는 “건전성 문제는 카드론과 리볼빙 모두에서 발생할 수 있다”며 “각 카드사가 상품을 어느 정도 취급하고 관리할 것인지에 대해서는 개별 카드사가 리스크 관리를 해나가야 할 부분”이라고 설명했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.