



 입력 2026-09-28 07:00:00


KB국민카드·BC카드 법인 설립 후 전 분기 흑자 기록 보유
삼성 54분기 연속, 신한 102개 분기 가운데 93개 분기 흑자
금리 재상승에 조달비용 부담 확대…수익성·건전성 ‘변수’
▲ⓒ
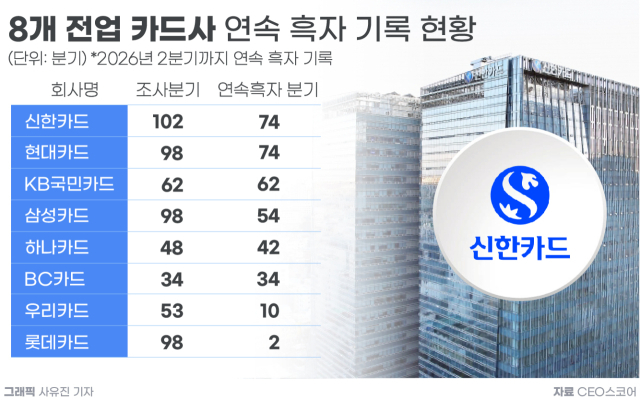
가맹점 수수료율 인하와 조달비용 부담 등 카드업계를 둘러싼 수익성 악화 요인이 이어지는 가운데 주요 카드사들이 장기간 영업흑자 기조를 이어온 것으로 나타났다. 특히 신한카드와 현대카드는 지난 2008년 1분기부터 올해 2분기까지 74분기 연속 영업흑자를 기록하는 등 18년 넘게 안정적인 이익 창출 흐름을 이어갔다.
28일 CEO스코어데일리와 기업데이터연구소 CEO스코어가 국내 매출 상위 500대 기업 가운데 반기보고서를 제출한 351개사를 대상으로 2000년 1분기부터 올해 2분기까지 106개 분기의 개별재무제표를 조사한 결과, 신한카드와 현대카드는 각각 74분기 연속 영업흑자를 기록한 것으로 나타났다. 두 카드사의 연속 흑자 행진은 2008년 1분기부터 시작됐다. 기간으로 환산하면 18년 6개월에 달하는 수준이다.
신한카드는 조사 대상 102개 분기 가운데 93개 분기에서 흑자를 기록하며 카드사 가운데 가장 많은 흑자 분기를 기록했다. 신한카드는 2002년 4분기부터 2004년 3분기까지 8분기 연속 적자를 기록한 뒤 흑자행진을 이어오다, 2007년 4분기에 마지막으로 적자를 냈다. 이후 카드업계에서 현대카드와 함께 최장기간 연속 흑자를 내고 있다.
신한카드와 동일한 연속 흑자 기록을 이어가고 있는 현대카드의 경우 2002년 1분기부터 분기보고서를 제출했으며, 이에 따른 조사대상 분기는 총 98개 분기다. 공시가 이뤄진 2002년 1분기부터 적자를 기록한 현대카드는 2007년 4분기에 마지막으로 적자를 내며 74개 분기 연속 흑자를 기록하고 있다.
신한카드와 현대카드는 나란히 74분기 연속 영업흑자를 이어갔지만, 영업이익률에서는 차이를 보였다. 조사 기간 신한카드의 평균 영업이익률은 19.3%로 현대카드(4.2%)보다 15.1%포인트 높았다. 연속 흑자 기간은 동일했지만 조사 기간 평균 영업이익률에서는 상당한 격차를 보인 셈이다.
뒤를 이은 곳은 KB국민카드로, 조사 대상 카드사 중 설립 이후 줄곧 흑자를 기록한 곳은 KB국민카드 한 곳뿐이었다. 지난 2011년 3월 KB국민카드의 설립 이후 KB국민카드는 조사 대상인 2011년 1분기부터 올해 2분기까지 62개 분기 모두 영업흑자를 기록했다.
삼성카드 역시 2013년 1분기부터 54분기 연속 영업흑자를 기록했다. 기간으로는 13년 6개월에 달한다. 전체 조사 대상 98개 분기 가운데 87개 분기에서 흑자를 기록했다.
2014년 9월 설립된 하나카드는 2014년 3분기부터 분기보고서를 제출했으며, 2015년 4분기 마지막 적자를 기록했다. 이후 2016년 1분기부터 올해 2분기까지 42분기 연속 영업흑자를 이어갔다. 전체 조사 대상 48개 분기 가운데 45개 분기가 흑자로 집계됐다.
BC카드도 조사 대상 전 기간에 걸쳐 흑자 기조를 유지했다. 다만 BC카드의 경우 2017년까지는 공시의 의무가 없었다. 이에 따라 공시가 이뤄진 2018년 1분기부터 2026년 2분기까지 총 34개 분기를 조사한 결과, BC카드는 34개 분기 모두 연속 흑자를 기록한 것으로 나타났다.
반면 우리카드와 롯데카드의 최근 연속 흑자 기간은 상대적으로 짧았다. 우리카드의 경우 지난 2013년 4월 설립 이후 같은 해 2분기부터 분기보고서를 제출했다.
우리카드는 지난 2023년 4분기 적자 기록을 마무리하며 2024년 1분기부터 올해 2분기까지 10분기 연속 흑자를 기록했다. 다만 조사 대상 53개 분기 가운데 52개 분기에서 흑자를 내며 전체 조사기간 중 적자를 기록한 분기는 한 차례에 그쳤다.
롯데카드는 올해 1분기부터 2개 분기 연속 영업흑자를 기록하는 데 그쳤다. 전체 조사 대상 98개 분기 가운데서는 88개 분기가 흑자였지만, 최근 연속 흑자 기록은 조사 대상 카드사 중 가장 짧았다.
이처럼 주요 카드사들은 장기간 영업흑자 기조를 이어온 가운데 과거 금리 상승기에도 수익성을 비교적 안정적으로 방어해 왔다. 한국신용평가에 따르면 카드사는 지난 2024년까지 조달비용률이 상승했지만, 자산 포트폴리오 조정과 금리 전가 등을 통해 수익성에 미치는 영향을 일부 상쇄한 것으로 나타났다.
특히 가맹점 수수료율 인하와 금리 상승에 대응해 할부 혜택을 축소하면서 결제 부문 이익률을 개선하고, 상대적으로 수익성이 높은 카드대출 취급을 확대하는 방식으로 대응했다는 분석이다.
이런 상황에서 한국신용평가는 올해 2분기 이후 카드사의 회사채 발행금리가 만기도래 채권 금리를 웃도는 흐름으로 전환되면서 향후 조달비용 부담이 점진적으로 커질 것으로 내다봤다. 다만 과거 고금리 시기에 발행한 채권의 차환이 이뤄지고 있어 현재 발행금리와 만기도래 금리 간 격차는 크지 않은 수준으로 평가했다.
그럼에도 금리 상승에 따른 추가 이자비용 부담은 적지 않을 전망이다. 같은 기간 카드사의 이자비용 증가분은 4167억원으로, 2026년 당기순이익 환산치의 12.8% 수준으로 추산됐다. 한국신용평가는 이번 추정이 회사채 차환에 따른 이자비용 변화만 반영한 것으로, 실제 영향은 발행 시점과 조달구조 변화 등에 따라 달라질 수 있다고 설명했다.
수익성뿐 아니라 건전성도 변수로 꼽힌다. 카드업계의 요주의이하여신비율과 연체율은 과거보다 높은 수준을 유지하고 있으며, 카드대출 자산의 연체전이율 역시 과거 장기 평균을 웃도는 흐름이 2022년부터 이어지고 있다.
채영서 한국신용평가 수석연구원은 “금리 상승기 건전성 관리와 이익창출력 유지 여부가 핵심 모니터링 요소”라며 “특히 결제 부문의 채산성 저하와 가계대출 규제로 수익성에 제약이 예상되는 만큼 비용 절감과 리스크 관리를 통한 수익성 복원력이 중요할 것”이라고 말했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.