



 입력 2026-09-29 08:00:00


5개사 순익 4조5618억→2조1246억원…전분기比 53.43%↓
거래대금 감소·금리 상승에 브로커리지·트레이딩 동반 부진
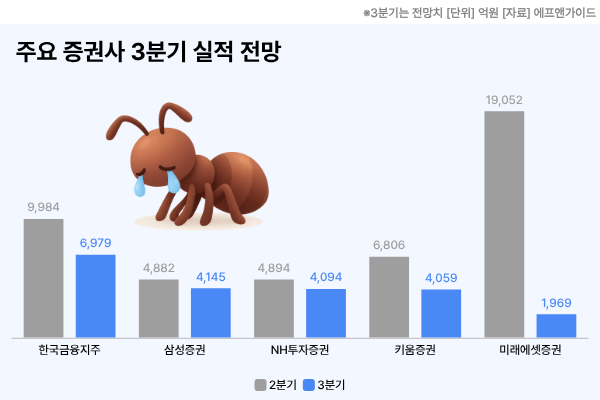
상반기 증시 활황에 힘입어 역대급 실적을 거뒀던 주요 증권사들의 순이익이 3분기 들어 반토막 날 전망이다. 거래대금 감소와 시장금리 상승, 증시 조정이 맞물리면서 브로커리지와 트레이딩 부문의 실적 둔화가 예상되는 가운데, 2분기 호실적에 따른 높은 기저효과까지 더해진 영향이다.
28일 금융정보업체 에프앤가이드에 따르면 주요 증권사 5곳(미래에셋증권·한국금융지주·NH투자증권·삼성증권·키움증권)의 올해 3분기 당기순이익 전망치는 총 2조1246억원으로 집계됐다. 이는 올해 2분기 이들 5개사가 거둔 당기순이익 4조5618억원보다 53.43% 감소한 수준이다.
회사별로 보면 미래에셋증권의 감소폭이 가장 클 전망이다. 미래에셋증권의 올해 3분기 당기순이익 전망치는 1969억원으로, 2분기 1조9052억원보다 89.67% 감소할 것으로 추정됐다.
미래에셋증권의 경우 보유 중인 스페이스X 지분의 평가손실이 3분기 실적 감소에 일부 영향을 미칠 것으로 예상된다. 미래에셋증권은 스페이스X 지분 대부분을 당기손익-공정가치 측정 금융자산(FVPL)으로 분류하고 있어 주가 변동에 따른 평가손익이 당기순이익에 반영되는데, 스페이스X 주가가 3분기 들어 하락하는 만큼 관련 평가손실이 발생할 가능성이 커졌기 때문이다.
우도형 유안타증권 연구원은 “2분기 말 171달러였던 스페이스X 주가가 3분기 말 161달러로 10달러 하락할 경우 2700억원 규모의 평가손실이 발생하게 될 것”이라고 설명했다.
키움증권의 순이익 역시 2분기 6806억원에서 3분기 4059억원으로 40.36% 줄어들 전망이다. 같은 기간 한국투자증권을 주요 자회사로 둔 한국금융지주는 9984억원에서 6979억원으로 30.10% 감소할 것으로 예상된다.
이밖에 NH투자증권은 2분기 4894억원에서 3분기 4094억원으로 16.35%, 삼성증권은 4882억원에서 4145억원으로 15.10% 각각 감소할 것으로 보인다.
이 같은 실적 감소에는 2분기 증시 호황에 따른 높은 기저효과가 크게 작용한 것으로 풀이된다. 올해 2분기 당시 브로커리지와 평가·처분손익이 실적 개선을 주도했으나, 7월 이후 거래대금이 감소하고 있기 때문이다.
실제로 증권사 실적을 좌우하는 거래대금은 3분기 들어 빠르게 줄어들고 있다. NH투자증권에 따르면 국내 일평균 거래대금은 지난해 4분기 45조3000억원에서 올해 1분기 84조4000억원, 2분기 118조1000억원까지 늘었지만 이후 7월 99조5000억원, 8월 67조2000억원, 9월 56조9000억원으로 감소세를 이어갔다.
전배승 LS증권 연구원은 “7월 이후 증시부진과 단일종목 레버리지 ETF 규제가 거래대금 급감으로 나타나고 있다”면서 “큰 폭의 국내외 거래대금 감소와 코스피 부진, AI 및 반도체 성장섹터 주가 하락은 3분기 브로커리지와 자산관리 수수료수익 감소 및 운용이익 부진으로 나타날 전망으로, 3분기 증권업종 실적은 2분기 대비 큰 폭의 감익이 불가피할 것”이라고 설명했다.
김성훈 현대차증권 연구원은 “상반기 유례없는 증시 상승 랠리에 힘입어 국내 증권사들은 대형사를 중심으로 역대 최고 수준의 실적을 기록했다”면서도 “그러나 1분기 실적 발표 이후 증시가 조정 국면에 진입하면서 시장은 피크아웃 우려를 주가에 빠르게 반영하기 시작했고, 거래대금 둔화를 비롯해 상반기 대비 비우호적인 업황과 높은 상반기 실적 기저를 감안하면 연간 실적은 상고하저의 흐름이 불가피할 전망”이라고 내다봤다.
다만 3분기 실적 감소가 증권사들의 전반적인 이익 체력 약화로 직결되는 것은 아니라는 분석도 나온다. 상반기 고점과 비교하면 거래 열기가 식었지만 거래대금 자체는 지난해보다 여전히 높은 수준을 유지하고 있기 때문이다.
NH투자증권은 올해 커버리지 5개사의 연간 지배순이익을 10조3000억원으로 전망하며 전년 대비 74.4% 증가할 것으로 내다봤다. 3분기 실적 둔화에도 연간 기준으로는 이익 체력이 한 단계 높아질 수 있다는 설명이다.
아울러 브로커리지와 트레이딩 부문의 부진과 달리 기업금융(IB) 부문은 상대적으로 실적을 방어할 것으로 전망된다. 부동산 프로젝트파이낸싱(PF) 정책 기조 변화와 기업들의 자금 수요 증가, 상반기에서 미뤄진 기업공개(IPO) 수요 등을 바탕으로 ECM·DCM을 포함한 IB 부문의 실적이 상대적으로 양호한 흐름을 보일 수 있다는 게 골자다.
윤유동 NH투자증권 연구원은 “상반기 고점 대비 투자열기는 둔화되었지만 전년도 평균 31.7조원을 크게 상회해 주식투자에 대한 관심은 여전히 높은 수준”이라며 “향후에는 어떤 증권사가 시장점유율을 높이며 중장기 리테일 실적을 차별화할 준비를 갖추고 있는지에 주목할 필요가 있다”고 말했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.