



 입력 2026-10-04 07:00:00


617조→530조, 1년 새 14.1% 줄어…22곳 중 21곳 동반 감소
금리 뛰자 부채 시가 급락…금융위, 계리가정 보고서 도입
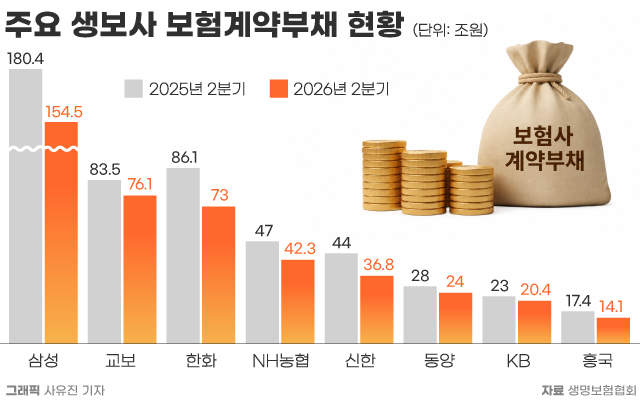
국내에서 영업 중인 생명보험사들의 보험계약부채가 1년 사이 87조원 넘게 줄어든 것으로 집계됐다. 생보사 22곳 가운데 21곳이 일제히 감소했고, 늘어난 곳은 단 한 곳에 그쳤다. 지난 2023년 새 보험회계 제도인 IFRS17이 도입되면서 보험사는 결산 시점의 할인율과 계리가정(손해율·사업비 등)을 토대로 보험계약부채를 산출하고 있다.
‘보험계약부채’는 보험사가 계약자에게 장래에 지급해야 할 보험금·환급금을 현재 가치로 환산한 금액이다. 보험계약부채가 감소했다는 것은 생보사들이 앞으로 지급해야 할 보험금·환급금의 현재 가치가 그만큼 줄었다는 것을 의미한다. 또 ‘할인율’은 보험사가 미래에 지급할 보험금 등의 현재 가치를 계산할 때 적용하는 비율이다. 최근 시장금리가 상승하면서 보험계약부채의 평가액이 감소한 것으로 평가된다.
4일 생명보험협회 공시에 따르면 국내 생보사 22곳의 보험계약부채는 올해 2분기 기준 530조4585억원이다. 이는 지난해 2분기 기준 617조5158억원과 비교했을 때 87조573억원(14.10%) 감소한 수치다.
감소 폭이 가장 컸던 곳은 삼성생명이다. 삼성생명의 보험계약부채는 지난해 2분기 180조4282억원에서 올해 2분기 154조5363억원으로 25조8918억원(14.35%) 줄었다. 이어 한화생명이 86조1093억원에서 73조625억원으로 13조469억원(15.15%), 교보생명이 83조5401억원에서 71조6155억원으로 11조9245억원(14.27%) 각각 감소했다.
이에 따라 이들 3개 생보사의 보험계약부채 합계는 지난해 2분기 350조775억원에서 올해 2분기 299조2143억원으로 50조8632억원(14.53%) 줄었다. 업계 전체 감소분의 58.4%가 이 세 곳에서 나온 셈이다.
이어 △신한라이프 7조2538억원(16.46%) △NH농협생명 4조7396억원(10.07%) △동양생명 3조9628억원(14.15%) △흥국생명 3조2762억원(18.76%) 순으로 감소 폭이 컸다.
감소율로 보면 중소형사가 앞섰다. 교보라이프플래닛생명이 6034억원에서 3779억원으로 37.37% 줄어 가장 가팔랐고, DB생명(8조1297억원→5조8022억원, 28.63%)과 하나생명(3조6415억원→2조7891억원, 23.41%)이 뒤를 이었다. 반면 BNP파리바카디프생명은 1조2344억원에서 1조3663억원으로 1319억원(10.68%) 늘어 22곳 중 유일하게 증가했다.
◇ 장기금리 상승에 보험계약부채 87조 감소…금융위 “가정 하나에 보험계약부채 흔들려”
업계는 이처럼 보험계약부채가 한꺼번에 줄어든 배경으로 ‘장기금리 상승’을 주요 원인으로 꼽고 있다. 보험연구원에 따르면 보험계약부채 할인율은 국고채 수익률을 기반으로 산출한 무위험금리기간구조에 유동성프리미엄(LP)을 반영해 측정한다. 시장금리가 오르면 할인율이 따라 오르고, 같은 보험계약이라도 장부에 남는 현재 가치는 그만큼 줄어든다.
실제로 국고채 10년물 금리는 지난 10일 4.45%로 1년 전 2.8%대에서 1.6%포인트 넘게 뛰었고, 20년물과 30년물도 각각 4.55%, 4.66%까지 올랐다. 두 결산 시점 사이에 장기물 금리가 한 단계 레벨을 높인 것이 이번 감소의 1차적인 원인인 셈이다. 다만 이는 자산 쪽 손실과도 맞물려 있다.
통상 보험사들은 부채 듀레이션이 자산보다 길어 장기채를 대거 보유하는데, 금리가 오르면 이 채권에서도 평가손실이 난다. 일례로 생보사들의 기타포괄손익누계액은 2023년 말 28조8000억원에서 2024년 말 3000억원으로 28조5000억원 급감했고, 같은 기간 자본총계도 103조3000억원에서 82조1000억원으로 줄었다. 보험계약부채가 줄어든 만큼 자본이 불어나지는 않았다는 의미다.
문제는 금리 외에도 보험계약부채를 움직이는 변수가 존재한다는 점이다. 금융위원회는 지난 11일 계리가정 보고서 도입을 담은 ‘보험업감독규정’ 개정안을 규정변경예고했다. 보험사가 매년 사업보고서를 낼 때 가정별 산출 근거와 주요 변경사항, 검증 결과를 금융감독원에 함께 제출하도록 하는 게 골자이며, 내년 1월 1일부터 시행될 예정이다.
금융위는 앞서 지난 1월 ‘보험업권 계리감독 선진화 방안’을 통해 “과도하게 낙관적인 계리가정은 단기적으로는 손익에 드러나지 않으나 리스크가 미래로 이연돼 향후 보험사 건전성 악화로 이어질 우려가 있다”고 지적한 바 있다. 손해율을 낮게 잡으면 보험계약부채가 과소평가되고, 그 부담이 뒤늦게 돌아온다는 것이다.
이에 따라 신규 담보에 보수적 손해율을 적용하고 사업비 가정에 물가상승률을 반영하도록 한 가이드라인은 올해 2분기 결산부터 적용됐다. 금융위는 이에 더해 듀레이션 갭도 경영실태평가 지표로 새로 넣고 경영공시 항목에 추가하기로 했다.
업계 관계자는 “보험계약부채가 87조원 줄었다는 건 보험계약이 사라졌다는 뜻이 아니라 금리로 보험계약부채를 다시 계산한 결과”라며 “자산과 보험계약부채가 같은 방향으로 움직였는지가 관건이지, 보험계약부채 숫자만 떼어놓고 좋아졌다고 말하기는 어렵다”고 설명했다.
그러면서 “금융당국이 계리가정을 들여다보겠다는 건 금리처럼 보험사가 어쩌지 못하는 변수 말고 보험사가 정하는 변수에서 편차가 컸다는 뜻과도 같다”며 “같은 담보인데 보험사마다 손해율 가정이 다르면 보험계약부채 비교 자체가 성립하지 않는다. 앞으로는 보험계약부채 규모보다 어떤 가정으로 그 숫자가 나왔는지가 더 중요해질 것”이라고 부연했다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.