


 입력 2026-10-06 07:00:00


DB손보 11건→2건 ‘급감’… 삼성생명 올해 ‘5전 5승’ 모두 수용
생보 신청 두 배 늘 때 손보는 반토막…손보 수용률 87%→73%
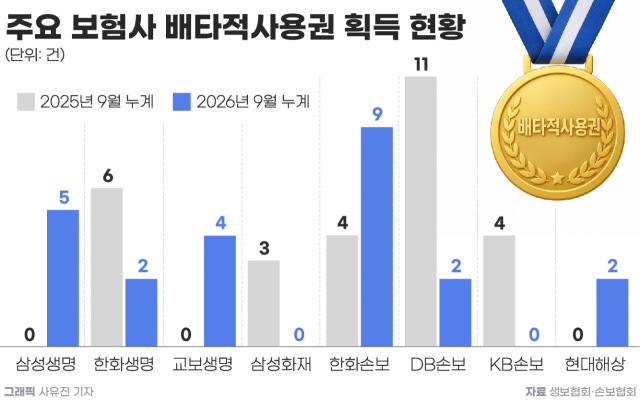
국내에서 영업 중인 생명보험사와 손해보험사의 배타적사용권 신청 건수가 1년 사이 12%가량 줄어든 것으로 집계됐다. 이 가운데 생보사와 손보사의 흐름은 정반대로 나타났다.
배타적사용권은 ‘보험업계의 특허권’이라고 불린다. 이를 획득하면 생·손보사는 일정 기간 특정 보험상품을 독점적으로 판매할 수 있다. 보험상품의 독창성과 진보성, 유용성, 노력도 등을 심사해 생명보험협회와 손해보험협회 신상품심의위원회가 부여하며, 평가 결과에 따라 배타적사용권이 부여되지 않을 수도 있다.
6일 생보협회·손보협회 공시에 따르면 국내 생보사와 손보사가 올해 1~9월 신청한 배타적사용권은 총 36건이다. 지난해 같은 기간 41건보다 5건(12.20%) 줄었다. 배타적사용권 부여 건수도 지난해 1~9월 36건에서 올해 같은 기간 31건으로 5건(13.89%) 감소했다.
업권별로는 흐름이 엇갈렸다. 생보사의 신청 건수는 지난해 1~9월 10건에서 올해 같은 기간 21건으로 11건(110.0%) 늘었다. 두 배 이상 증가한 것이다. 부여 건수도 9건에서 20건으로 122.2% 증가했다. 반면 손보사의 신청 건수는 지난해 1~9월 31건에서 올해 같은 기간 15건으로 16건(51.61%) 줄었다. 부여 건수 역시 27건에서 11건으로 59.26% 급감했다.
지난해 손보업계에서 두드러진 실적을 보였던 회사들의 신청이 나란히 줄었다. DB손보의 신청 건수는 지난해 1~9월 11건에서 올해 같은 기간 2건으로 9건 감소했다. DB손보는 지난해 연간 기준 15건을 신청해 모두 획득하며 보험업계 1위에 오르기도 했다.
삼성화재(3건→0건)와 KB손보(4건→0건)는 올해 들어 한 건도 신청하지 않았다. 흥국화재도 5건에서 1건으로, 하나손보는 2건에서 1건으로 줄었다. 지난해 각각 1건씩 신청했던 라이나손보와 NH농협손보도 올해는 신청 실적이 없었다.
손보사 가운데 신청 건수가 늘어난 곳은 한화손보가 유일했다. 한화손보의 신청 건수는 지난해 1~9월 4건에서 올해 같은 기간 9건으로 5건 증가해 생·손보사를 통틀어 가장 많았다. 다만 이 가운데 3건은 배타적사용권을 부여받지 못해 최종 부여 건수는 6건에 그쳤다.
이에 따라 손보업계 수용률은 87.10%에서 73.33%로 13.77%포인트 하락했다. 반면 생보업계 수용률은 90.00%에서 95.24%로 상승해 대조를 이뤘다. 전체 수용률은 87.80%에서 86.11%로 소폭 낮아졌다.
생보업계에서는 지난해 신청 실적이 없었던 대형사들이 적극적으로 나섰다. 삼성생명은 올해 1~9월 5건을 신청해 모두 배타적사용권을 부여받았다. 교보생명도 5건을 신청해 4건을 획득했다. 두 회사 모두 지난해 같은 기간에는 신청 실적이 없었다.
이어 흥국생명은 신청 건수가 1건에서 3건으로 늘었다. AIA생명은 0건에서 2건으로, DB생명은 1건에서 2건으로 증가했다. 라이나생명도 올해 1건을 신청해 배타적사용권을 부여받았다. 지난해 생보업계에서 가장 많은 신청 실적을 기록했던 한화생명은 6건에서 2건으로 줄었다.
◇보호기간 늘렸는데 신청은 줄어…카피캣 경쟁에 제동
주목할 대목은 배타적사용권을 둘러싼 제도적 여건이 개선되고 있다는 점이다. 앞서 금융위원회는 2024년 9월 열린 ‘제3차 보험개혁회의’에서 배타적사용권 보호기간을 최소 3개월에서 6개월로, 최대 12개월에서 18개월로 확대하기로 했다. 신상품 개발을 독려하기 위한 조치였다.
다만 같은 회의에서는 반대 방향의 대책도 함께 나왔다. 금융위는 당시 “보험사도 독창적인 상품을 개발하기보다는 타사 상품의 카피캣(Copycat) 전략으로 보장한도만 올려서 경쟁한다”고 지적했다. 이에 상품위원회의 역할을 강화하고 보장금액 한도 가이드라인을 마련하는 등 건전한 경쟁 환경을 조성하기 위한 방안도 함께 추진했다. 보장한도를 높이는 방식의 신상품 경쟁에 제동을 건 셈이다.
구조적 한계도 지적돼 왔다. 보험연구원은 2024년 9월 발표한 ‘배타적사용권 운영실태 및 평가’ 보고서에서 “현재 다양한 보장담보가 충분히 제공되고 있어 새로운 시장을 창출할 수 있는 독창성·진보성·유용성이 있는 차별화된 상품이 출시되기는 어려운 상황”이라고 진단했다.
근거로는 배타적사용권의 보호기간 관련 실적이 제시됐다. 보험산업은 다른 금융산업보다 2배 이상 긴 최대 12개월의 배타적사용권을 부여할 수 있지만, 제도 도입 이후 2024년 7월까지 최대 기간을 부여받은 상품은 단 한 건에 그쳤다. 이는 금융위가 최대 보호기간을 18개월로 늘리기 이전의 실적이다.
보고서는 배타적사용권이 “실질적인 보장공백을 해소해 주는 상품 판매로 이어지지 못하고 판매채널의 판매수단으로 사용된다는 한계가 있다”고도 지적했다.
업계 관계자는 “손보사들이 주로 담보 한도나 범위를 넓히는 방식으로 배타적사용권을 받아 왔는데, 보장한도 심의가 강화되면서 그 통로가 좁아진 측면이 있다”며 “신청이 줄었다는 것은 아이디어가 마른 게 아니라 심사를 통과할 만한 상품 구성이 까다로워졌다는 뜻”이라고 말했다.
이어 “보호기간이 최대 18개월까지 늘어난 만큼 한 건의 가치는 더 커졌다”며 “건수 경쟁에서 벗어나 고령층 건강관리처럼 실제 보장공백이 남아 있는 영역으로 개발 방향이 옮겨갈지가 관건”이라고 내다봤다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.