


 입력 2026-09-30 17:21:59


운용사 “제도 도입‧50%+1주에는 찬성…대주주 지분 우선매수가 문제”
지배주주 지분 44% 가정시 일반주주 보유분 약 10.7%만 매각 가능
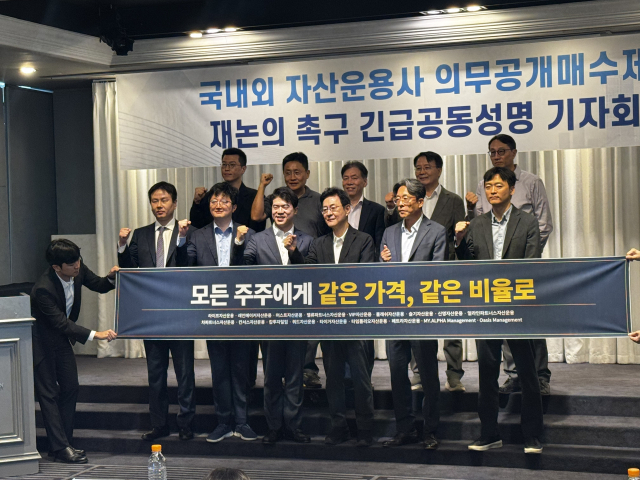
30일 서울 여의도 켄싱턴 호텔에서 열린 ‘의무공개매수제도 정무위안에 대한 국내외 자산운용사 공동성명 기자회견’에서 (뒷편 왼쪽부터)정용우 레인메이커자산운용 대표, 백지윤 블래쉬자산운용 대표, 용환석 페트라자산운용 대표, 김봉기 밸류파트너스 대표, 이찬형 페트라자산운용 대표, (아랫편 왼쪽부터) 김형균 차파트너스 본부장, 이창환 얼라인파트너스자산운용 대표, 김민국 브아이피자산운용 대표, 이채원 라이프자산운용 의장, 김연수 칸서스자산운용 대표, 김지열 쿼드자산운용 이사가 기념 촬영을 하고 있다. <사진=팽정은 기자>
다음달 1일 국회 본회의 처리를 앞둔 의무공개매수제도를 두고 국내외 자산운용업계가 ‘선행매수’ 조항의 재검토를 요구하고 나섰다. 자산운용사들은 공개매수 물량을 50%+1주로 정한 것보다 인수자가 지배주주 지분을 먼저 사들인 뒤 부족분만 일반주주에게 공개매수하도록 한 구조가 주주간 매각 기회의 차이를 만들 수 있다고 지적했다.
30일 서울 여의도 켄싱턴 호텔에서 수탁고 87조원 규모의 국내외 자산운용사 18곳은 기자회견을 열고 의무공개매수제도 도입안에 대한 재논의를 촉구했다.
자산운용사 측은 의무공개매수제 도입이나 50%+1주 부분매수 자체에는 반대하지 않는다고 밝혔다. 인수합병(M&A) 시장 위축과 인수자의 자금 부담을 고려해 잔여주식 전량이 아닌 50%+1주까지만 매수하도록 한 정책적 판단은 수용할 수 있지만 지배주주 지분을 먼저 사들이는 선행매수까지 허용하면 일반주주 보호라는 제도 취지가 약해질 수 있다는 주장이다.
이채원 라이프자산운용 이사회 의장은 “같은 종류의 주식을 보유한 주주라면 지분에 비례해 동등하고 공정하게 존중받아야 한다”며 “누군가는 보유주식 전부를 팔 수 있고 누군가는 일부만 팔 수 있다면 일반주주 보호의 성과가 훼손될 수 있다”고 말했다.
핵심은 실제 일반주주가 공개매수에 응할 수 있는 물량이다. 자산운용사 측은 코스피200 기업의 지배주주 평균 지분율을 약 44%로 분석했다. 이를 현행 논의안에 단순 대입하면 인수자가 지배주주의 44% 지분을 먼저 사들인 뒤 50%+1주를 확보하기 위해 추가 공개매수해야 하는 물량이 6%다.
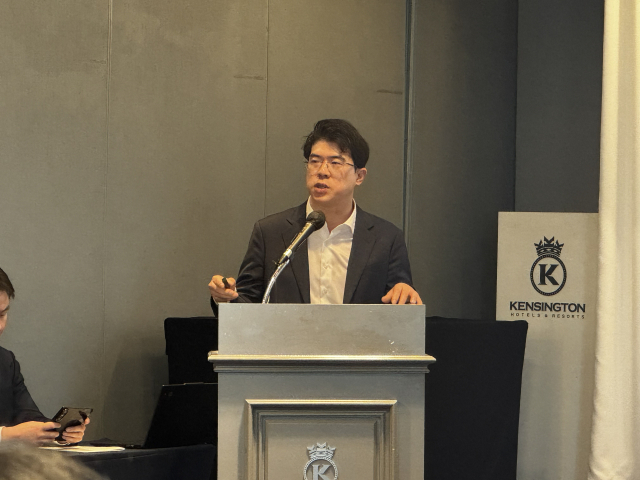
30일 서울 여의도 켄싱턴 호텔에서 열린 ‘의무공개매수제도 정무위안에 대한 국내외 자산운용사 공동성명 기자회견’에서 이창환 얼라인파트너스자산운용 대표가 연설을 하고 있다. <사진=팽정은 기자>
이창환 얼라인파트너스자산운용 대표는 “안분비례라는 단어가 들어가 있지만 이는 일반주주끼리 안분비례한다는 것”이라며 “같은 가격이지만 사주는 비율이 다른 것”이라고 말했다.
지배주주 지분이 50%를 넘는 기업에서는 일반주주에게 돌아가는 법정 최소 공개매수 물량이 사실상 없어질 수 있다는 것이 자산운용사들의 주장이다.
이 대표는 “2015년 이후 상장사 M&A 35건을 분석한 결과 지배주주가 50% 이상을 가지고 있던 경우가 15건으로 43%에 달했다”며 “이런 경우에는 일반주주가 의무공개매수의 혜택을 보지 못할 수 있다”고 설명했다.
운용사들이 제시한 대안은 ‘비례적 공개매수’다. 인수자가 지배주주 지분을 먼저 전량 매입하지 않고 지배주주와 일반주주가 함께 공개매수에 응모해 같은 비율로 주식을 팔도록 하는 방식이다.
김민국 브이아이피자산운용 대표는 “한국에서는 지배주주의 한 주와 일반주주의 한 주가 경영권이 넘어가는 순간 다른 대우를 받는 이중 가격 구조가 문제”라며 “비례적 의무 공개매수를 통해 이를 해소할 필요가 있다”고 지적했다.
다만 비례적 공개매수를 적용할 경우 기존 지배주주가 경영권 지분을 전량 매각해 완전히 투자금을 회수하기 어려워질 수 있다. 이에 매도자의 거래 유인이 떨어지고 M&A 시장이 위축될 수 있다는 지적도 나온다.
이에 대해 운용사 측은 “50%+1주는 최소한의 미니멈이지 50%+1주만 하라고 강제하는 것이 아니다”라며 “지배주주도 한꺼번에 다 팔고 싶다면 M&A 협상 과정에서 100% 공개매수를 하도록 하면 된다”고 말했다.
비례적 공개매수가 일반주주 보호를 강화하면서도 실제 M&A 거래의 유연성을 유지할 수 있을지, 반대로 매도자의 완전한 엑시트를 어렵게 만들어 거래 성사 가능성을 낮출지는 향후 제도 논의에서 핵심 쟁점이 될 전망이다.
[CEO스코어데일리 / 팽정은 기자 / paeng@ceoscore.co.kr]



































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.