



 입력 2026-10-07 07:00:00


증권사 부채 1140조원 돌파…대형사 조달 증가 이끈 건 ‘고객 자금’
증권사 10곳 고객예수금 평균잔액 86조⟶139조…61.2% 증가
RP 증가는 8.1%…KB‧하나 줄이고 키움은 CP‧전단채 확대
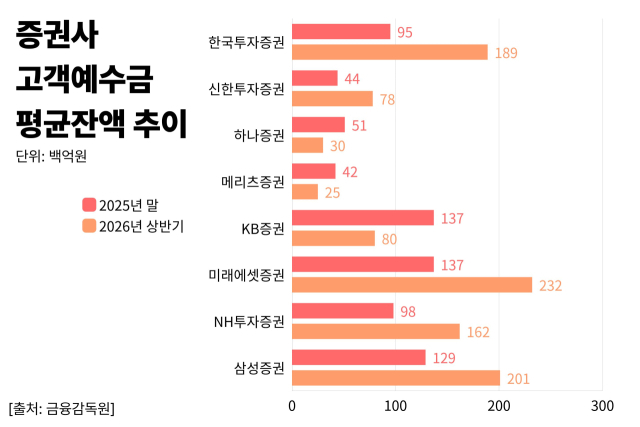
증권사 고객예수금 평균잔액 추이. <사진=CEO스코어데일리>
국내 증권사의 부채 규모가 1100조원을 넘어선 가운데 대형 증권사의 주요 자금조달 계정을 살펴보니 고객예수금 증가세가 두드러진 것으로 나타났다. 환매조건부채권(RP) 등 단기 시장성 조달이 일제히 늘어난 것이 아니라 증시 거래 확대에 따라 고객이 맡긴 자금이 빠르게 늘어난 영향이다.
증권사에 들어온 고객예탁금이나 예수금은 증권사 입장에서 투자자에게 언제든 돌려줘야 하는 돈이므로 회계상 ‘부채’로 분류된다. 따라서 증시 거래가 활발해져 고객예수금이 늘어나면 증권사의 전체 부채 규모도 자동으로 함께 증가하는 구조다.
7일 금융감독원 전자공시시스템의 공시를 분석한 결과 올해 상반기 국내 증권사의 부채는 1141조원으로 지난해 말(842조원)보다 299조원 증가했다. 증가율은 35.5%다. 전분기(992조원)에 비해서는 15.1%(149조원) 늘었다.
자기자본 기준 국내 상위 10개 증권사의 고객자금도 증가세를 보였다. 올해 상반기 대형 증권사 10곳의 고객예수금 평균잔액 합계는 139조원으로 지난해 연간 평균(86조원)보다 61.2% 증가했다. 참고로 증권사별 공시 명칭인 투자자예수금, 고객예수금, 예수금 등을 고객성 예수부채로 묶어서 비교했다.
반면 같은 기간 10개사의 RP매도 평균잔액은 156조원으로 전분기(144조원) 대비 8.1% 증가하는 데 그쳤다. 차입금은 80조원으로 직전 분기(59조원)보다 36.6% 늘었으며 사채는 47조원에서 60조원으로 26.5% 증가했다. 주요 조달 계정 가운데 고객예수금 증가율이 가장 높았다.
올해 한국투자증권의 투자자예수금 평균잔액은 18조8729억원으로 지난해 말(9조5119억원)보다 98.4% 증가했다. 이는 대형 증권사 10곳 중 가장 높은 증가율이다. 차입금도 12조753억원으로 지난해 말(6조6268억원)보다 82.2% 증가했다. 발행어음 평균잔액은 17조8485억원에서 21조1403억원으로 18.4% 증가했다. 고객자금과 외부 조달을 동시에 확대한 셈이다.
같은 기간 신한투자증권의 투자자예수금 평균잔액은 7조7557억원으로 지난해(4조3744억원)보다 77.3% 증가했다. 하나증권은 2조9834억원에서 5조1270억원으로 71.9%, 메리츠증권과 KB증권은 각각 71.6%, 71.1% 증가했다. 그 다음 미래에셋증권(69.2%), NH투자증권(66.6%), 삼성증권(56.1%) 순으로 크게 증가했다.
대형 증권사들은 대부분 고객예수금 증가세가 두드러졌다. 다만 조달 방식은 회사별로 엇갈렸다. KB증권은 고객예수금이 13조6564억원으로 지난해(7조9834억원)보다 71.1% 늘고 차입금도 63% 증가했지만 RP매도는 10조1666억원에서 9조4508억원으로 7% 감소했다.
하나증권도 고객예수금이 2조9834억원에서 5조1270억원으로 71.9% 증가한 반면 RP매도는 13조3371억원으로 지난해(13조8421억원)보다 3.6% 줄었다. 대신 사채 평균잔액이 2조9545억원으로 전년(2조544억원) 대비 43.8% 증가했다. 올해 시작한 발행어음의 상반기 평균잔액은 6452억원을 기록했다.
키움증권은 시장성 단기조달을 확대했다. 전자단기사채 평균잔액은 8조1551억원으로 지난해(4조4436억원)보다 83.5% 늘었고 기업어음(CP)은 5조7722억원에서 7조7419억원으로 34.1% 늘었다. 두 항목을 합친 규모는 15조8961억원으로 작년(10조2158억원)보다 55.6% 확대됐다.
미래에셋증권과 NH투자증권은 상대적으로 여러 조달원을 고르게 늘렸다. 미래에셋증권은 고객예수금이 69.2% 늘어난 가운데 사채와 발행어음이 각각 39.5%, 25.5% 증가했다. NH투자증권도 고객예수금이 66.6% 증가했고 사채와 차입금이 각각 45%, 39.7% 늘었다.
증권사의 고객예수금이 빠르게 늘어난 것은 증시 시장 활성화와 맞물린다. 증시 거래가 활발해면 투자자예탁금과 거래 과정에서 발생하는 미지급금 등도 함께 증가했다. 실제 올해 2분기 업계 평균 레버리지비율은 723.4%로 규제 한도인 1100%를 밑돌았다.
다만 고객예수금과 RP‧CP‧전자단기사채, 회사채 등은 자금의 성격과 만기가 서로 다르다. 고객자금은 증시 상황에 따라 유출입 규모가 달라질 수 있고 단기 시장성 조달은 금리와 차환 여건의 영향을 받는다. 증권사별 부채 규모 자체보다 어떤 자금을 얼마나 활용하고 있는지가 향후 자금 운용과 유동성 관리에서 중요해질 것으로 보인다.
[CEO스코어데일리 / 팽정은 기자 / paeng@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.