


 입력 2026-10-14 17:54:57


15개 손보사 손해사정사 대비 보조인 비중, 67.28%→69.18%
손보사 손해사정 인력구조 변화…전문성·소비자 보호가 관건
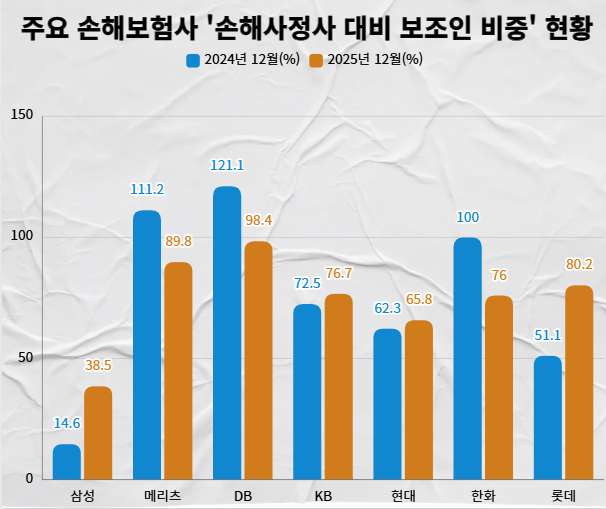
주요 손해보험사 손해사정사 대비 보조인 비중 현황. <그래프=CEO스코어데일리>
국내 주요 손해보험사들의 손해사정 전문성 관련 지표가 엇갈린 양상을 보이고 있다. 상위 5개 손해보험사 중 삼성화재는 전체 손해사정사 수 대비 보조인 비중이 가장 낮았다. DB손해보험과 메리츠화재는 1년 새 보조인 비중을 대폭 낮췄다.
손해사정사의 업무를 돕는 보조인은 보험업감독업무시행세칙이 허용하는 범위 안에서 업무를 수행해야 한다. 보험 관련 학과 졸업자, 연수과정 이수나 손해사정사 1차 시험합격 등 세칙이 규정하는 요건 중 하나를 충족해야 등록 가능하다.
통상 손해사정사 수 대비 보조인 수의 비중이 낮을수록 해당 보험사의 손해사정 업무에서 전문 인력에 대한 의존도가 높다고 해석할 수 있다. 다만 이 비중만으로 손해사정 업무의 전문성이나 객관성을 단정하기는 어렵다.
14일 금융감독원 공시에 따르면 국내에서 영업 중인 15개 손해보험사에서 활동하는 전체 손해사정사 수는 2025년 12월 말 기준 3112명이다. 이는 2024년 12월 말 기준 3017명보다 95명 증가한 수치다. 같은 기간 보조인 수는 2030명에서 2153명으로 123명 늘었다. 이에 따라 전체 손해사정사 수 대비 보조인 수 비중은 2024년 12월 말 67.28%에서 2025년 12월 말 69.18%로 1.90%포인트 상승했다.
상위 5개 손보사(삼성화재·메리츠화재·DB손해보험·KB손해보험·현대해상) 중에서는 삼성화재의 비중이 2025년 12월 말 기준 38.6%(손해사정사 687명, 보조인 265명)로 가장 낮았다. 2024년 12월 말 기준 14.6%(손해사정사 670명, 보조인 98명)와 비교하면 보조인 수가 167명 늘었고, 비중도 약 23.95%포인트 상승했다. 다만 보조인 비중은 여전히 비교 대상 5개사 중 가장 낮았다.
이어 현대해상 65.9%(손해사정사 492명, 보조인 324명), KB손해보험 76.8%(336명, 258명), 메리츠화재 89.8%(197명, 177명), DB손해보험 98.4%(380명, 374명) 순으로 비중이 낮았다.
2024년 12월 말 기준으로는 삼성화재 14.6%(손해사정사 670명, 보조인 98명), 현대해상 62.3%(499명, 311명), KB손해보험 72.3%(346명, 250명), 메리츠화재 111.2%(196명, 218명), DB손해보험 121.1%(298명, 361명) 순으로 비중이 낮았다.
상위 5개 손보사 중 보조인 비중이 가장 크게 낮아진 곳은 DB손해보험과 메리츠화재다. DB손해보험은 2024년 12월 말 121.14%였던 보조인 비중을 1년 만에 98.42%로 22.72%포인트 낮췄다. 메리츠화재 역시 111.22%에서 89.85%로 21.37%포인트 하락했다. 이에 따라 두 회사 모두 보조인 수가 정식 손해사정사 수를 웃돌던 구조에서 벗어났다.
중소형사 중에서는 한화손해보험의 보조인 비중이 100%에서 76.05%로 23.95%포인트 낮아졌다. 반면 롯데손해보험은 51.14%에서 80.25%로 29.11%포인트 상승해 대조를 이뤘다.
◇ 비용 절감 딜레마 속 강화되는 규제…‘소비자 주권 확대’가 변수
손해사정사는 보험사고 발생 시 사고 사실을 확인하고 약관 및 관계 법규의 적용이 적정한지 판단해 손해액과 보험금을 사정하는 핵심 전문 인력이다. 보험업감독업무시행세칙에 따르면 보험사에 고용된 손해사정사는 자격당 2명 이내, 독립 손해사정사는 5명 이내의 보조인을 둘 수 있다. 보조인은 사고 현장 확인 보조, 서류 접수 등 단순 사무 보조 업무를 수행해야 한다.
그러나 실무 현장에서는 비용 절감을 목적으로 전문 자격이 없는 보조인이 실질적인 손해사정 업무의 상당 부분을 맡거나, 명의를 빌려 무자격으로 손해사정 업무를 수행하는 사례가 꾸준히 문제로 지적돼 왔다.
보험연구원 보고서에 따르면 국내 손해사정 시장은 소수의 보험사가 다수의 외부 손해사정업체에 업무를 위탁하는 ‘수요 과점’ 형태를 띠고 있다. 거래상 우월적 지위를 가진 보험사들이 단가 인하 경쟁을 유도하면 위탁업체들은 비용을 줄이기 위해 인건비가 높은 정식 손해사정사보다 보조인 채용을 늘릴 수 있다. 이 같은 구조는 부실한 사고 조사와 부당한 보험금 삭감 등 소비자 피해로 이어질 수 있다는 지적이 나온다.
이러한 문제를 막기 위해 금융당국은 지난해 10월 손해사정 보조인 신고 제도를 강화했다. 개정된 시행세칙에 따라 보조인의 구체적인 인적 정보와 활동 범위 등을 정해진 양식에 기재하도록 해 관리의 투명성을 높였다. 불법 브로커 활동과 무자격 영업을 차단하기 위한 조치다.
나아가 시장의 무게중심은 ‘소비자 주권 확대’로 이동하고 있다. 금융위원회는 보험계약자가 독립 손해사정사를 선임할 수 있는 권한인 손해사정사 선임권을 실손의료보험 외 다른 보험 종목으로 점진적으로 확대하는 방안을 추진하고 있다. 소비자가 보험사의 손해사정 결과에 이의를 제기하고 독립적인 전문가의 도움을 받을 수 있는 범위가 넓어지면, 보험사 역시 손해사정의 공정성과 전문성을 입증해야 할 필요성이 커질 것으로 보인다.
업계 관계자는 “소비자들의 금융 지식 수준이 높아지고 민원 및 분쟁 조정 절차가 고도화하면서, 단순히 보조인을 늘려 다량의 청구 건을 쳐내는 과거의 방식은 한계에 직면했다”며 “앞으로는 정식 손해사정사의 비율을 높이고 업무의 객관성을 담보하는 보험사만이 시장의 신뢰를 얻을 수 있을 것”이라고 전망했다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.