

 입력 2026-10-20 07:00:00


미래에셋생명 이어 삼성화재 6894억·DB손보 8525억 2·3위
삼성생명·한화생명은 3년간 ‘0원’…소각 결의 2~3월에 집중
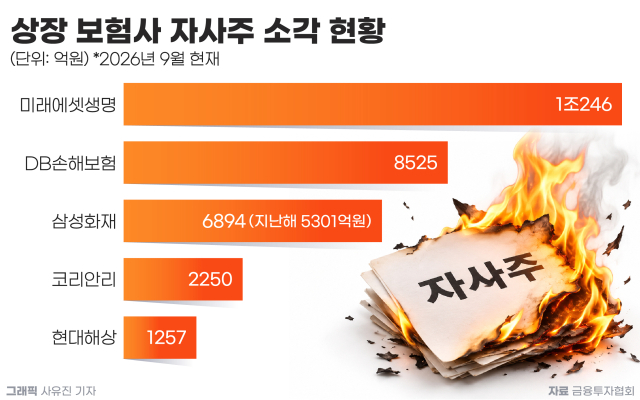
미래에셋생명이 올해 1조246억원 규모의 자기주식을 소각하며 보험사 가운데 가장 큰 규모를 기록했다. DB손해보험과 삼성화재는 각각 8525억원, 6894억원 규모의 자기주식(이하 자사주)을 소각하며 미래에셋생명의 뒤를 이었다.
20일 CEO스코어데일리와 기업데이터연구소 CEO스코어가 2024년 1월부터 올해 9월까지 코스피·코스닥 상장사의 자사주 소각(감자) 공시를 조사한 결과, 보험업종 상장사 10곳 중 5곳이 이 기간 자사주를 소각했다. 이들의 소각 금액 합계는 3조4491억원이다.
미래에셋생명은 지난 3월 두 차례 이사회 결의를 거쳐 4월 자사주 소각을 마쳤다. 상장 보통주 4183만6189주(7226억원)와 비상장 종류주식 2112만6760주(3020억원)를 합쳐 총 1조246억원 규모로, 보유 자사주의 93%에 해당한다. 이로써 발행주식 수는 31.8% 줄었다. 전체 상장사를 통틀어도 소각 규모가 10위에 올랐다.
이에 미래에셋생명 주가는 지난 7월 29일 1만2910원에서 8월 26일 2만9100원으로 한 달 새 두 배 넘게 뛰었다. 회사 측은 자사주 소각에 따른 주주환원 강화와 대체투자 자산 가치 상승에 대한 기대가 복합적으로 작용한 결과라고 설명했다.
지배구조에도 변화가 나타났다. 자사주 소각으로 유통 주식 수가 줄면서 최대주주와 특수관계인의 합산 지분율은 60%대에서 82%대로 상승했다. 다만 이로 인해 유가증권시장 자진 상장폐지 요건인 지분율 95%가 거론되면서 상장폐지설이 돌았고, 회사 측은 이를 부인한 것으로 전해졌다.
DB손보는 올해 1월 1841억원, 4월 6684억원 등 두 차례에 걸쳐 총 8525억원 규모의 자사주를 소각했다. 삼성화재는 지난해 5301억원에 이어 올해 6894억원을 소각해 최근 3년간 누적 소각액이 1조2195억원에 달했다. 2년 연속 자사주 소각에 나선 보험사는 삼성화재가 유일하다. 이어 코리안리가 2250억원(1810만주), 현대해상이 1275억원(415만1750주)을 소각했다. 법인보험대리점(GA)인 인카금융서비스도 지난 1월 자사주 256억원어치를 소각했다.
반면 이들을 제외한 나머지 상장 보험사인 삼성생명·한화생명·한화손해보험·롯데손해보험·흥국화재는 최근 3년간 자사주를 한 주도 소각하지 않았다. 특히 삼성생명은 올해 9월 말 기준 시가총액이 56조4000억원으로 상장 보험사 중 가장 크지만, 자사주 소각 실적은 없었다.
한편 메리츠화재를 완전자회사로 편입한 메리츠금융지주의 최근 3년간 누적 자사주 소각액은 3조7191억원이다. 연도별로는 2024년 9866억원, 2025년 1조8474억원, 올해 8851억원이다. 보험업종을 통틀어 가장 큰 규모이며, 3년 연속 소각을 이어갔다.
◇ 자사주 소각 결의, 개정 상법 통과 직후 한 달에 집중
눈에 띄는 것은 소각 시점이다. 삼성화재·DB손보·현대해상·코리안리·미래에셋생명의 자사주 소각 관련 이사회 결의일은 모두 2월 27일부터 3월 26일 사이에 몰려 있다. 자사주 소각을 의무화한 개정 상법이 2월 25일 국회를 통과하고 3월 6일 공포·시행된 직후다. 시행 전에 보유하던 자사주는 내년 9월까지 소각하거나 주주총회 승인을 받아야 한다.
앞서 금융위원회는 지난 6월 23일 자본시장법 시행령 개정안을 의결해 자사주 보유 현황과 처분 계획에 대한 공시 의무를 ‘발행주식총수의 1% 이상을 보유한 상장사’에서 ‘자사주를 보유한 모든 상장사’로 확대했다. 자사주를 대상으로 한 교환사채(EB) 발행은 전면 금지했고, 신탁계약 기간 중 자사주 처분과 장내 매도 방식도 제한했다. 자사주 소각 의무를 피할 수 있는 통로를 함께 좁힌 것이다.
한국거래소 집계에 따르면 상장사 자사주 소각액은 2023년 4조8000억원에서 2024년 13조9000억원, 지난해 21조4000억원으로 늘었다. 올해는 1~5월에만 43조1000억원을 기록했다. 반면 같은 기간 자사주 취득액은 20조원으로, 지난해 연간 취득액인 20조1000억원과 비슷한 수준에 머물렀다. 새로 사들이기보다 기존에 보유하던 물량을 소각하는 흐름이 두드러진다는 의미다.
자사주 소각 자체는 자본총계를 줄이지 않는다. 자사주는 이미 자본의 차감 항목으로 반영돼 있어 소각하더라도 자본총계에는 변동이 없고, 자본금·자본잉여금 등과 상계될 뿐이다. 자본총계가 감소하는 시점은 자사주를 취득할 때다. 이에 보험사들이 신규 자사주 매입에는 신중한 태도를 보인다는 분석이 나온다. 올해 6월 말 기준 신지급여력(K-ICS·킥스)비율이 155.3%로 업계 하위권인 미래에셋생명이 1조원대 자사주 소각에 나설 수 있었던 것도 이런 회계 구조와 관련이 있다.
업계 관계자는 “올해 자사주 소각은 상법 개정에 맞춘 기존 보유분 정리 성격이 강해 주주환원 기조가 자리 잡았다고 보기에는 이르다”며 “신규 매입까지 이어지려면 가용자본을 줄일 여력이 있어야 하는데, 금융당국이 손실흡수능력 확충을 주문하는 국면에서 보험사가 선뜻 나서기는 쉽지 않다”고 말했다.
이어 “소각은 유통 주식 수를 줄이는 만큼 대주주 지분율을 자동으로 끌어올린다”며 “주주환원과 지배력 강화가 같은 방향으로 움직이는 구간에서는 자사주 소각의 목적을 따로 들여다볼 필요가 있다”고 덧붙였다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]












댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.