

 입력 2018-12-24 07:05:10


KCC(대표 정몽익)가 실리콘사업 부문 성장에 속도를 낼 전망이다.
24일 관련 업계에 따르면 KCC의 올해 3분기까지 누적매출은 전년 수준을 유지한 가운데 실리콘사업 부문에서 약 11% 가량 성장하면서 힘을 보탠 것으로 알려졌다.
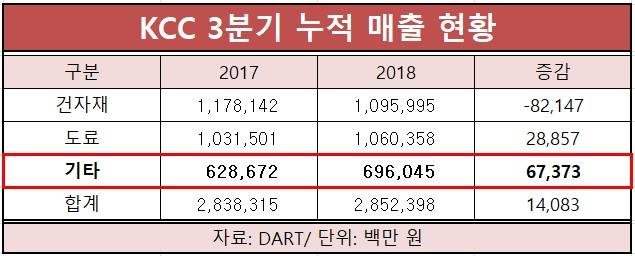
KCC의 주력 사업분야는 건축자재·자동차 도료 등이다. 올해 3분기 누적 매출을 보면 건자재 1조959억 원(38.40%), 도료 1조603억 원(37.20%)로 총 75.60%를 차지한다. 여전히 건자재와 도료가 차지하는 부분이 크지만 전년과 비교해보면 두 부분의 매출은 줄어든 반면 실리콘이 포함된 기타 부문의 매출액은 늘었다.
기타 부문 매출은 전년 6286억 원에서 673억 원(10.72%) 늘어난 6960억 원을 기록했다. 건설업과 자동차, 조선 등 전방산업의 위축으로 건자재 업체가 실적 부진을 겪은 가운데 KCC도 건자재 부문 매출이 821억 원 감소했지만 실리콘 부문 실적 덕분에 매출액을 달성했다는 분석이다.
영업이익은 건자재와 도료부분의 부진이 더욱 두드러졌다. 지난해 대비 영업이익은 건자재 448억 원(-27.43%), 도료 355억 원(-43.98%)이 줄었지만 기타 부문은 181억 원에서 440억 원으로 142.76%가 늘었다.
실리콘은 건축용, 자동차용 뿐만 아니라 화장품, 헤어제품 등 생활용품에도 쓰이는 곳이 다양하다. 소량이지만 사용처가 매우 다양하고 부피가 큰 건자재에 비해 수출이나 유통과정도 간편하다는 이점을 가졌다.
KCC는 현재는 실리콘 매출 비중이 크지 않지만 점진적으로 사업영역을 확장해 화장품 산업 등으로의 시장 확대도 계획중이다. 글로벌 실리콘 업체 모멘티브 인수 작업이 완료되는 내년 하반기쯤에는 KCC의 실리콘 사업 성장에 더욱 속도가 붙을 전망이다.
글로벌 실리콘 시장은 지난해 기준 172억7700만 달러 규모에서 오는 2020년까지 5.7% 신장할 전망이다.
[CEO스코어데일리 / 금교영 기자 / kumky@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.