

 입력 2019-01-04 07:07:47


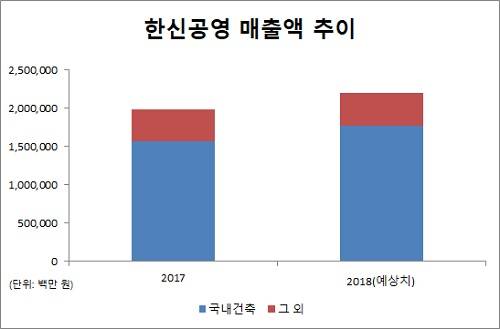
한신공영(대표 태기전)의 국내 건축사업 비중이 80%에 육박한 가운데 지방 물량이 많아 잠재적 리스크를 안았다.
4일 한신공영 사업보고서에 따르면 지난해 3분기까지 누적 영업이익 1596억 원으로 연간 최대 실적인 2017년 1333억 원을 넘어 2000억 원을 달성할 전망이다.
한신공영의 지난해 영업이익이 폭발적으로 증가한 것은 1분기 4000억 규모 시흥 배곧신도시 사업 실적 덕분이다. 회계기준 변동에 따라 자체사업은 준공 시점에 매출을 인식하고 마진율이 높기 때문이다.
누적으로 좋은 성적을 올렸지만 분기별로 보면 3분기 말 매출액 3693억 원, 영업이익 157억 원으로 전년 대비 각각 21.7%, 60.3%가 감소했다. 4분기는 전년 수준의 실적을 낼 전망이지만 매출의 80% 이상이 주택이 포함된 국내 건축사업에 쏠린데다 지방물량이 많다.
지난해 11월 말 기준 전국 미분양 주택은 6만1220가구 가운데 지방 물량이 5만3622가구로 90%에 달한다. 준공 후 미분양도 1만4144가구, 전체의 약 85%를 차지한다. 지방 기피 현상과 서울 및 수도권 선호 등 영향으로 지방 주택은 미분양 리스크가 크다.
한신공영의 주택사업장 절반 이상은 서울, 인천, 경기를 제외한 지방이다. 경남, 충청, 강원 등 미입주 및 입주지연 가능성이 높은 ‘위험지역’에도 지난해 3분기말 기준 △양산물금아파트 1059억 원 △밀양내이동한신더휴 802억 원 △고성천진리한신더휴 771억 원 등 계약 잔액 규모가 큰 현장이 남았다.
주택사업에 편중된 구조와 수주 확보도 숙제다. 한신공영의 지난해 4분기 신규수주는 공시 기준 행복도시 4-2생활권 P1공구 민간참여 공공주택사업 1003억 원, 검단신도시 AB6블록 공동주택 신축공사 1478억 원 두 건이다.
주택부문 수주잔고는 3분기 말 기준 2조4042억 원으로 전년 동기대비 13% 줄어드는 감소세가 이어졌다. 신규수주를 합쳐도 종료되는 현장 때문에 수주잔고는 비슷할 것으로 전망되는 가운데 지난해 예상매출액 2조2000억 원 기준 1년치에 불과하다.
[CEO스코어데일리 / 금교영 기자 / kumky@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.