

 입력 2019-01-17 06:01:00


올해 미국 실리콘업체 '모멘티브' 인수하면 실리콘 매출만 전체 40%대로 '껑충'
KCC(대표 정몽익)가 다년간 공들인 실리콘·장섬유 등 기타부문이 호실적을 기록하면서 효자노릇을 톡톡히 해냈다.
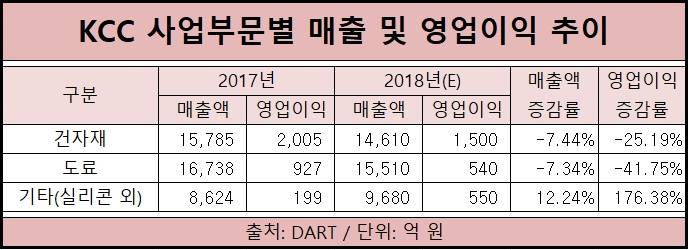
17일 관련업계에 따르면 2018년 기준 KCC 기타부문 매출액은 9680억 원(추정치)으로 전년대비 12.24%(1056억 원) 늘어났고, 영업이익도 199억 원에서 550억 원으로 176.38%(351억 원) 크게 늘었다.
실리콘·장섬유 중심의 기타부문은 KCC가 수년간 집중 육성해온 분야다. 실리콘은 건축용·자동차용·전기전자용·첨단산업자재용 등 다방면에 사용되는 원료이며, 장섬유는 내열 및 내구성이 우수해 전기·전자·자동차·항공기 등에 사용되는 복합재료다.
그간 기타부문의 영업손실은 △2013년 -514억 원 △2014년 -132억 원 △2015년 -256억 원 △2016년 -3000만 원에 달했지만 지난 2017년을 기점으로 199억 원의 영업이익을 올리면서 빛을 보기 시작했다.
KCC는 올해에도 미국 글로벌 실리콘업체 ‘모멘티브’의 인수를 통해 사업 다각화는 물론 해외시장에서의 저변을 확대한다는 계획이다.
이 회사가 글로벌 매출 3조 원 규모의 모멘티브를 인수하게 되면 실리콘 부문의 매출비중은 전체 매출에서 40%대로 껑충 뛰게 된다. 기타 부문 사업 가운데 하나인 실리콘은 현재 2000억 원대 중반의 매출액을 기록하면서 매출 비중 10% 내외를 기록하고 있다.
KCC 관계자는 “모멘티브의 인수 절차가 마무리된다면 건자재와 도료 중심이었던 사업 포트폴리오가 실리콘 영역으로까지 확대될 것”이라며 “2017년 기준으로 매출액 3조88640억 원 가운데 해외매출 비중이 13.09%(506억 원) 수준에 그쳤던 만큼 모멘티브 인수 후에는 해외매출 비중도 약 50% 수준까지 늘어날 것”이라고 내다봤다.
한편 KCC의 주력사업인 건자재 및 도료 사업 부문은 지난해 건설경기 하락과 원재료 가격 인상으로 실적이 부진할 것으로 전망된다.
KCC 건자재 사업부 영업이익은 2017년 2005억 원에서 지난해 1500억 원으로 25.19%(505억 원) 떨어졌고, 도료부문 영업이익도 같은 기간 927억 원에서 540억 원으로 41.75%(387억 원) 줄어들 것으로 추정된다.
[CEO스코어데일리 / 전기룡 기자 / jkr3926@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.