

 입력 2019-05-27 06:57:37


'투자전문 지주사'를 표방하는 SK㈜(대표 최태원 장동현)가 공격적인 투자에서 안정적인 재무 상태를 보이고 있어 눈길을 끈다. 계열사들의 배당과 투자 참여가 큰 역할을 하고 있다는 분석이다.
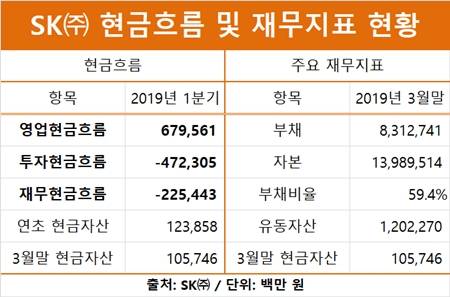
27일 금융감독원 전자공시시스템에 따르면 올 1분기 기준 SK㈜의 영업현금흐름은 6796억 원이다. 영업현금흐름은 회계기간 중 사업 등의 활동을 통해 회사로 들어온 돈을 의미한다. 영업현금흐름은 규모가 클수록 좋다.
반대로 투자 및 재무현금흐름은 각각 마이너스 4723억 원, 2254억 원이다. 두 흐름이 음수(마이너스)인 요인은 광폭투자를 벌이면서도 부채를 빠르게 해소하고 있기 때문이다.
SK㈜는 올 들어 장기투자증권에 1041억 원을, 종속기업투자에 2882억 원을 투자했다. 장기투자증권에 들인 돈은 잉여자금을 운용하는 성격이다.
기업투자 건은 올해 SK그룹 동남아 투자법인(SK South East Asia Investment)과 미국 패션사업 투자를 위한 건(Plutus Capital NY)이 꼽힌다. 투자지주사로서 과거 SK머티리얼즈, SK실트론 등 굵직한 인수합병(M&A)을 한 것과 궤를 같이하는 모습이다.
SK㈜는 수천 억 원대에 달하는 투자를 진행하면서도 재무비율을 안정적으로 유지하고 있다. 3월 말 기준 이 회사 부채비율은 59.4%다.
산업권에서는 통상 부채비율이 100%미만으로 유지될 때 안정적이라고 평가한다. 이는 올 1분기 동안 장단기부채를 5100억 원 가량 해소한 덕이다. 사업을 통해 돈을 벌어들이고 투자활동을 하면서도 부채도 갚아나갈 정도로 기업의 체력이 튼튼하다는 것이다.
이처럼 SK㈜가 투자지주사 역할을 하는 데는 계열사의 전폭적인 지원이 큰 몫을 하고 있다.
SK㈜는 올 들어 지분을 가진 계열사로부터 1조545억 원의 배당수익을 받았다. 특히 SK㈜가 지분 90%를 쥔 SK E&S에서 6044억 원의 배당을 받았다. SK㈜ 입장에서는 든든한 버팀목이자 효자 계열사인 셈이다. 이로 인해 글로벌 신용평가사 S&P는 SK E&S 신용등급 전망을 ‘안정적’에서 ‘부정적’으로 바꾸기도 했다.
SK 계열사들은 SK㈜와 동반 출자하는 형식의 투자도 적극 참여, 서포터 역할을 하고 있다. SK㈜와 SK E&S, SK텔레콤, SK이노베이션 등은 지난해 동남아투자법인을 설립할 당시 지분 20%씩 공동 출자해 투자했다. 올 들어서도 이들 회사는 동남아투자법인에 5000억 원 가량을 추가로 출자했다.
SK동남아투자법인은 이를 통해 지난해 베트남 마샨그룹, 올해 빈그룹에 투자할 재원을 마련했다.
재계는 SK㈜로서는 막대한 투자부담을 줄이는 효과를, 계열사는 베트남에서의 사업기회 모색이라는 기회를 얻은 것으로 평가한다.
[CEO스코어데일리 / 최보람 기자 / p45@ceoscore.co.kr]
-
심층분석
심층분석
- 거버넌스
- 전자
- IT
SK㈜, 광폭 투자행보에도 재무밸런스 '굿'...비결은 계열사의 '힘'
무단 전재-재배포 금지> 2019-05-27 06:57:37 송고심층분석
FOCUS
(주)시이오랩(CEO Lab inc.) | 등록번호 : 서울, 아02263 | 등록일 : 2012년 9월 17일 | 발행일 : 2012년 9월 17일
제호 : CEO스코어데일리 | 발행인 : 박재권 | 편집인 : 송경남 | 소재지 : 서울시 종로구 새문안로3길 30 세종로 대우빌딩 3층
사업자등록번호 : 215-87-70846 | 대표전화 : 02-6941-0991| 기사제보 : ceoscoredaily@ceoscore.co.kr| FAX : 02-6941-0992
청소년보호책임자 : 조원만 | Copyright @CEO LAB. All rights reserved.














댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.