

 입력 2026-10-23 07:00:00


SK, 상장사 19곳 중 3중상장 4곳…카카오·CJ·한화와 공동 최다
최태원 리밸런싱, 국내 계열사 219→151곳…다중 상장구조는 여전
솔리다임 美 상장 추진, 당국·정치권 반발…“국장, ‘둠스데이’ 될 것”
최태원 SK그룹 회장 주도로 최근 2년간 대대적인 ‘리밸런싱’을 통해 전체 계열사를 30% 넘게 줄였지만, 상장사 간 다층적 지배구조는 여전히 견고한 것으로 조사됐다. SK그룹내에서 모기업에서 자회사·손자회사로 이어지는 3중 상장 구조가 4곳에 달해, 국내 5대 중에 한화와 함께 최다를 기록하고 있다. 특히 최근에는 SK하이닉스의 미국 자회사인 솔리다임 상장까지 추진되면서, 그룹 지주사인 SK(주)에서 SK스퀘어, SK하이닉스, 솔리다임으로 연결되는 새로운 형태의 다층 상장구조 까지 현실화 되는 것 아니냐는 분석이다. 당장, 솔리다임의 모기업인 SK하이닉스의 기업 경쟁력이 분산되고 이로 인해 주주가치 훼손, 주가하락으로 이어질 것이란 우려가 커지고 있다. SK는 중복상장에 따른 부작용을 상쇄할 수 있는 주주친화 정책을 제시한다는 입장이지만, 투자자 뿐만 아니라 정책당국, 정치권으로 반발기류가 확대되는 분위기다.
◆3중상장 구조 4곳, 5대 그룹중 한화와 함께 ‘최다’
23일 본지와 기업연구소인 CEO스코어가 상장사 5개 이상을 보유하고 있는 대기업집단 30곳의 상장 계열사 253곳을 분석한 결과, SK그룹내에 모기업·자회사·손자회사로 이어지는 3중상장 계열사는 4곳으로 집계됐다. 5대 그룹중에서는 한화, 조사대상 기업중에서는 카카오·CJ 등과 함께 최대 규모다.
3중상장은 상장된 모회사 아래 다른 상장회사 두 곳이 수직적 지배관계로 연결된 구조를 의미한다. 이번 조사에서는 금융당국의 모자회사 관계 판단 기준을 참고해 직접 지분율 뿐만 아니라 회계상 연결대상 종속회사 여부 등을 검토했다. 비상장 중간법인은 출자관계 판단에 반영하되 상장 단계 수에서는 제외했다.
금융위원회와 한국거래소는 지난 7월 중복상장 심사의 모·자회사 관계 기준을 담은 가이드라인을 확정한 바 있다. 이 기준은 회계상 종속회사 또는 동일 기업집단 내 수직적 지배관계에 있는 계열사를 포함하고 있다. 지분 기준으로는 상장 모회사가 직접 지분 20% 이상을 보유한 계열회사를 포함하며, 손자·증손회사까지 간접 관계를 인정할 때는 첫 단계 이후 각 단계의 지분율이 각각 50%를 초과해야 한다.
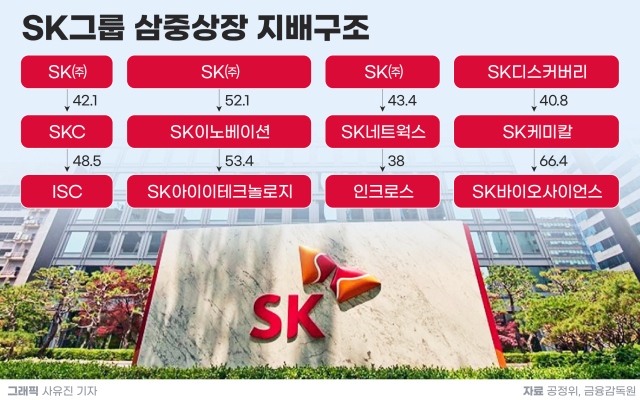
SK그룹에서 지배구조상 3중상장 계열사는 ISC·SK아이이테크놀로지·인크로스·SK바이오사이언스 등이다.
이 가운데 세 곳은 그룹 지주사인 SK㈜를 정점으로 연결돼 있다. 우선, SK㈜→SKC→ISC를 비롯해 SK㈜→SK이노베이션→SK아이이테크놀로지, SK㈜→SK네트웍스→인크로스로 이어지는 구조다.
나머지 한 곳은 SK디스커버리→SK케미칼→SK바이오사이언스로 연결된다. SK㈜와 SK디스커버리가 각각 별도의 삼중상장 경로를 형성하고 있는 셈이다.
◆물적분할 후 IPO-상장사 인수 통해 ‘3중 상장구조’ 유지
SK그룹내 3중상장 구조는 물적분할 후 기업공개(IPO) 뿐만 아니라, 기존 상장사 인수와 계열사 간 지분 이전 등을 통해 형성됐다.
SK아이이테크놀로지와 SK바이오사이언스는 모회사 사업부에서 분리된 뒤 각각 상장됐고, ISC와 인크로스는 외부 상장사 인수와 그룹 내부 지배구조 재편을 통해 현재의 연결관계가 만들어졌다.
SK아이이테크놀로지는 SK이노베이션에서 배터리 소재사업을 분리하면서 신설됐다. SK이노베이션은 지난 2019년 4월 1일 소재사업 부문을 물적분할 하면서 SK아이이테크놀로지를 신설했다. 이후 2021년 5월에 SK아이이테크놀로지가 상장하면서, SK㈜와 SK이노베이션, SK아이이테크놀로지로 이어지는 3중상장 구조가 완성됐다.
SK바이오사이언스는 지주사 전환과 물적분할, IPO가 순차적으로 이뤄진 결과다. SK케미칼은 2017년 12월 1일 투자부문과 사업부문을 인적분할했다. 존속법인은 SK디스커버리로 사명을 변경하고 신설법인은 SK케미칼로 출범했다. 이후 두 회사는 2018년 1월 5일 각각 변경상장과 재상장을 마쳤다.
이후 SK디스커버리는 2018년 3월 26일부터 4월 16일까지 SK케미칼 주식을 공개매수 하고, 이에 응한 주주들에게 SK디스커버리 신주를 지급하는 현물출자 유상증자를 진행했다. 이를 통해, SK케미칼 지분 24.15%를 확보하고 같은 해 4월 19일 SK케미칼을 자회사로 편입했다. 인적분할로 나뉜 두 상장사 사이에 지주사와 자회사 간 출자관계가 형성된 것이다.
SK케미칼은 같은 해 7월 1일 백신사업 부문을 물적분할, SK바이오사이언스를 설립했다. 설립 당시 SK케미칼이 지분 100%를 보유했으며, 이후 우리사주조합 대상 유상증자 등을 거쳐 상장 직전 지분율은 98.04%에 달했다. 이어 SK바이오사이언스가 2021년 3월 18일 유가증권시장에 상장하면서 SK디스커버리와 SK케미칼 아래 세 번째 상장회사가 추가됐다. 당시 공모는 신주모집 1530만주와 SK케미칼 보유주식 구주매출 765만주로 구성됐으며, 상장 이후 SK케미칼 지분율은 68.43%로 낮아졌다.
반면 ISC는 이미 증시에 상장된 회사를 SKC가 인수하면서 3중상장 구조에 편입된 사례다. SKC는 반도체 후공정 소재사업을 확대하기 위해 2023년 7월 ISC 인수를 결정했다. ISC가 이미 코스닥에 상장돼 있었던 만큼 별도의 신규 IPO 없이 기존 상장사 인수만으로 SK㈜→SKC→ISC의 3중상장 관계가 형성됐다.
또한 인크로스는 SK그룹에 편입된 뒤 그룹 내부에서 최대주주가 두 차례 변경됐다. 2016년 코스닥에 상장한 인크로스는 2019년 SK텔레콤이 인수하면서 SK그룹 계열로 편입됐다. SK텔레콤은 당시 NHN이 보유한 인크로스 지분 34.6%를 약 535억원에 인수, 같은 해 6월 최대주주 변경이 이뤄졌다. 이후 2021년 11월에 SK텔레콤이 통신사업과 투자사업을 인적분할하면서 인크로스 지분은 신설 투자회사인 SK스퀘어로 이관됐다.
이어, 현재의 3중상장 경로는 올 초 형성됐다. SK네트웍스는 지난해 10월 SK스퀘어가 보유한 인크로스 지분 36.06%(463만1251주)를 약 392억원에 인수하는 계약을 체결했다. 특히 지난 1월 2일 주식양수도 대금 지급과 지분 이전이 완료되면서 인크로스의 최대주주는 SK스퀘어에서 SK네트웍스로 바뀌었다. 이에 따라, 기존 SK㈜→SK스퀘어→인크로스 관계가 SK㈜→SK네트웍스→인크로스로 재편됐다.
◆최태원 ‘리밸런싱’, 계열사 68곳 줄었지만…다중 상장구조 ‘여전’
SK그룹은 최근 2년간 대대적인 포트폴리오 리밸런싱을 추진해 왔다. 비핵심 사업 매각과 계열사 간 합병 등을 통해 사업구조를 단순화하고 반도체와 인공지능(AI) 등 핵심 사업에 자원을 집중하는 작업이다.
공정거래위원회의 공시대상기업집단 지정 자료를 분석한 결과, SK그룹의 국내 계열사 수는 2024년 219개에서 2025년 198개, 2026년 151개로 지속적으로 감소했다. 2년 만에 68개(31.1%)나 줄어든 것이다.
다만, 전체 계열사 수가 크게 감소한 것과 달리 상장 계열사 및 중복상장 감소 폭은 상대적으로 작았다. 리츠와 코넥스 상장사를 제외한 SK그룹의 국내 상장 계열사는 2024년 20곳에서 2026년 18곳으로 불과 2곳만 줄었다.
이 가운데 상장 모회사를 둔 이중상장 계열사는 같은 기간 13곳에서 12곳으로, 3중상장 계열사도 5곳에서 4곳으로 각각 한곳씩 줄었다.
최 회장의 리밸런싱 정책기조 하에, 그룹 차원에서 대대적인 계열사 정리가 단행됐지만, 전체 상장회사 규모나 모기업에서 자회사, 손자회사로 이어지는 다중 상장구조에는 큰 변화가 없었던 셈이다.
◆ 솔리다임 美 상장 검토…주주·정책당국·정치권으로 논란 확산
SK그룹의 고질적인 중복상장 문제는 솔리다임의 미국 상장이 추진되면서 다시 재점화 되고 있다. 특히 솔리다임의 중복상장 움직임에, 정책당국은 물론 SK하이닉스 주주들까지 반발하면서 사태가 확산되는 분위기다.
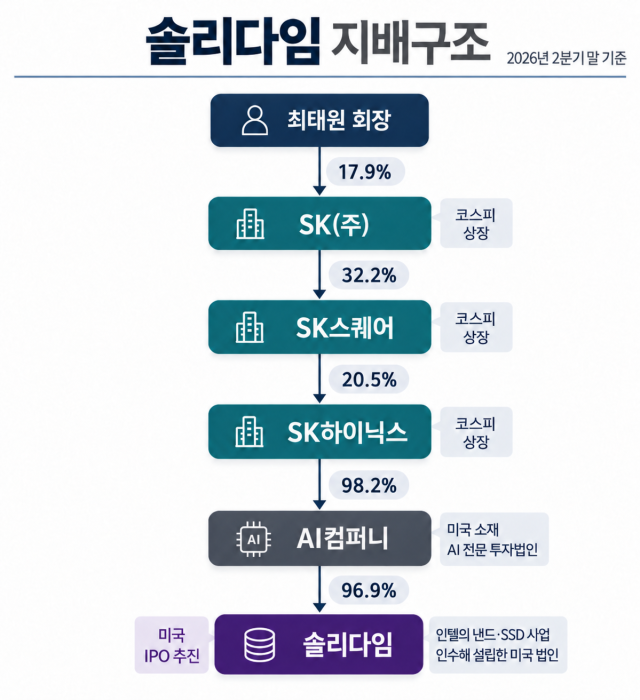
솔리다임은 SK하이닉스가 인텔로부터 인수한 낸드플래시 및 기업용 솔리드스테이트드라이브(SSD) 사업을 기반으로 하는 미국 종속회사다. SK하이닉스는 올해 초 미국 사업구조를 재편하면서 기존 솔리다임 법인을 AI 투자회사로 전환하고, 낸드·SSD 사업을 신설 솔리다임 법인으로 이전하는 방안을 발표했다.
특히 지난 9월 솔리다임이 투자은행들과 IPO 관련 협의를 진행했고, 이르면 2027년 미 증시 상장이 가능하다고 보도 되면서, 논란이 재점화 되고 있다.
솔리다임의 미 상장이 현실화하면, SK그룹에는 기존 상장사들에 더해 미국 증시에 별도로 상장된 종속회사가 등장하게 된다.
특히 출자관계상 SK㈜→SK스퀘어→SK하이닉스를 거쳐 미국 비상장 중간회사와 솔리다임으로 이어지는 또 다른 형태의 다중 상장구조가 완성된다. 다만, 중간지주사인 SK스퀘어가 SK하이닉스를 관계기업으로 회계 처리하고 있어, 그룹 지주사인 SK㈜ 부터 솔리다임까지를 단순 연결해 단일 4중상장 구조로 분류하기는 어렵다는 게 일반적인 시각이다.
솔리다임의 미 상장건을 계기로, 중복상장 논란이 정부와 정치권, 주식시장 전반으로 확산되는 모습이다.
금융당국은 모자회사 중복상장에 대한 심사 기준을 강화하고 있다. 금융위원회는 지난 7월 31일 한국거래소의 상장·공시규정 개정안을 승인하고 8월 3일부터 중복상장 원칙적 금지·예외적 허용 방침을 시행했다. 이에 따라, 국내 증시에 상장하려는 자회사는 모회사와의 영업·경영 독립성, 기존 주주 보호 노력 등을 엄격하게 심사 받는다.
다만 솔리다임 처럼 해외 법인이 미국 증시에 상장하는 경우는 상황이 다르다. 미국 증시 상장은 한국거래소의 신규상장 심사 대상이 아니어서 국내 중복상장 특례심사 기준을 직접 적용받지 않는다. 금융당국이 국내 자회사의 중복상장을 제한하더라도 해외 상장까지 같은 방식으로 차단하기는 어려운 구조다.
그렇다고 모회사에 주주보호 책임이 없는 것은 아니다. 금융당국이 마련한 중복상장 가이드라인에도 해외 자회사 상장시 국내 상장 모회사 이사회의 주주보호 의무를 적용 받도록 하고 있다. 이에 따라, 솔리다임의 모회사인 SK하이닉스 이사회에는 주주 영향평가, 주주 보호 방안 마련, 주주소통, 이사회 찬반 결의, 공시 등 주주충실의무 기반 5대 의무가 부과된다.
SK하이닉스 주주들도 솔리다임의 별도 상장이 모회사의 기업가치 할인으로 이어질 수 있다는 우려를 제기하고 있다. 특히 솔리다임이 신주 발행을 통해 외부 자금을 조달할 경우, SK하이닉스의 간접 지분율이 낮아지고, 향후 솔리다임의 성장의 과실을 외부 투자자와 나눠야 한다는 점이 논란의 핵심이다. 다만 해외 자금 유지로 투자비 부담을 줄이고 경쟁력을 높일 수 있다는 시각도 있다.
금융당국 뿐만 아니라 정치권에서도 솔리다임의 이중상장 문제를 예의 주시하고 있다.
이찬진 금융감독원장은 지난 19일 국회 정무위원회 국정감사에서 금융위원회와 금융감독원 모두 중복상장에 저촉된다는 취지로 답변한 바 있다. 안철수 국민의힘 의원도 21일 “솔리다임 상장일은 국장의 둠스데이(심판의 날)가 될 것”이라면서, 국민연금이 반대의사를 밝히라고 압박했다.
[CEO스코어데일리 / 박소연 기자 / soyeon0601@ceoscore.co.kr]
















댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.