

 입력 2019-06-14 07:01:21


포스코인터내셔널(대표 김영상)이 지난해 대비 오른 리보(libor) 금리로 인해 2분기에도 이자비용 부담을 피하기 힘들 전망이다.
미국의 기준금리가 리보금리 향방에 큰 영향을 미치는 만큼, 하반기 FOMC(연방공개시장위원회) 결과에 따라 울고 웃게 됐다.
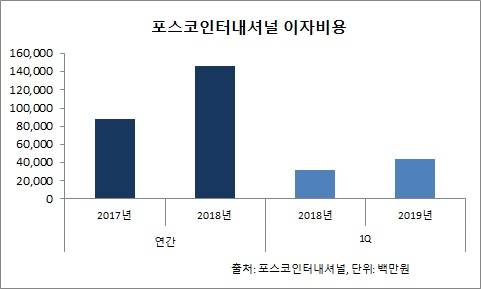
14일 포스코인터내셔널에 따르면 이 회사는 올 1분기 이자비용으로 439억 원을 집행했다. 작년 동기 314억 원에 비해 40% 늘어난 금액이다.
같은 기간 사채 및 차입금은 5% 정도 감소해 지난해 수준을 유지했지만 비용 부담은 오히려 더 커졌다.
이는 이자비용 주요 변수인 리보금리가 상승했기 때문이다. 기간 평균 3개월 리보금리(USD)는 지난해 1분기 1.9%에서 올해 1분기 2.7%로 치솟았다. 월평균으로 4월과 5월에도 2.5~2.6%로 전분기 수준을 유지했다. 지난해 2분기 3개월 리보금리는 2.3%였다.
리보금리는 미국 기준금리 인상 우려로 지난해 연말 최고 2.8%까지 상승하기도 했다. 연초부터 점차 낮아지고 있으나 작년과 비교하면 여전히 높은 수준이다.
무역업을 하는 종합상사 특성상 원자재 구입 등에 필요한 자금을 빌리기 위해 무역금융을 이용하기 때문에 부채비율이 높다. 리보금리 영향을 받는 무역금융 규모는 올 1분기 1조4061억 원으로 전체 차입금(사채포함)의 34% 비중을 차지한다.
특히 포스코인터내셔널은 LG상사, SK네트웍스 등 타 종합상사와 비교해 이자비용 지출이 많다. 연간 이자비용으로 2017년 880억 원, 2018년 1462억 원을 부담했다. 이자비용은 영업외비용으로 처리돼 순이익에 마이너스 요소다. 실제 지난해 영업이익 4726억 원의 3분의 1은 이자비용으로 차감됐다.
포스코인터내셔널은 전체 매출의 90%가 무역 사업에서 발생하기 때문에 이자 부담이 크다. 무역업 매출이 늘어날 수록 무역금융에 따른 이자도 늘어나는 구조다. 이 때문에 금리 움직임에 예의주시할 수 밖에 없다.
한편 리보금리는 정책금리에 민감하게 반응하기 때문에 하반기 미국 연방준비제도(Fed)의 금리 인하 여부가 관건이다. 오는 18일 열리는 6월 FOMC에서는 기준금리 인하 기대감도 나오고 있어 향후 리보금리 인하 추세에 무게가 실린다.
박해식 한국금융연구원 국제금융연구실 실장은 "미 연준이 기준금리를 인하할 것이란 전망이 지배적이다"며 "경제지표 악화에 따른 리스크로 하반기 리보금리가 오를 수도 있지만 현재 추세로 볼때 인하 가능성이 더 높다"고 설명했다.
업계 관계자는 "수출 거래에서 바이어와 가격 협상할 때 금리 상승분을 같이 고려해 총매출에 반영하기 때문에 실질적인 손익에 이자비용이 미치는 영향은 없다"고 말했다.
[CEO스코어데일리 / 김수정 기자 / ksj0215@ceoscore.co.kr]















댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.