

 입력 2019-11-28 07:00:11


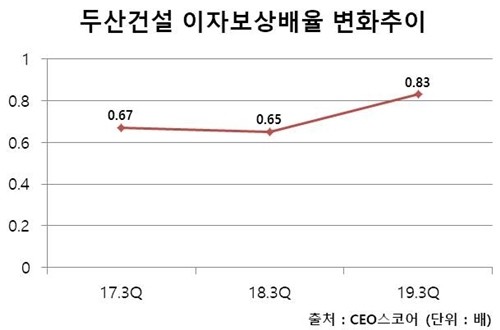
2017년 3Q 0.67에서 올 3Q 0.83, 1에 근접한 수준
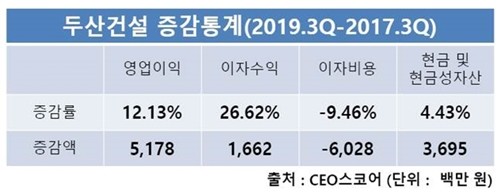
영업익 478억6300만 원, 2017년 동기比 12.13% 증가
연초부터 실시한 구조조정 및 유상증자 확보 등 감축경영 영향
두산건설(대표 이병화)의 이자보상배율이 개선되고 있어 좀비기업(한계기업)에서 벗어날 가능성이 점쳐진다. 이는 올 초부터 감축 경영을 지속한 결과로 풀이된다.
28일 기업평가사이트 CEO스코어가 국내 500대 기업(금융사 제외) 중 분기보고서를 제출하는 241개사의 3분기 누적 기준 이자보상배율을 조사한 결과, 두산건설은 지난해 3분기 0.65 대비 0.18포인트 오른 0.83으로 집계됐다. 2017년(0.67) 같은 기간과 비교하면 0.16포인트 상승했다.
두산건설은 2013년 좀비기업으로 분류된 이후 현재까지 벗어나지 못하고 있다. 다만 올 초 구조조정을 통해 인건비 등 고정비를 대폭 줄이고 유상증자를 통해 재무구조를 개선하고 있다.
올 2분기 기준 두산건설의 직원수는 1113명으로 지난해 말 대비 10분의 1 이상 감소했다. 5월에는 두산중공업으로부터 3154억 원의 유상증자를 확보, 차입금 상환 및 이자비용을 점차 줄여나갔다.
국내외 수주에 전략적으로 나선 것도 실적 개선에 한몫했다. 두산건설은 지난 6월 1238억 원 규모의 성남시 중원구 상대원동 195-5번지 일원 성지·궁전아파트 통합 재건축 수주권을 따냈다. 이어 같은 달 공사비 8958만 달러(약 1046억 원) 규모의 미얀마 타웅우-카마나트 초고압 송전로 공사 해외 수주에도 성공했다. 대외경제협력기금 차관으로 진행되는 이 사업은 174km구간에 500kV 철탑 385기를 건설하는 프로젝트다.
이 같은 노력을 기울인 결과, 올 3분기 두산건설의 영업이익은 478억6300만 원으로 2017년 동기 426억8500만 원 대비 12.13% 증가했다. 같은 기간에 이자비용은 577억100만 원으로 2017년 3분기 637억2900만 원보다 9.5% 감소한 것으로 조사됐다.
이처럼 두산건설은 실적 개선을 위해 적극적인 행보를 보이고 있지만 재무구조가 개선되기까지는 상당한 시간이 필요해 보인다. 두산건설은 올 2분기 매출 4192억 원, 영업이익 213억 원, 당기순이익 8억7200만 원의 호실적을 기록했지만 1분기 만에 또다시 적자로 돌아섰다. 올 3분기 연결기준(잠정) 두산건설 매출은 4499억 원, 영업이익은 194억 원, 당기순손실은 118억 원 등이다.
한편 이자보상배율은 영업이익을 이자비용으로 나눈 값으로 기업의 채무상환 능력을 나타내는 지표로 활용된다. 이자보상배율이 1보다 크면 한 해 동안 기업이 영업 활동을 통해 번 돈으로 금융비용을 지급할 능력이 있고 1 미만일 경우 영업이익으로 이자조차 갚지 못한다는 의미다. 3년 연속 1 미만 값을 나타내면 잠재적 부실기업, 즉 좀비기업으로 분류한다.
[CEO스코어데일리 / 배수람 기자 / bae@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.