

 입력 2020-05-12 07:00:04


부채비율 300% 육박, 영업관련 현금흐름 마이너스 전환
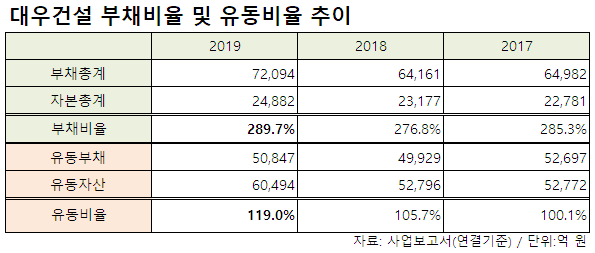
대우건설(대표 김형)의 재무건전성이 악화되고 있다. 이 회사는 국내 5대 건설사 가운데 지난해 부채비율이 유일하게 증가하면서 300%에 육박한데다 영업관련 현금흐름도 마이너스로 돌아섰다.
12일 금융감독원 전자공시시스템에 따르면 대우건설의 지난해 연결기준 부채비율은 289.7%로 전년 대비 12.9%포인트 상승했다.
시공능력평가 기준 상위 5대 건설사 중 지난해 부채비율이 늘어난 곳은 대우건설 뿐이다. 삼성물산의 부채비율은 전년 대비 16%포인트 감소한 72%, 현대건설은 9.6%포인트 줄어든 108.1%, 대림산업은 11.2%포인트 떨어진 100.9%, GS건설은 26.4%포인트 빠진 205.6%로 각각 집계됐다.
지난해 대우건설의 부채비율이 늘어난 것은 서울 을지로 신사옥 이전에 따라 향후 10년간 지불해야 할 임대료 전액(2544억8500만 원)을 리스부채로 계상했기 때문이라는 게 회사 측 설명이다.
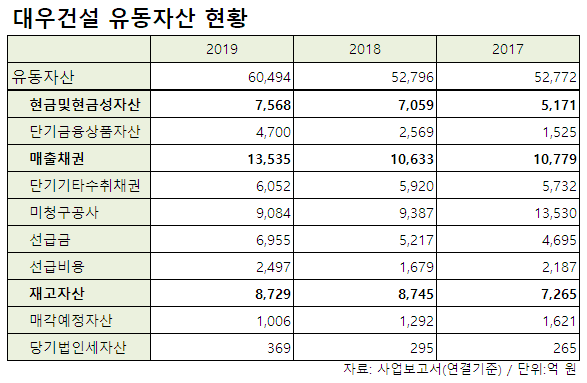
지난해 대우건설의 현금 및 현금성자산은 7568억 원으로 전년 7059억 원 대비 7.2% 늘어난 반면, 영업으로부터 창출된 현금흐름은 2018년 1762억 원에서 -3097억 원으로 급감했다. 2013년(-3596억 원) 이후 6년 만에 마이너스를 기록했다.
현금흐름이 악화된 이유는 주택사업부문 영업이익이 축소되고 토목·플랜트부문 영업손실이 늘었기 때문이다. 대우건설은 주택사업이 전체 매출의 절반 이상을 차지하는데 지난해 주택사업 영업이익은 5133억 원으로 전년(7554억 원) 대비 2000억 원 이상 감소했다. 토목과 플랜트부문 영업손실은 각각 1811억 원, 1494억 원으로 집계됐다.
기업의 차입금 상환능력을 판단하는 유동비율도 불안정한 상태다. 지난해 대우건설의 유동비율은 119.0%로 전년 105.7% 대비 13.3%포인트 개선됐으나 통상적으로 재무건전성이 양호하다고 평가하는 기준(150% 이상)에는 한참 못 미친다.
유동자산 가운데 매출채권이 차지하는 비중도 높다. 대우건설의 유동자산 6조494억 원 가운데 매출채권은 22.4%(1조3535억 원)를 차지하는데, 제때 채권을 회수하지 못할 경우 유동성을 악화시키는 요인으로 작용할 수 있다.
이처럼 회사의 재무건전성에 영향을 미치는 지표들이 악화되고 있어 회사 매각을 앞두고 기업가치를 높여야 하는 대우건설 입장에선 고민이 깊어질 것으로 보인다. 코로나19 장기화 여파와 주택시장 규제 리스크로 대내외 업황이 불안정해 재무구조 개선 작업이 순탄치 않을 전망이다.
올 1분기 연결기준 대우건설은 매출 1조9858억 원, 영업이익 1209억 원을 기록했다. 매출액은 지난해 동기 대비 2.2% 줄었고 영업이익은 22.7% 증가하며 비교적 선방했다는 평가다. 다만 연초부터 적극적으로 국내외 수주에 나섰음에도 신규수주 실적은 1조5037억 원으로 56.5% 감소했다. 특히 국내 정비사업 신규수주는 한 건도 없는 상태다.
한 증권업계 관계자는 "1분기까지는 코로나19 사태가 본격화하기 이전 실적이 반영되면서 건설사 대부분이 양호한 성적표를 받았다"며 "실질적인 수치로 (악영향이) 드러나는 시기는 2~3분기 이후가 될 것"이라고 말했다.
이어 "건설업계 특성을 감안하면 대우건설의 현금흐름이 악화하고 유동자산 내 매출채권 비중이 높은 점은 당장 유의미한 수치라고 보기는 힘들다"라며 "다만 코로나19 변수로 인한 경기 침체와 이 같은 재무구조가 맞물리면 향후 매각작업은 더욱 더디게 진행될 수도 있다"고 덧붙였다.
[CEO스코어데일리 / 배수람 기자 / bae@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.