

 입력 2020-05-13 07:00:15


소규모 정비사업 집중한 틈새전략 성공적…모회사 GS건설 실적에도 긍정적
GS건설의 동생격인 자이에스앤디(대표 엄관석)가 증시 상장 후 첫 시험을 성공적으로 치렀다는 평가가 나온다. 소규모 정비사업을 공략하며 시장에 연착륙한 자이에스앤디는 올해 주택경기 침체 속에서도 꾸준하게 성장세를 이어갈 전망이다.
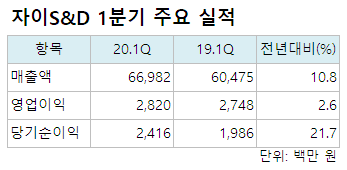
13일 금융감독원 전자공시시스템에 따르면 자이에스앤디는 올 1분기 개별기준으로 매출액 669억8200만 원, 영업이익 28억2000만 원, 당기순이익 24억1600만 원을 기록하며 지난해 동기 대비 각각 10.8%, 2.6%, 21.7% 상승했다. 영업이익률은 4.2%다.
2018년부터 주택개발사업에 본격적으로 뛰어든 자이에스앤디는 모회사인 GS건설의 주택사업 노하우를 이어받아 중·소규모 자체사업 및 소규모 재개발·재건축 등에 집중했다. 이와 함께 GS건설의 자이(Xi) 브랜드 사용계약을 체결, '자이르네', '자이엘라' 등 자체브랜드를 선보인 뒤 수주한 사업장에 적용하면서 경쟁력을 키웠다.
이 회사의 사업보고서에 따르면 2018년 전체 매출액(2126억9600만 원)의 0.6%(12억5100만 원)에 불과하던 주택사업 규모는 지난해 매출액(2779억4500만 원)의 7.3%(202억8700만 원)까지 확대됐다.
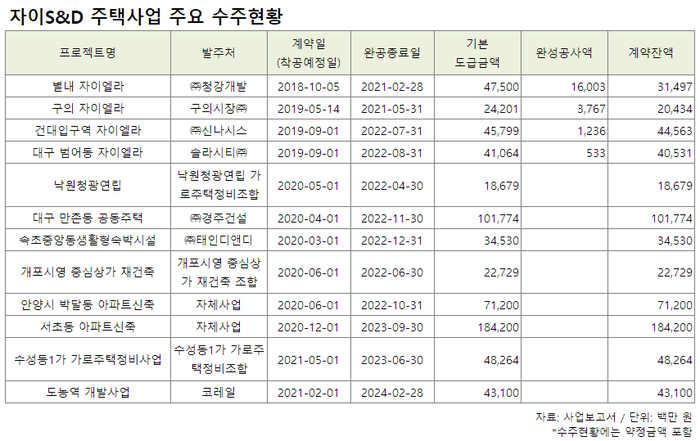
주요 수주실적을 보면 총 12건의 주택사업 가운데 코레일이 발주한 도농역 개발사업을 제외한 11건이 소규모 정비사업과 가로주택정비사업이다. 자이에스앤디의 작년 매출은 '별내 자이엘라'에서 대부분 발생했으나 올해부터 수주한 사업이 본격 추진되면 2024년까지 꾸준히 매출로 인식될 예정이다.
최근 정부가 내놓은 수도권 주택공급 방안도 향후 일감 확보에 긍정적으로 작용할 전망이다. 최근 국토교통부는 공공성을 강화한 정비사업 활성화와 유휴공간 정비 및 재활용, 도심 내 유휴부지 추가 확보 등을 통해 2022년까지 총 7만호의 부지를 확보, 2023년 이후 수도권에서 연평균 25만호 이상의 주택공급이 가능하도록 하겠다고 밝혔다. 기존 소규모 정비사업 및 공공임대주택 사업에 적용되던 일부 규제를 추가 완화해 사업 규모를 확대하겠다는 내용이 골자다.
이경자 삼성증권 연구원은 "자이에스앤디의 타깃은 중소 정비사업과 임대주택, 청년주택사업 등 정부가 지원하고 구조적으로 수요가 늘고 있는 시장"이라며 "대형사는 인력 구조상 중소 주택사업 진출이 어려운 반면 자이에스앤디의 사업구조와는 맞아떨어진다"고 말했다.
이어 "자이에스앤디는 다른 중소형사와 달리 GS건설의 자이계열 브랜드 자이르네, 자이엘라를 기반으로 시장 점유율을 늘리고 있다"며 "주택시장에 진출한 지 2년 만인 올 1분기 말 수주 잔고는 연 매출의 7배인 7100억 원에 달한다. 내년 주택매출은 올해의 3배까지 늘어날 전망"이라고 설명했다.
자이에스앤디의 이 같은 성장세는 GS건설의 실적에도 긍정적으로 작용할 전망이다. 지난해 말 기준 GS건설은 자이에스앤디 지분 61.17%(1638만2520주)를 보유한 최대주주다.
[CEO스코어데일리 / 배수람 기자 / bae@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.