

 입력 2020-05-27 07:00:08


라오스 댐 붕괴 충격 딛고 지난해 실적 반등…호반건설과 시평 10위권 경쟁 예상
SK건설(대표 안재현)이 지난해 실적과 재무건전성이 대폭 개선되면서 올해 시공능력평가에서 10위권에 다시 진입할 수 있을지 관심이 쏠린다.
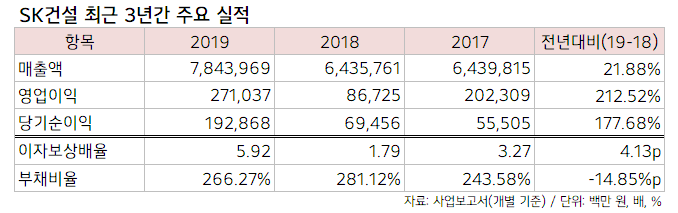
27일 금융감독원 전자공시시스템에 따르면 SK건설은 지난해 개별기준 매출액 7조8440억 원, 영업이익 2710억 원, 순이익 1929억 원 등을 거뒀다. 매출액은 전년 6조4358억 원 대비 21.88% 증가했고 영업이익(867억 원)과 순이익(695억 원)은 각각 212.52%, 177.68% 급증한 것으로 집계됐다.
2018년에는 라오스 댐 붕괴사고로 발생한 손실이 반영되면서 실적이 부진했으나 지난해부터 △고성 하이 화력 건설공사 △인도네시아 발릭파판 정유공장 증설 프로젝트 △UAE 알 만도스 원유 비축기지 건설공사 등 대형 프로젝트 매출이 반영되면서 수익성이 개선된 것으로 분석된다.
재무건전성도 강화됐다. 지난해 이 회사의 부채비율은 266.27%로 전년 281.12% 대비 14.85%포인트 개선됐다. 영업이익은 늘고 이자비용은 꾸준히 감소하면서 이자보상배율도 상승했다.
SK건설의 지난해 이자보상배율은 5.92배로 전년 1.79배 대비 4.13포인트 올랐다. 이는 5000억 원 규모의 영업손실을 내며 한계기업으로 분류됐던 2013년 이후 최고 수준이다.
라오스 댐 붕괴 사고가 발생한 2018년(867억 원)을 제외하고 최근 3년 간 이 회사의 영업이익을 보면 2016년 2196억 원, 2017년 2023억 원, 2019년 2710억 원 등 꾸준히 2000억 원대를 유지했다. 같은 기간 이자비용은 2016년 706억 원, 2017년 619억 원, 2018년 483억 원, 2019년 458억 원 등으로 4년간 하향곡선을 그렸다.
이자보상배율은 영업이익으로 이자비용을 나눈 값으로 기업의 채무상환 능력을 평가하는 지표로 활용된다. 이자보상배율이 1 미만일 경우 기업이 영업활동으로 벌어들인 이익으로 이자비용조차 충당하지 못한다는 의미다.
이처럼 SK건설의 수익성과 재무구조가 안정화됨에 따라 올해 시공능력평가에서는 지난해 대비 좋은 점수를 받을 것으로 예상된다. 지난해 이 회사의 시공능력평가액은 4조2588억 원 수준으로 순위가 13년 만에 10위권 밖으로 밀려나며 11위를 기록했다.
SK건설이 물러난 10위권 자리는 호반건설이 차지했다. 호반건설은 2018년 계열사 호반을 흡수합병하면서 시공능력평가액이 4조4208억 원으로 크게 늘어 기존 16위에서 6계단 뛰어올라 10위권에 처음 진입했다.
업계에서는 호실적을 낸 SK건설과 탄탄한 자금력에 기반한 호반건설이 올해 시평 10위권 자리를 놓고 경쟁을 벌일 것으로 예상한다.
호반건설의 지난해 개별기준 매출액은 1조9772억 원, 영업이익 2762억 원, 순이익 3168억 원 등이다. 부채비율은 같은 기준 15.64% 수준이며 이자보상배율은 89.27배에 달한다.
한편, 국토교통부는 매년 발주처가 적정 건설업체를 선정할 수 있도록 건설사의 공사실적 및 경영상태, 기술능력, 신인도 등을 종합적으로 평가해 매년 7월 말 시공능력평가 순위를 발표한다. 통상 10위 안에 속한 건설사를 국내 건설업계를 대표하는 '10대 건설사'로 판단한다.
국토부는 대한건설협회 등에 위탁해 지난달 각 건설사의 2019년 재무제표 접수를 마감하고 본격 평가 작업에 착수한 상태다.
[CEO스코어데일리 / 배수람 기자 / bae@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.