

 입력 2020-07-29 07:00:07


굴삭기 판매 증가 힘입어 2Q 건설기계 중국매출 58% 확대
두산그룹(회장 박정원)의 두산인프라코어(대표 손동연) 매각 작업이 본격화했다. 매출의 상당수를 책임지는 두산밥캣은 매각 대상에서 제외됐지만, 2분기 두산인프라코어 자체 사업 성과가 두드러지며 인수합병(M&A) 성공 기대감이 커지고 있다.
29일 업계에 따르면 두산그룹은 최근 매각주관사 크레디트스위스(CS)를 통해 인수후보자들에게 투자안내서를 배포했다. 두산중공업이 보유한 두산인프라코어 지분 36.07%가 매각 대상으로, 두산밥캣은 인적분할해 그룹에 남게 된다. 다음 달 예비입찰을 거쳐 이르면 9월 본입찰이 진행될 예정이다.
경영난을 겪고 있는 두산그룹은 3조 원 규모의 자구안 중 하나로 두산인프라코어를 매각하기로 했다. 두산인프라코어 시가총액은 28일 종가 기준 1조5450억 원으로, 매각 대상 지분 가치는 5573억 원이다. 경영권 프리미엄 등을 더한 최종 매각가는 8000억 원 안팎이 될 것으로 업계는 보고 있다.
올 2분기 두산인프라코어 매출은 1조9757억 원으로 지난해 동기 대비 10.2%, 영업이익은 1543억 원으로 48.1% 각각 감소했다. 당초 영업이익이 전년보다 50% 이상 줄었을 것으로 내다본 시장 전망치를 웃도는 실적을 기록했다.
코로나19로 위축됐던 중국 건설기계 시장이 2분기 중국 정부의 인프라 투자와 건설경기 활성화 영향으로 되살아나며 실적을 견인했다. 두산인프라코어 건설기계사업의 2분기 중국매출은 5275억 원으로 작년 동기 대비 57.7% 확대됐다. 반면 한국을 포함한 신흥시장과 유럽 등 선진시장의 건설기계 매출은 24.2%, 23.7% 각각 감소했다.
일각에서는 두산그룹이 두산밥캣을 제외하고 두산인프라코어를 매각할 경우 M&A 매물로서의 매력이 떨어질 것이라고 우려한 바 있다. 그러나 최근 두산인프라코어 자체 사업부문 성과가 두각을 나타내며 두산그룹이 ‘제값’ 받기에 성공할 것이란 기대감이 형성되고 있다.
실제 두산인프라코어의 2분기 중장비부문 매출액은 9341억 원으로 지난해 동기 대비 7.1% 증가한 반면 두산밥캣 매출액은 9520억 원으로 19.5% 줄었다. 수익성 측면에서도 중장비부문 영업이익률이 10.3%로 두산밥캣(6.8%)을 웃돈다.
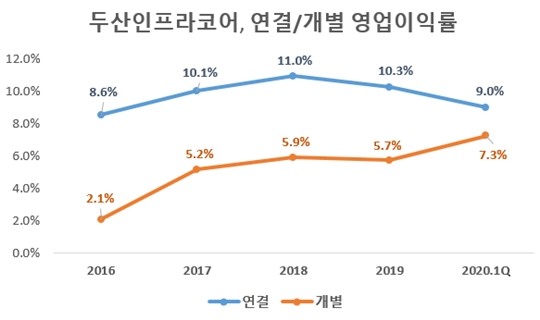
두산인프라코어의 연결 기준 영업이익률은 2016년 8.6%를 비롯해 △2017년 10.1% △2018년 11% △2019년 10.3% △올 1분기 9% 등 10% 안팎을 유지하고 있다. 두산밥캣을 제외한 개별 기준 영업이익률은 이보다 낮지만 △2016년 2.1% △2017년 5.2% △2018년 5.9% △2019년 5.7% △올 1분기 7.3% 등 꾸준히 높아지고 있다.
업계에서는 하반기 비수기에도 북미지역 시장 회복, 중국의 인프라 투자 등에 두산인프라코어 실적이 선방할 것으로 내다보고 있다. 중국의 홍수 피해 복구에 따른 굴삭기 판매 확대가 예상되는 점도 호재다.
두산인프라코어는 올 초 중국 굴착기 시장에서 1년에 17만 대 판매를 예상했으나 최근 24만 대로 예상치를 늘렸다. 중국 굴착기 시장에 진출한 외자업체 가운데 두산인프라코어가 차지한 점유율도 지난해 20.4%에서 올 상반기 23%까지 높아졌다.
IMM프라이빗에쿼티(PE), 하나금융투자PE 등 재무적 투자자(FI)와의 소송전은 변수로 꼽힌다. 두산인프라코어는 이들 FI와 두산인프라코어차이나(DICC) 주식 매매대금 지급 청구소송을 진행 중으로, 올해 대법원 판결에서 패소할 경우 최대 1조 원을 물어줘야 한다.
[CEO스코어데일리 / 김보배 기자 / bizbobae@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.